
Las acciones nacionales están sujetas al 'Impuesto sobre Transacciones de Valores' independientemente de las ganancias o pérdidas... Las acciones extranjeras tienen un impuesto sobre las ganancias de capital del 22%
El sistema fiscal para la inversión en acciones varía según si se trata de acciones nacionales o extranjeras, así como según el tipo de beneficio obtenido.
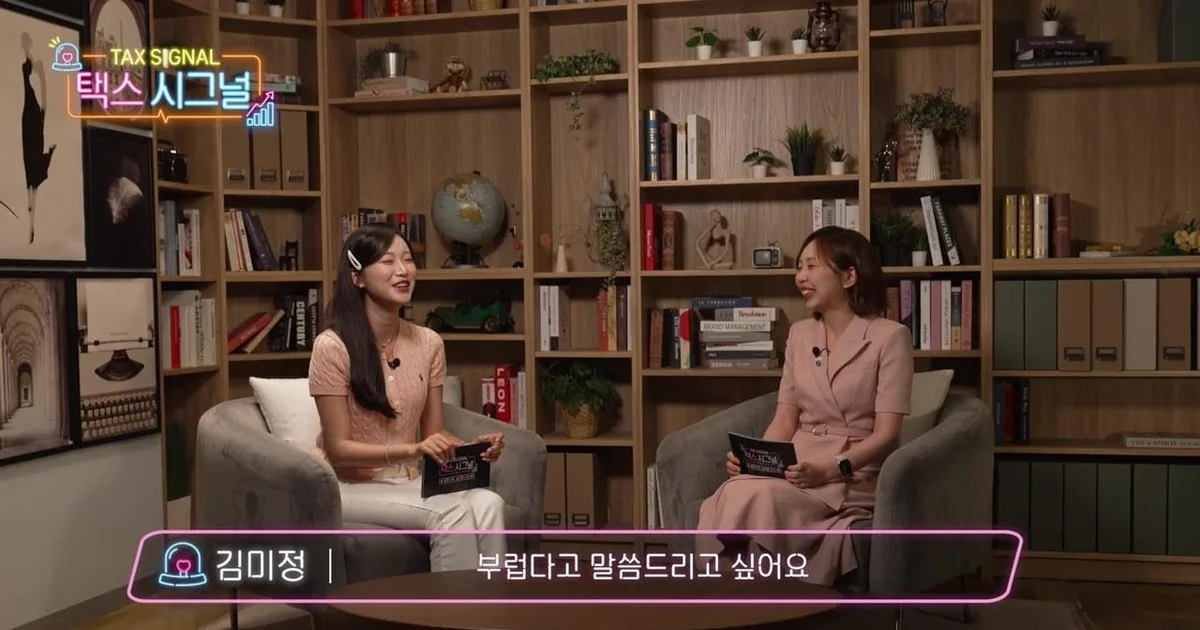
Al invertir en acciones, se enfatiza la importancia de comprender el sistema fiscal tanto como la tasa de rentabilidad. Esto se debe a que la tasa impositiva y el método de tributación varían según si el objeto de la inversión son acciones nacionales o extranjeras, y si el beneficio generado es una ganancia de capital o un dividendo. Según un vídeo del National Tax Service, los principales impuestos que se generan en el proceso de inversión en acciones se dividen en impuesto sobre transacciones de valores, impuesto sobre ganancias de capital e impuesto sobre dividendos.
Al vender acciones nacionales, se genera el 'Impuesto sobre Transacciones de Valores' independientemente de las ganancias o pérdidas
Cuando se venden acciones que cotizan en el mercado nacional, se aplica el impuesto sobre transacciones de valores. La participante en el vídeo explicó una característica de este impuesto diciendo: "El hecho de que hayamos vendido no significa necesariamente que mis ganancias sean bajas", y añadió: "Tanto si se tiene una pérdida como si se obtiene una ganancia, se debe pagar obligatoriamente". Es decir, incluso en situaciones de 'venta con pérdida' (stop-loss), donde se vende tras sufrir un perjuicio en la inversión, no se puede evitar el impuesto sobre transacciones de valores. Este impuesto funciona de manera que la correduría de valores actúa como agente para pagarlo al National Tax Service en el momento de la venta.
Por otro lado, en el caso de las acciones nacionales, el impuesto sobre ganancias de capital por la diferencia de precio de compra y venta se aplica, en principio, solo cuando se cumple la condición de accionista mayoritario. La mayoría de los inversores particulares no cumplen con los requisitos de accionista mayoritario, por lo que su carga de impuesto sobre ganancias de capital es limitada, pero se debe tener en cuenta que si se cumple con el criterio de accionista mayoritario según la ley fiscal, se convierte en sujeto de pago de dicho impuesto.
Las acciones extranjeras aplican una tasa del 22% tras una deducción de 2,500,000 wones del impuesto sobre ganancias de capital
La forma de tributación de las acciones extranjeras es radicalmente distinta a la de las acciones nacionales. Las acciones extranjeras no tienen el impuesto sobre transacciones de valores que se genera al vender, pero en su lugar, se aplica un impuesto sobre ganancias de capital sobre las ganancias obtenidas durante un año. El impuesto sobre ganancias de capital se calcula basándose en el beneficio neto de las acciones extranjeras generado durante un año.
En el vídeo se explicó el método de cálculo del impuesto sobre ganancias de capital de las acciones extranjeras con un ejemplo concreto. Sobre el beneficio neto anual, se aplica una deducción básica de hasta 2,500,000 wones, por lo que no se cobran impuestos por ese monto. Para las ganancias que excedan los 2,500,000 wones, se aplica una tasa total del 22%, que consiste en un 20% de impuesto sobre ganancias de capital más un impuesto sobre ingresos locales (que es el 2%, equivalente al 10% del impuesto sobre ganancias de capital). Por ejemplo, si se obtiene un beneficio de 10,000,000 wones con acciones extranjeras, se aplica el impuesto del 22% sobre los 7,500,000 wones restantes tras restar la deducción de 2,500,000 wones.
Independientemente de esto, sobre los dividendos que se generan durante el proceso de tenencia de las acciones, se aplica el impuesto sobre dividendos. La tasa del impuesto sobre dividendos es del 15.4%, y la correduría de valores retiene el impuesto y paga el importe restante al inversor sin necesidad de que este lo declare directamente. La participante añadió: "Si los dividendos han sido menores de lo esperado, es porque se han recibido tras la retención de los impuestos".
0Comentarios
Los comentarios están desactivados por ahora.