
国内株式は収益・損失に関わらず「証券取引税」を課税…海外株式は譲渡所得税22%
株式投資における税制の違いについて、国内株式は収益の有無に関わらず証券取引税が発生し、海外株式は250万ウォンの控除後に22%の譲渡所得税が課されることが解説されています。
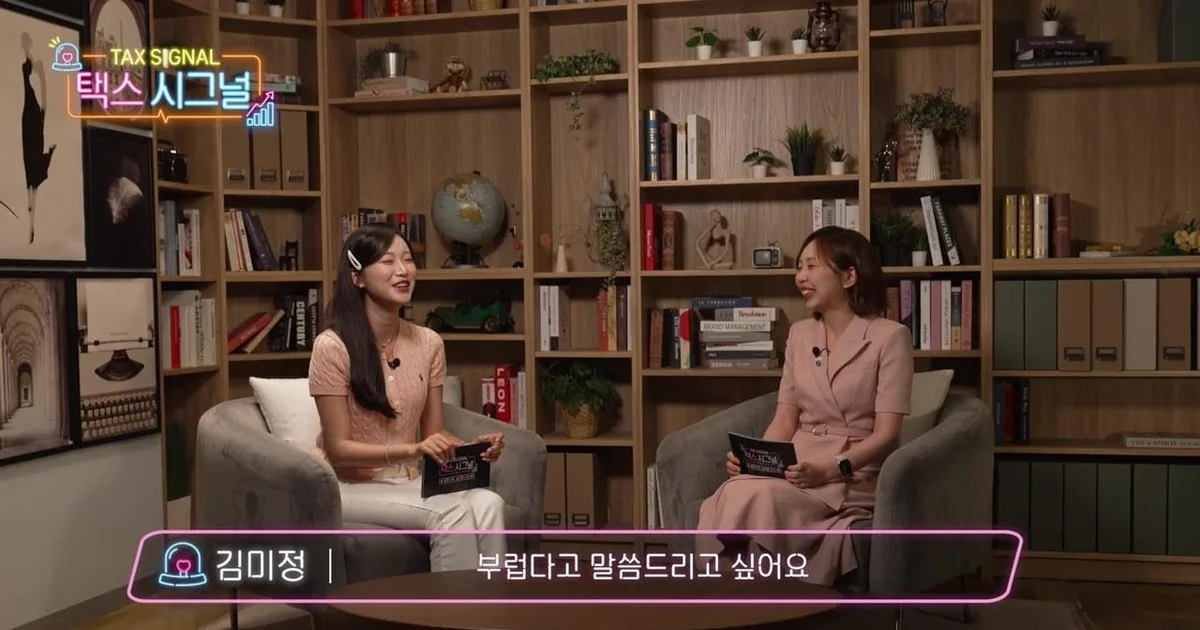
株式投資において、収益率と同じくらい重要な要素として税体系への理解が強調されている。投資対象が国内株式か海外株式か、そして発生した利益が売買差益か配当金かによって、適用される税率と課税方式が異なるためである。韓国国税庁の映像によると、株式投資の過程で発生する主な税金は、証券取引税、譲渡所得税、配当所得税に区分される。
国内株式の売却時、収益・損失に関わらず「証券取引税」が発生
国内上場株式を売却する時は、証券取引税が課される。映像内の出演者は、証券取引税の特徴として「私たちが売却をしたからといって、無条件に私の収益が低いということではない」とし、「損失が出たとしても収益を上げたとしても、無条件にかかることになっている」と説明した。つまり、株式投資で損をして売る「損切り」の状況でも、証券取引税は避けられない。当該税金は、証券会社が売却時に代行して韓国国税庁に納付する方式で運営される。
一方、国内株式の場合、売買差益に対する譲渡所得税は、原則として大株主に該当する場合にのみ課される。ほとんどの一般投資家は大株主の要件に該当しないため譲渡所得税の負担は限定的だが、税法上の大株主基準に該当する場合は譲渡所得税の納付対象になるという点に留意しなければならない。
海外株式の譲渡税は250万ウォン控除後、22%の税率を適用
海外株式は国内株式と課税方式が大きく異なる。海外株式には売却時に発生する証券取引税はないが、代わりに1年間に発生した譲渡所得に対して譲渡所得税が課される。譲渡所得税は、1年間に発生した海外株式の純利益を基準に計算される。
映像では、海外株式の譲渡所得税の計算方法を具体的な事例で説明した。年間の純利益のうち250万ウォンまでは基本控除が適用され、税金は課されない。250万ウォンを超える収益に対しては、譲渡所得税20%に地方所得税(譲渡所得税の10%である2%)を加え、計22%の税率が適用される。例えば、海外株式で1,000万ウォンの収益を上げた場合、控除額250万ウォンを除いた750万ウォンに対して22%の税金が課される。
これとは別に、株式保有の過程で発生する配当金に対しては、配当所得税が課される。配当所得税率は15.4%であり、投資家が直接申告する必要はなく、証券会社が税金を源泉徴収して残りの金額を支払う。出演者は「配当金が思ったより少なかった場合は、これは税金を差し引いて入ってきたものだ」と付け加えた。
0コメント
現在コメントの投稿は無効になっています。