
Lee Hye-na prevé un repunte de acciones y bonos tras las elecciones en EE. UU.
Lee Hye-na, directora de la Academia Financiera Promus, analiza la situación de infravaloración del mercado de valores coreano y anticipa que las elecciones de medio término en EE. UU. podrían impulsar una subida simultánea de acciones y bonos. La experta destaca la rentabilidad de los bonos del Tesoro de EE. UU. debido a la combinación de intereses, ganancias de capital y beneficios por tipo de cambio.
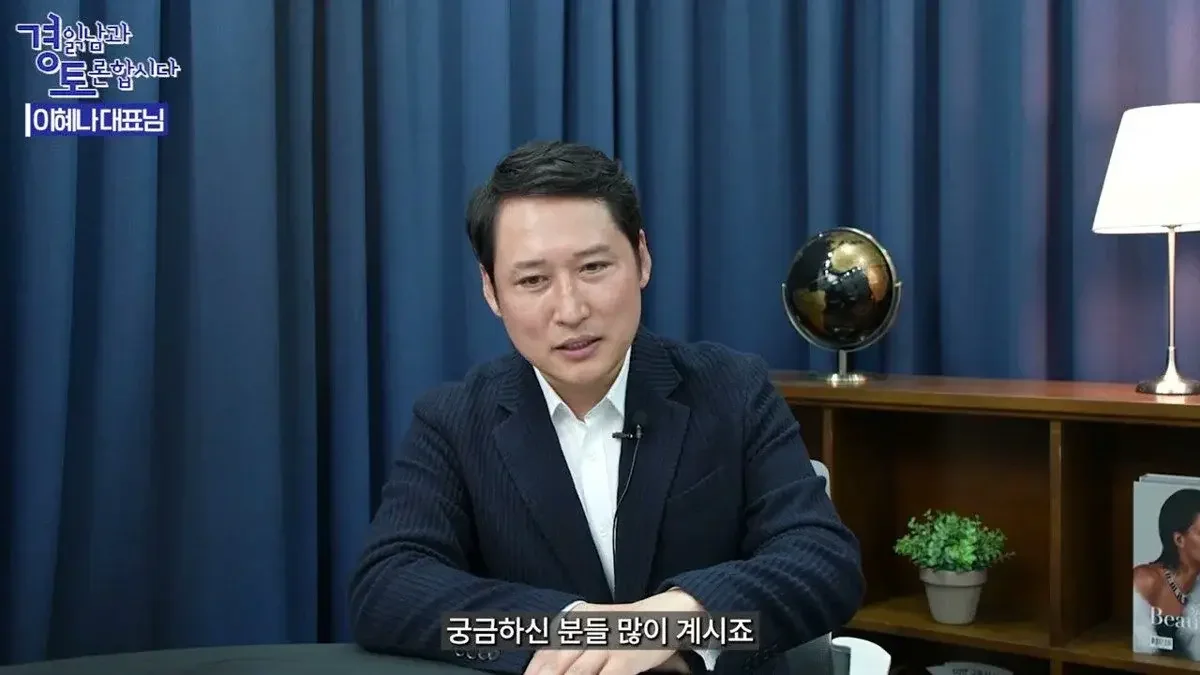
La directora de la Promus Financial Academy anticipa un ascenso conjunto de los mercados tras las elecciones de medio término en Estados Unidos, donde un posible gobierno dividido podría reducir el rendimiento de los bonos soberanos a 10 años en unos 60 puntos básicos.
Se ha analizado que el mercado bursátil coreano ha entrado en una fase de infravaloración comparable a la de una crisis financiera. En particular, se prevé que las variables políticas derivadas de los resultados de las elecciones de medio término en Estados Unidos puedan actuar como catalizadores para impulsar la caída de los rendimientos de los bonos y el ascenso del mercado de valores.
En una conversación con la directora de la Promus Financial Academy, Lee Hye-na, presentada por el canal The Man Who Explains the Economy (Kim Kwang-seok TV), se abordaron en profundidad la actual fase de infravaloración del mercado y las estrategias de inversión por tipo de activo. Lee diagnosticó que el mercado de valores coreano está significativamente infravalorado y destacó la ventaja a medio y largo plazo de la bolsa coreana, que alberga sectores prometedores como los semiconductores de memoria, la defensa, las baterías secundarias y la robótica.
"El rendimiento de los bonos soberanos al 5,3% es el máximo en 20 años... es el momento ideal para comprar bonos"
Lee valoró positivamente el atractivo de la inversión en bonos incluso ante la volatilidad reciente. Esto se debe a que, mientras el tipo de cambio muestra estabilidad situándose en el rango de los 1.320 wones, los rendimientos de los bonos soberanos mantienen niveles elevados por encima del 5%. "Aunque el rendimiento de los bonos soberanos alcanzó un máximo del 5,3% y actualmente está bajando ligeramente, esta cifra por sí misma es el nivel más alto en 20 años", analizó Lee, añadiendo que "considerando el rango promedio a largo plazo, es un nivel de precios con suficiente mérito a medio y largo plazo".
Lee también reveló su propia fórmula de inversión basada en el rendimiento de los bonos soberanos a 10 años. Explicó que ha mantenido su inversión repitiendo un método de comprar cuando el rendimiento está en el rango del 4,5% y vender cuando baja al rango de principios del 4%, señalando que el nivel actual de los rendimientos se encuentra en un rango suficientemente atractivo a largo plazo.
Específicamente, Lee señaló las elecciones de medio término en Estados Unidos como la variable clave que determinará la dirección futura de los tipos de interés. "Históricamente, cuando se ha instaurado un 'gobierno dividido' —donde el presidente y la mayoría del Congreso pertenecen a partidos distintos—, el rendimiento de los bonos soberanos a 10 años tendía a caer aproximadamente 60 puntos básicos (0,6 puntos porcentuales) en los seis meses posteriores a las elecciones de medio término", explicó. Dado que plataformas de apuestas de mercado como Polymarket o Kalshi están otorgando mayor peso a la posibilidad de un gobierno dividido, la lógica es que, si esto se materializa, las políticas de expansión fiscal, como las reducciones de impuestos de Trump, encontrarán restricciones, aumentando la presión a la baja sobre los tipos de interés.
Se espera que esta previsión de caída de los tipos de interés actúe como una señal positiva para el mercado de valores. "Estadísticamente, tras las elecciones de medio término, el mercado de valores ha mostrado una tendencia alcista en periodos de 3 meses, 6 meses y 1 año", afirmó Lee, añadiendo: "En la situación actual, donde los rendimientos de los bonos se mantienen en la parte alta, espero que se produzca una tendencia de 'ascenso conjunto', donde los rendimientos de los bonos caigan y los precios de las acciones suban tras las elecciones de medio término".
La razón de preferir los bonos estadounidenses es la "armonía entre el beneficio por tipo de cambio y el interés"
En términos de asignación de activos globales, propuso como estrategia preferente la de los bonos estadounidenses. Según el juicio de Lee, no solo los de Estados Unidos, sino también los de Europa, Japón y Corea del Sur han entrado en tramos atractivos. Aunque a nivel mundial los rendimientos de los bonos están fluctuando —como en el caso de Francia, donde los rendimientos que se habían disparado se han estabilizado tras mantener su calificación crediticia—, Lee priorizó los bonos estadounidenses. Esto se debe a que la tenencia de bonos de EE. UU. permite esperar no solo ingresos por intereses y ganancias de capital, sino también beneficios por el tipo de cambio.
Lee declaró: "Dado que el tipo de cambio ha bajado al rango de los 1.320 wones, también existe un mérito de inversión desde la perspectiva del tipo de cambio". Aunque el valor del won se ve respaldado por el proceso de conversión de las divisas extranjeras ganadas por las empresas coreanas de semiconductores a wones, Lee analizó que mantener bonos estadounidenses es efectivo considerando la posible desaceleración del crecimiento de los semiconductores y la previsión del tipo de cambio para el próximo año (bajo al principio, alto al final). Citó específicamente un informe de Shinhan Securities como base para su argumento de que es muy probable que el tipo de cambio sea más alto en la segunda mitad del próximo año.
Riesgo geopolítico y alerta de volatilidad
No obstante, advirtió sobre la volatilidad debida a los riesgos geopolíticos. Si el conflicto en la región de Oriente Medio persiste, existe la posibilidad de que los rendimientos de los bonos vuelvan a repuntar. "No se puede asegurar si se llegará a un acuerdo significativo entre Estados Unidos e Irán", mencionó Lee, señalando que "a corto plazo podría haber un aumento adicional en los tipos de interés".
A pesar de ello, Lee mantuvo una perspectiva de medio y largo plazo. "Si mantenemos la mirada abierta hasta aproximadamente la segunda mitad de 2027, al considerar el tipo de cambio, las ganancias por la compraventa de bonos y los ingresos por intereses debido a los altos tipos históricos, creo que podría ser suficientemente bueno", añadió. Su juicio tiene en cuenta que, incluso si los altos precios del petróleo persisten, la tasa de inflación podría desacelerarse gradualmente.
Lee concluyó la conversación enfatizando que es importante que los inversores, en lugar de centrarse únicamente en su mentalidad, tomen decisiones basadas en el flujo del mercado y en datos concretos de cada tipo de activo.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.