
"Una era en la que ahorrar te empobrece"... Las dos traiciones que invirtieron la ley de la riqueza de los últimos 40 años
La fórmula tradicional de acumulación de activos se está desmoronando debido a la caída del valor de la moneda y la reciente subida de los tipos de interés. El análisis explica cómo la expansión cuantitativa y las políticas monetarias han creado una brecha de rentabilidad entre diferentes activos, alterando las reglas de la riqueza.
La fórmula de formación de activos que se ha mantenido durante los últimos 40 años se está sacudiendo fundamentalmente. Tras la "primera traición", donde el valor de la moneda cae debido a la continuación de una tendencia de tipos de interés bajos, ha surgido un análisis que indica que ha comenzado la "segunda traición", en la que las reglas del dinero cambian debido al rebote reciente de los tipos de interés. Según este análisis presentado por Park Jong-hoon's Knowledge Remedy, debido a la persistencia de la reducción artificial de los tipos de interés y la expansión cuantitativa, se ha producido un problema estructural en el que aquellos que acumulaban activos diligentemente mediante depósitos bancarios experimentan, por el contrario, una caída en el valor de sus activos.
La "ilusión de activos" provocada por la reducción de tipos y la decadencia del valor de la moneda
En el pasado, en 1980, la tasa de interés máxima de los ahorros para la formación de riqueza en Corea alcanzó el 41.6%. En aquel entonces, solo con depósitos bancarios se podía disfrutar de un rendimiento superior al 19.9%, que es el rendimiento promedio de Warren Buffett. Sin embargo, para el año 2020, la tasa de interés promedio de los depósitos bancarios en Corea cayó hasta el 2.9%. Como resultado de haber bajado los tipos de interés con la excusa de estimular la economía cada vez que ocurría una crisis económica, los depositantes se han encontrado en una situación similar a la de dar subsidios a los inversores, al no poder proteger el valor de sus activos.
En este proceso, apareció una "ilusión causada por la caída del valor de la moneda" que disparó los precios de los activos. Tomando como ejemplo el Eunma Apartment, su precio, que era de 700 millones de wones en 2005, se disparó a 3,130 millones de wones en 2016, lo que hace que parezca haber subido 4.5 veces en términos de wones. Sin embargo, si se convierte a dólares, el aumento es de apenas 3.4 veces, y si se convierte a Gold, una unidad de vivienda que en 2005 requería 48 kg de Gold, actualmente se puede comprar con solo 18 kg, lo que significa que su valor real ha caído un 63%. Es decir, el análisis indica que los precios de los activos no han subido, sino que es un fenómeno que aparece debido a la decadencia del valor del won.
La brecha de rentabilidad por tipo de activo creada por la expansión cuantitativa... Nasdaq 16 veces vs KOSPI 5 veces
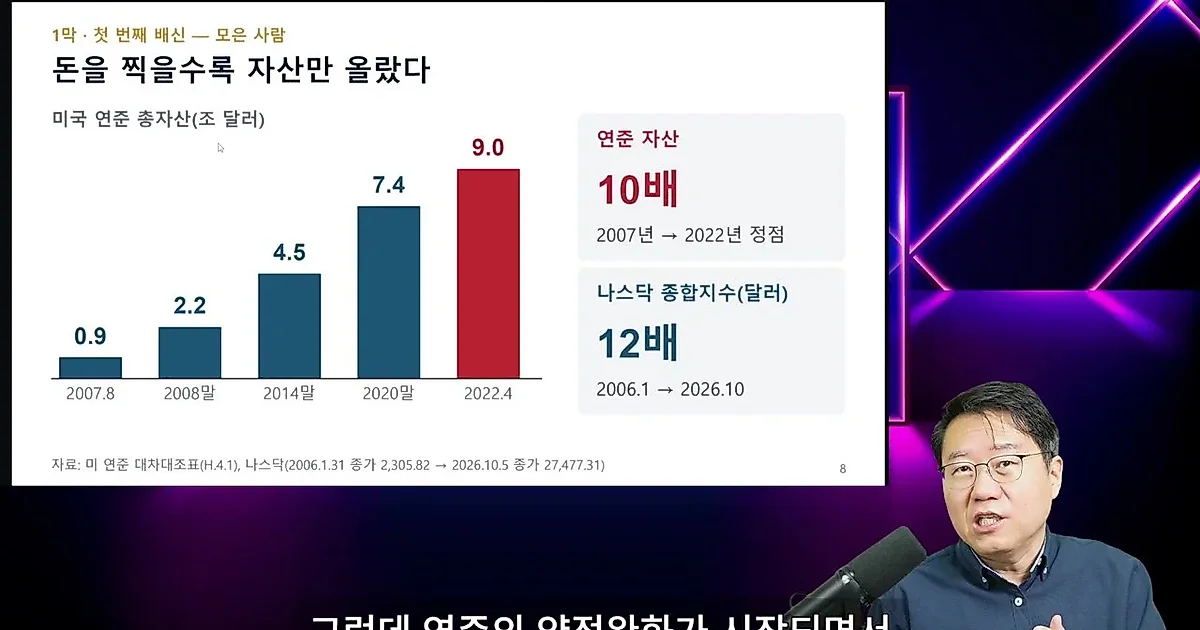
La expansión cuantitativa llevada a cabo por la Fed tras la crisis financiera global de 2008 y la pandemia de 2020 profundizó la polarización de la rentabilidad entre los activos. Los activos de la Fed, que rondaban los 900,000 millones de dólares en 2007, aumentaron hasta los 9 billones de dólares en abril de 2022. Esto representa una escala de impresión de dinero aproximadamente 10 veces mayor en comparación con el periodo justo antes de la crisis financiera. Durante este periodo, el índice Nasdaq subió 12 veces en términos de dólares y 16 veces al convertirlo a wones, y el precio del oro también subió aproximadamente 10 veces en términos de wones.
Por el contrario, el KOSPI de Corea aumentó solo 5 veces en el mismo periodo. En el caso de los apartamentos de Gangnam-gu, el aumento promedio según los precios de transacciones reales del Ministry of Land, Infrastructure and Transport fue de 2.7 veces. Aunque los apartamentos de Gangnam ya formaban un rango de precios elevado, esto se debe a que la enorme liquidez suministrada por la Fed se concentró en los activos más "inteligentes", lo que provocó una brecha extrema en la tasa de crecimiento según el tipo de activo. El análisis posterior sugiere que el trasfondo de que los inversores del KOSPI tuvieran una rentabilidad inferior a la de los propietarios de apartamentos fue la característica de los inversores de acciones coreanos de repetir operaciones frecuentes, con un periodo promedio de tenencia de apenas 5 días.
2026, el contraataque del dinero y las reglas cambiantes de la riqueza
Si la regla de los últimos 40 años fue el "aumento del precio de los activos a través de tipos de interés bajos y expansión cuantitativa", ahora esa regla está cambiando por completo. El aumento de los tipos de interés que comenzó en 2022 significa que el precio del dinero ha comenzado su contraataque, y se señala el año 2026 como el momento en que este cambio se intensificará. Los tipos de interés, que se habían reducido artificialmente, han superado el punto crítico y el valor del dinero ha comenzado a moverse de nuevo.
En el futuro, los métodos de simplemente pedir dinero prestado para aumentar los activos o depender de los depósitos bancarios, como en el pasado, podrían volverse peligrosos. A medida que las reglas del dinero cambian, la forma de acumular activos y construir riqueza también debe cambiar fundamentalmente, y ha llegado una era en la que es importante tener el ojo para identificar la riqueza real, alejándose de la ilusión del dinero falso.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.