
Estrategias de Kim Yeon-hong para optimizar el ahorro fiscal en la jubilación
La especialista fiscal Kim Yeon-hong presenta estrategias prácticas para optimizar la gestión de activos de jubilación y minimizar la carga impositiva y los costes de salud.
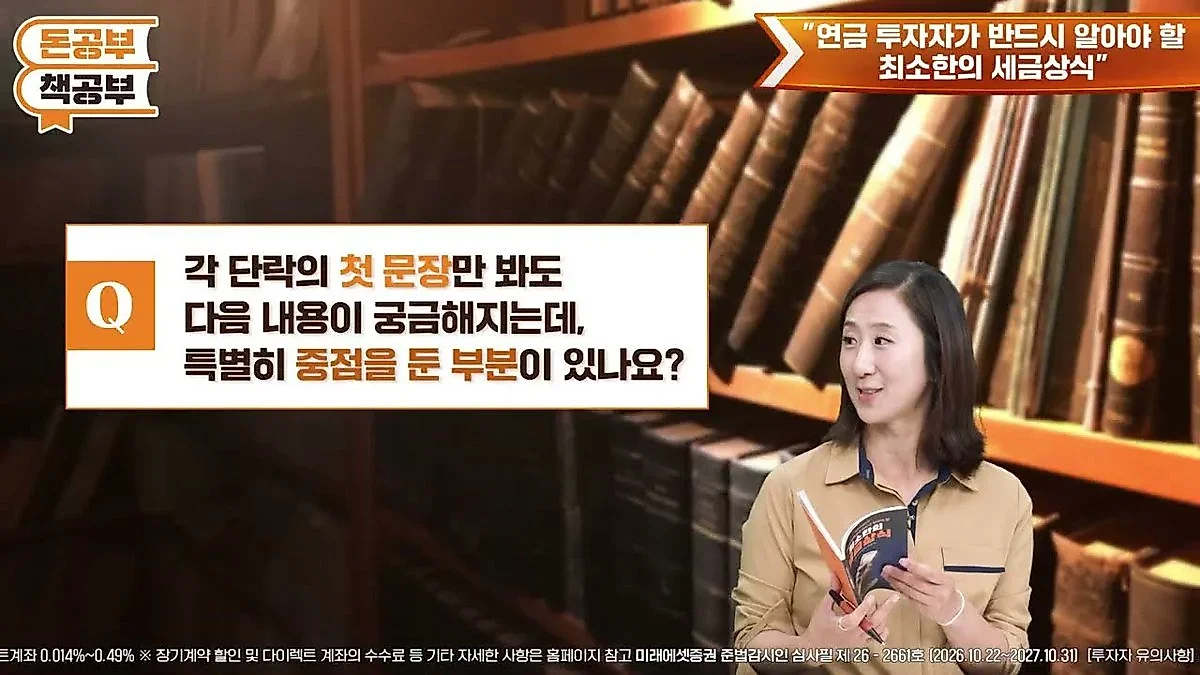
La especialista Kim Yeon-hong propone utilizar los límites de 9 y 18 millones de wones anuales para gestionar pensiones y fondos de jubilación. Su plan busca evitar el impuesto sobre la renta financiera global y reducir las primas del seguro de salud mediante el uso estratégico de cuentas IRP y de ahorro para la jubilación.
Alredecerse a la edad de jubilación, alrededor de los 55 años, muchos inversores comienzan a interesarse por la gestión de sus activos de pensiones. Sin embargo, ante un sistema fiscal complejo, muchos se sienten perdidos sobre qué preparar y cómo hacerlo. Es por esto que, más que conocimientos teóricos sobre leyes fiscales, se requiere un "plan de acción" que pueda ejecutarse de inmediato.
El centro de inversión y pensiones de Mirae Asset se ha centrado precisamente en este punto con la reciente publicación de "Conceptos fiscales básicos que todo inversor en pensiones debe conocer". Este libro, escrito por la especialista fiscal Kim Yeon-hong (Equipo de Consultoría de Pensiones de Mirae Asset Securities), recoge estrategias de ahorro fiscal real basadas en las preguntas más frecuentes que los clientes plantean en el terreno al momento de su jubilación. Kim Yeon-hong explicó que escribió este libro para compartir estos conocimientos tras confirmar, mediante consultas y seminarios sobre pensiones, que muchos clientes solo muestran interés por los impuestos cuando ya han alcanzado la edad de jubilación.
Si los límites de aportación a la pensión le confunden, recuerde los números "3, 6, 9 y 18"
El primer obstáculo que encuentran los inversores que gestionan cuentas de pensiones por primera vez es distinguir entre el límite de deducción fiscal y el importe máximo de aportación permitido. Para ello, Kim Yeon-hong propone los números "3, 6, 9 y 18". El límite de aportación anual para recibir deducciones fiscales a través de una cuenta de pensiones es de 9 millones de wones. Para alcanzar esta cifra, muchos inversores optan por aportar 3 millones de wones a una IRP (pensión de jubilación individual) y 6 millones de wones a una cuenta de ahorro para la jubilación.
No obstante, es posible aportar más de los 9 millones de wones que marca el límite de deducción fiscal. El límite total de aportación para una cuenta de pensiones es de hasta 18 millones de wones anuales. El punto clave aquí es dónde depositar el excedente. Kim Yeon-hong recomienda depositar los fondos sobrantes que superen el límite de deducción en una cuenta de ahorro para la jubilación. Esto se debe a que la IRP solo permite retiros anticipados por motivos legales estipulados, mientras que en la cuenta de ahorro para la jubilación los retiros son relativamente libres sin necesidad de una causa específica.
Además, existe una diferencia en cuanto a la carga fiscal al momento de realizar los retiros. Cuando se retiran fondos de una cuenta de pensiones, se retiran primero las cantidades sobre las que no se recibió deducción fiscal, y estos importes no están sujetos a impuestos en el momento del retiro. Por tanto, si se planea tener fondos disponibles para una necesidad de capital importante, utilizar la cuenta de ahorro para la jubilación resulta estratégicamente ventajoso.
Por qué las cuentas de pensiones son más ventajosas que las cuentas ordinarias para invertir en ETF de dividendos mensuales
Recientemente, ha aumentado la demanda de inversión en ETF de dividendos mensuales para asegurar un flujo de caja tras la jubilación. En este caso, la carga de impuestos y de las primas del seguro de salud puede variar significativamente según el método de inversión. Por ejemplo, supongamos que un trabajador de unos 50 años, Kim Mi-rae (seudónimo), invierte 200 millones de wones en un ETF de dividendos mensuales de acciones nacionales y recibe 1 millón de wones mensuales (12 millones de wones al año) en concepto de dividendos.
Si Kim recibe estos dividendos en una cuenta ordinaria y el total de sus ingresos financieros supera los 20 millones de wones anuales al sumarse con otros ingresos, se convertirá en sujeto del impuesto sobre la renta financiera global. Esto no solo aumenta la carga del impuesto sobre la renta global, sino que también es un factor que puede provocar que, al pasar de ser un asegurado empleado a un asegurado regional tras la jubilación, deba pagar decenas de miles o incluso cientos de miles de wones adicionales en primas de seguro de salud mensual.
Por el contrario, si la misma cantidad se gestiona a través de una cuenta de pensiones, la situación cambia. Los dividendos generados en una cuenta de pensiones quedan excluidos del impuesto sobre la renta financiera global y, hasta la fecha, no se aplican primas de seguro de salud sobre los ingresos dentro de estas cuentas. Posteriormente, al recibir el dinero como pensión después de los 55 años, si se gestiona para que el importe retirado anual sea inferior a 15 millones de wones, se puede maximizar el efecto de ahorro fiscal aplicando únicamente una baja tasa impositiva de pensión de entre el 3,3% y el 5,5%.
El cobro mediante "cuenta de pensiones" es la clave del ahorro fiscal frente al cobro del fondo de jubilación en un pago único
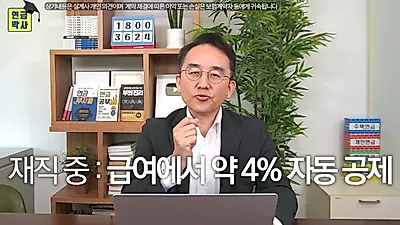
Uno de los mayores dilemas para los trabajadores al jubilarse es si recibir el fondo de jubilación en un pago único o como pensión. Kim Yeon-hong enfatiza que es abrumadoramente más ventajoso recibir el fondo de jubilación a través de una cuenta de pensiones, como una IRP. Al recibir el fondo en una cuenta de pensiones, se pueden disfrutar de cuatro beneficios principales.
Primero, el fondo de jubilación se deposita íntegramente sin que se deduzca inmediatamente el impuesto sobre la renta de la jubilación. Segundo, se produce un efecto de "diferimiento fiscal", donde los impuestos sobre los intereses o dividendos generados dentro de la cuenta se posponen hasta el momento del retiro. Tercero, si se recibe como pensión, se puede obtener una reducción de entre el 30% y hasta el 50% del impuesto sobre la renta de la jubilación que originalmente habría que pagar. Finalmente, los ingresos en la cuenta de pensiones están excluidos de la base para el seguro de salud, lo que reduce la carga al convertirse en asegurado regional tras la jubilación.
Sin embargo, hay que tener precaución. Tras haber retirado todos los fondos de la jubilación, al retirar el capital sobre el cual se recibió deducción fiscal y los beneficios de la gestión, se debe respetar el límite de 15 millones de wones anuales. Si el importe retirado supera los 15 millones de wones al año, se sumará a otros ingresos para la tributación global o se deberá optar por una tasa impositiva única del 16,5%, por lo que es necesario actuar con sabiduría ajustando la escala de los retiros según la situación de ingresos de cada persona.
Por otra parte, Kim Yeon-hong también presentó los "5 mandamientos para el ahorro fiscal del fondo de jubilación" para trabajadores. Los puntos principales incluyen: ▲Recibir la bonificación por desempeño en el tipo DC para ahorrar en el seguro de salud; ▲Ahorrar impuestos mediante la liquidación fiscal en los ajustes de jubilación parciales del pasado; ▲Recibir el fondo de jubilación en una cuenta de pensiones en lugar de un pago único; ▲Realizar los retiros dentro de los límites establecidos; y ▲Minimizar los impuestos retirando al menos 10.000 wones cada año de la cuenta de pensiones después de los 55 años.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.