
退職金・年金の節税に「3・6・9・18」の数字を活用
ミレアセット投資・年金センターが、退職時期を迎える投資家向けに実戦的な節税戦略をまとめた書籍「年金投資家が必ず知っておきたい最低限の税金知識」を刊行した。
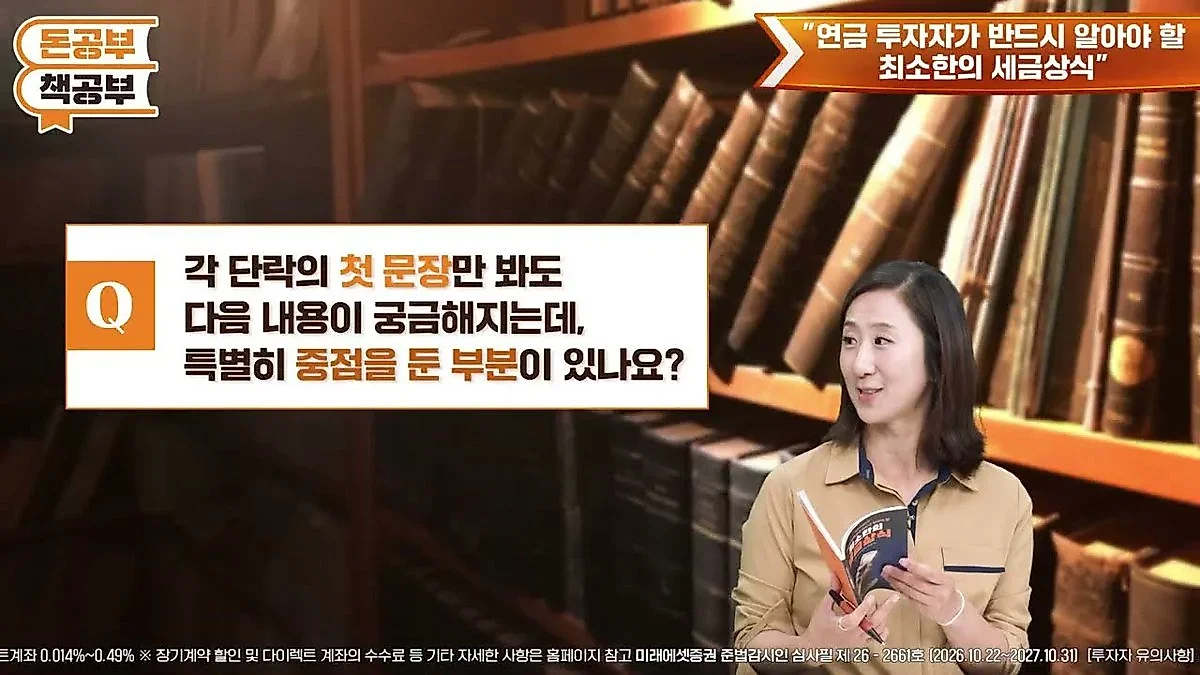
ミレアセット投資・年金センターのキム・ヨンホン税理士は、退職後の税負担を軽減するための実践的な戦略をまとめた著書を刊行した。年金口座の総拠出限度額である年間1,800万ウォンに対し、税額控除限度額900万ウォンを効率的に満たすための「3・6・9・18」という数字を用いた活用法を提示している。
退職を控えた満55歳前後になると、多くの投資家が年金資産の管理に関心を持ち始める。しかし、複雑な税制を前に、何をどのように準備すべきか途方に暮れるケースも多い。理論的な税法の知識よりも、すぐに実行できる「アクションプラン」が必要とされる理由だ。
ミレアセット投資・年金センターが最近刊行した「年金投資家が必ず知っておきたい最低限の税金知識」は、まさにこの点に着目している。ミレー・アセット大宇の年金コンサルティングチームに所属するキム・ヨンホン税理士が執筆した本書は、退職時期を迎える顧客から現場で最も多く寄せられる質問に基づき、実質的な節税戦略を盛り込んでいる。キム税理士は、現場で年金関連の相談やセミナーを行う中で、多くの顧客が退職時期になって初めて税金に関心を持つことを確認しており、その知見を共有するために本書を執筆したと述べた。
年金拠出限度額に迷ったら「3・6・9・18」の数字を記憶する
年金口座を初めて管理する投資家が最初に直面する難関は、税額控除限度額と拠出可能額を区別することだ。キム・ヨンホン税理士は、このために「3・6・9・18」という数字を提示している。年金口座を通じて税額控除を受けられる年間拠出限度額は900万ウォンだ。これを満たすために、多くの投資家がIRP(個人型退職年金)に300万ウォン、年金貯蓄口座に600万ウォンを分けて拠出する方法を選択している。
しかし、税額控除限度額である900万ウォンを超えて拠出することも可能だ。年金口座の総拠出限度額は年間1,800万ウォンまでとなっている。ここで重要なポイントは、超過拠出分をどこに入れるかだ。キム税理士は、税額控除限度額を超える余剰資金は年金貯蓄口座に入れることを推奨している。IRPは法定事由がある場合にのみ中途引き出しが可能だが、年金貯蓄口座は特別な事由がなくても中途引き出しが比較的自由だからだ。
特に引き出し時の税負担の側面でも違いがある。年金口座から資金を引き出す際は、税額控除を受けていない金額が最初に引き出されるが、この金額については引き出し時に税金が課されない。したがって、まとまった資金が必要になる状況に備えるなら、年金貯蓄口座を活用することが戦略的に有利となる。
月配当ETF投資、一般口座より年金口座が有利な理由
最近、退職後のキャッシュフローを確保するために、月配当ETFに投資する需要が増えている。この際、投資方法によって税金と健康保険料の負担が大きく変わる可能性がある。例えば、50代の会社員キム・ミレ(仮名)氏が国内株式型の月配当ETFに2億ウォンを投資し、毎月100万ウォン(年1,200万ウォン)の分配金を受け取ると仮定してみよう。
もしキム氏が一般口座でこの分配金を受け取る場合、他の金融所得と合算して年間2,000万ウォンを超えると、金融所得総合課税の対象となる。これは総合所得税の負担を高めるだけでなく、退職後に職域加入者から地域加入者に切り替わる際、月数万ウォンから多いときは数十万ウォンの健康保険料を追加で負担させる原因となる。
一方、同額を年金口座を通じて運用する場合、状況は異なる。年金口座で発生する分配金は金融所得総合課税の対象から除外され、現在のところ年金口座内の所得に対して健康保険料は課されない。その後、満55歳以降に年金として受け取る際、年間の引き出し額を1,500万ウォン以下に管理すれば、3.3%〜5.5%の低い年金所得税率のみが適用され、節税効果を最大化できる。
退職金の一時金受領より「年金口座」受領が節税の核心
会社員が退職時に最も悩むのは、退職金の一時金受領か年金受領かという点だ。キム税理士は、退職金をIRPなどの年金口座で受け取ることが圧倒的に有利であると強調する。年金口座で退職金を受け取ると、主に4つのメリットを享受できる。
第一に、退職金を受け取る際、退職所得税を即座に差し引かれず、全額を入金してもらえる。第二に、口座内で発生する利子や配当所得に対する税金が引き出し時まで繰り延べられる「課税繰延」効果が発生する。第三に、年金として受け取る場合、本来支払うべき退職所得税の30%から最大50%まで減免される。最後に、年金口座内の所得は健康保険料の賦課対象から除外されるため、退職後の地域加入者への切り替え時の負担を軽減できる。
ただし、注意点もある。退職金をすべて引き出した後、税額控除を受けた元本と運用収益を引き出す際は、年間の限度額である1,500万ウォンを守らなければならない。引き出し額が年1,500万ウォンを超えると、他の所得と合算して総合課税されるか、あるいは16.5%の単一税率を選択しなければならないため、自身の所得状況に合わせて引き出し規模を調節する知恵が必要だ。
一方、キム税理士は会社員のための「退職金節税5戒律」も提示した。主な内容は、▲経営成果給はDC型で受け取って健康保険料を節約する ▲過去の中間精算時に税額精算を行って税金を節約する ▲退職金は一時金ではなく年金口座で受け取る ▲定められた限度額内で引き出す ▲満55歳以降、年金口座から毎年最低1万ウォンでも引き出して税金を最小化する、などである。
0コメント
現在コメントの投稿は無効になっています。