
国債金利は5%台でピークか、イ・ヘナ代表が株・債券の同時上昇を予測
韓国の国内証券市場が金融危機レベルの低評価局面にあるとの分析が示された。米中間選挙の結果による政治的変数が、今後の債券金利低下と株式市場の上昇を促す触媒となる可能性がある。
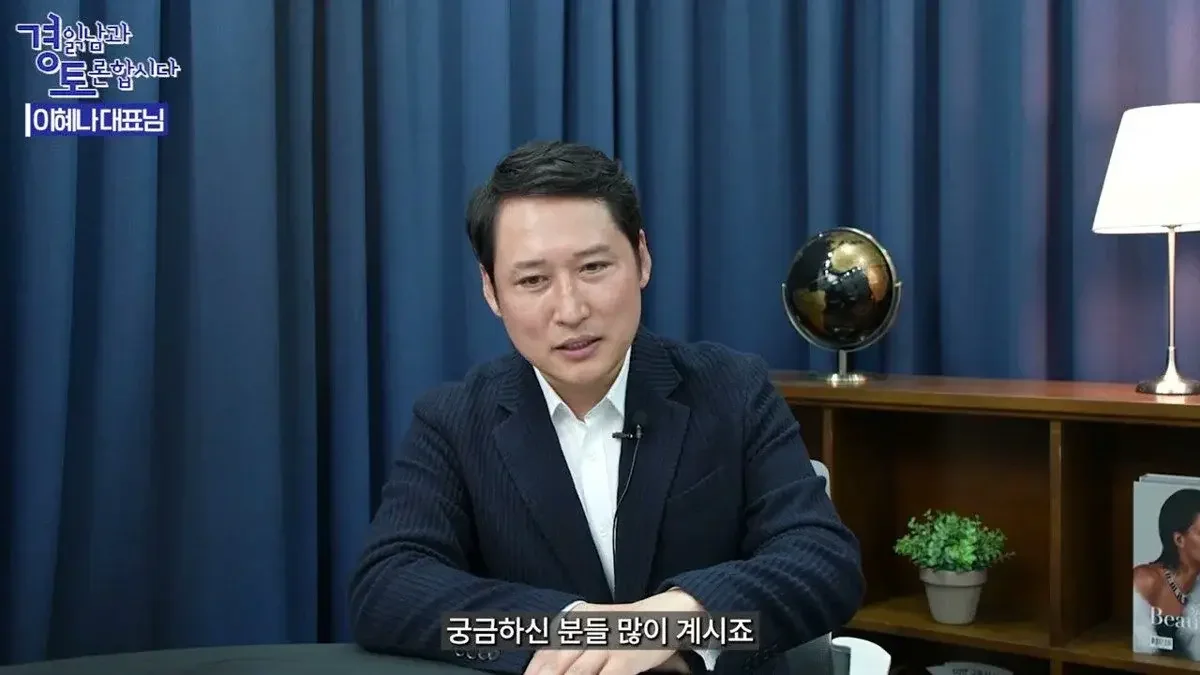
プロモス金融アカデミーのイ・ヘナ代表は、米中間選挙後の分権政府発足の可能性を背景に、債券金利の下落と株式市場の上昇が同時に起こることを期待している。20年ぶりの高水準である5.3%に達した国債金利については、中長期的に魅力的な価格帯であると分析した。
韓国の国内証券市場が金融危機レベルの低評価局面に入ったとの分析が示された。特に米中間選挙の結果に伴う政治的変数が、今後の債券金利の低下と株式市場の上昇を導く触媒となり得るという見通しだ。
経済を読み解く男(キム・グァンソクTV)が伝えたプロモス金融アカデミーのイ・ヘナ代表との対談では、現在の市場の低評価局面と資産別の投資戦略が深く掘り下げられた。イ代表は、現在の韓国株式市場が著しく低評価であると診断し、メモリー半導体を含む防衛産業、二次電池、ロボットなどの有望セクターが上場している国内証券市場の中長期的なメリットを強調した。
「国債金利5.3%は20年ぶりの高水準…債券買いの適期」
イ代表は、最近の変動の中でも債券投資の魅力を高く評価した。現在、為替レートが1,320ウォン台まで下がり安定を見せるなか、国債金利も5%を上回り高い水準を維持しているためだ。イ代表は「国債金利が5.3%という最高値を記録し、現在は少し低下しているが、この数値自体も20年ぶりの高水準である」とし、「長期平均レンジを考慮すると、中長期的に十分なメリットがある価格帯だ」と分析した。
イ代表は、10年物国債金利を基準とした独自の投資公式も明らかにした。同氏は「4.5%台で購入し、4%台前半を下回る時に売却する方式を繰り返しながら投資を続けてきた」と述べ、現在の金利水準が長期的に見て十分に魅力的なレンジにあると説明した。
特にイ代表は、今後の金利の方向性を決定づける核心的な変数として米中間選挙を挙げた。同氏は「歴史的に、大統領と議会の多数党が異なる『分権政府』が発足した場合、中間選挙後の6か月間で10年物国債金利が約60bp(0.6%p)下落する傾向があった」と説明した。現在、市場のベッティングサイトであるPolymarketやKalshiなどが分権政府の可能性に重きを置いていることから、分権政府が現実化すれば、トランプ氏の減税政策などの財政拡張政策に制約がかかり、金利の下落圧力が強まる可能性があるという論理だ。
このような金利低下の見通しは、株式市場にも肯定的な信号として作用する見込みだ。イ代表は「中間選挙後には、株式市場が3か月、6か月、1年単位で上昇方向性を示す統計的な流れがあった」とし、「債券金利が上限に留まっている現在の状況では、中間選挙後に債券金利は下落し、株価は上昇する『同時上昇』の流れが現れることを期待する」と語った。
米国債を好む理由は「為替差益と利息収益の調和」
グローバルな資産配分の観点からは、米国債を最も好む戦略を提示した。米国だけでなく、ヨーロッパ、日本、韓国の国債も魅力的な局面に入っているというのがイ代表の判断だ。フランスの場合、最近は格付けを維持しつつ急騰していた国債金利が安定を見せるなど、世界的に国債金利が揺れ動く状況だが、イ代表は米国債を優先順位に置いた。米国債の保有を通じて、利息収益とキャピタルゲインはもちろん、「為替差益」まで期待できるからだ。
イ代表は「現在、為替レートが1,320ウォン台まで下がっており、為替の側面からも投資メリットがある」と明らかにした。韓国の半導体企業が稼いだ外貨をウォンに換金する過程でウォン価値が支えられているが、中長期的には半導体の成長率鈍化の可能性や、来年の為替見通し(下期に高くなる傾向)を考慮すると、米国債の保有が有効であると分析した。特に新韓投資証券の報告書を引用し、来年の為替が下半期に高くなる可能性が高い点を根拠とした。
地政学的リスクと変動への注意
ただし、地政学的リスクに伴う変動には注意を促した。中東地域の紛争が継続する場合、債券金利が再び反発する余地は残されているという。イ代表は「アメリカとイランの間の意味のある合意案の導出についても、保証できない部分である」とし、「短期的には追加的な金利上昇がある可能性がある」と言及した。
それにもかかわらず、イ代表は中長期的な観点を維持した。同氏は「2027年下半期程度まで視野を広げて見れば、為替、債券の売買差益、そして歴史的な高金利による利息収益をすべて考慮したとき、十分に悪くないのではないかと思う」と付け加えた。高油価が継続したとしても、物価上昇率は徐々に鈍化し得る点を考慮した判断だ。
イ代表は、投資家が単にマインドセット(心構え)だけに集中するのではなく、市場の流れと具体的な資産別のデータに基づいた意思決定を行うことが重要であると強調し、対談を締めくくった。
0コメント
現在コメントの投稿は無効になっています。