
Caen las acciones de la industria K por riesgos geopolíticos y retrasos
Los sectores de defensa, construcción naval y energía nuclear en Corea experimentan una fuerte caída tras alcanzar picos de inversión en la primera mitad del año, enfrentando ahora riesgos por retrasos en entregas, tensiones geopolíticas y la espera de la confirmación de proyectos.
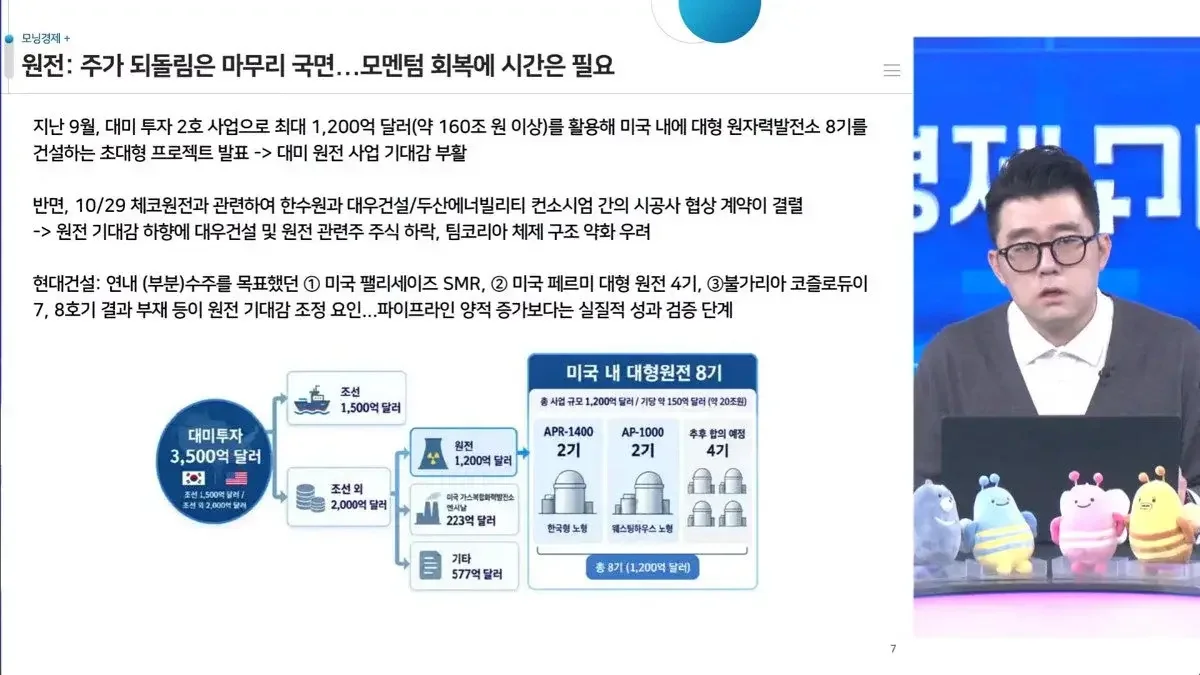
Los sectores de defensa, construcción naval y energía nuclear sufren correcciones de hasta el 70% tras alcanzar sus máximos en abril y mayo. La incertidumbre en el Estrecho de Ormuz y los retrasos en contratos con países como Polonia o Perú han lastrado el rendimiento de empresas como Hyundai Rotem y Hanwha Aerospace.
Los sectores clave de la llamada "industria K", como la defensa, la construcción naval y la energía nuclear, están atravesando una fase de preocupación para los inversores tras sufrir correcciones significativas respecto a sus niveles máximos. Estas acciones, que se dispararon durante la primera mitad de este año impulsadas por las expectativas de nuevos pedidos, muestran recientemente una tendencia negativa debido a la combinación de retrasos en las contrataciones, riesgos geopolíticos e incertidumbre en los proyectos.
Según el análisis de Kim Hyun, responsable de estrategia de productos de inversión de Woori Bank, las principales acciones relacionadas con la defensa, la construcción naval y la energía nuclear alcanzaron sus puntos máximos alrededor de abril y mayo, para luego entrar en una tendencia descendente. En el sector de defensa, Hyundai Rotem registró una caída superior al 70% respecto a su máximo; en el naval, Hanwha Ocean mostró una caída notable, y en el sector nuclear, BHI también reflejó la preocupación del mercado con altas tasas de descenso. En general, estas acciones presentan un desempeño deficiente con caídas de entre el 50% y el 60% respecto a sus picos.
Defensa: ralentización de pedidos y retrasos en entregas provocan "sorpresas negativas" en beneficios
El bajo rendimiento del sector de defensa se debe a una ralentización temporal en el crecimiento de los pedidos y a problemas con los plazos de entrega. Se analiza que la situación en el Estrecho de Ormuz, en la región de Oriente Medio, ha generado un vacío en las contrataciones al volver incierto el entorno para el cierre de nuevos contratos. No obstante, se prevé que los beneficios sigan siendo sólidos, ya que los niveles de pedidos de Corea se mantienen elevados en comparación con el primer trimestre de 2022. A esto se sumó el impacto de las cuestiones cambiarias, lo que resultó en un crecimiento inferior al esperado y afectó el precio de las acciones.
Recientemente, la volatilidad de los beneficios ha contraído el sentimiento del mercado. En el caso de Hanwha Aerospace, la empresa registró una "sorpresa negativa" en sus resultados debido a la combinación de retrasos en la entrega de productos y costes extraordinarios derivados de un incendio en su planta de Daejeon. Kim Hyun señaló en el vídeo que las entregas retrasadas en el tercer trimestre se concentrarán en el cuarto trimestre, y que el volumen de envíos de artículos principales, como el Chunmoo, aumentará, sugiriendo una posible recuperación de los beneficios.
También persiste la volatilidad derivada de la situación política global. Los retrasos en los contratos gubernamentales con Polonia o en los contratos de ejecución con países de baja solvencia, como Perú, representan riesgos comunes para las empresas exportadoras. Asimismo, existe la preocupación por posibles restricciones en el aumento del presupuesto de defensa tras los resultados de las elecciones intermedias en Estados Unidos. Sin embargo, Kim analizó que la preocupación por un presupuesto excesivo no es adecuada, dado que Estados Unidos necesita reponer sus arsenales tras el consumo de misiles en la guerra de Irán. Además, la defensa coreana sigue siendo una alternativa atractiva para los países que buscan optimizar costes en medio de la crisis fiscal europea, y se prevé que, basándose en la cuota de mercado alcanzada desde 2022, pueda haber un periodo de recuperación suficiente el próximo año.
Construcción naval: temor al fin del ciclo de pedidos de buques mercantes y retraso en el impulso de LNG y buques especiales
El sector naval enfrenta una combinación de temores sobre el "peak-out" (fin del ciclo de crecimiento) tras haber alcanzado rápidamente los pedidos de buques mercantes, junto con el retraso de sus nuevos motores de crecimiento. Aunque la rentabilidad está garantizada hasta el próximo año y el siguiente debido a que los diques ya están ocupados con buques de alto margen, existe la preocupación de que la demanda de buques mercantes disminuya después del próximo año, dado que los pedidos de este año se han procesado mucho más rápido de lo previsto.
El impulso relacionado con los transportadores de GNL para Norteamérica y los buques especiales para la Marina de EE. UU. (Proyecto MAS), pilares del crecimiento futuro, también se encuentra en una fase de ajuste de velocidad. Debido a los problemas en el Estrecho de Ormuz, la oferta y la demanda han experimentado volatilidad, con buques que debían transportar GNL desde la región de Qatar en Oriente Medio sin poder operar, apareciendo en el mercado como embarcaciones de segunda mano. Además, el retraso en las decisiones de inversión de los proyectos de GNL en Norteamérica ha debilitado temporalmente las perspectivas de demanda para 2028-2029. Un factor variable adicional es la caída en el precio de los nuevos buques de GNL, debido a que China ha obtenido pedidos agresivos bajo la condición de comprar el gas. En el ámbito de los buques especiales, la pérdida de la licitación para el proyecto de submarinos en Canadá ha actuado como un retroceso en su impulso.
A pesar de esto, Kim Hyun mantuvo una visión optimista a largo plazo. Destacó que la inversión en infraestructura de GNL se expandirá finalmente debido al aumento de la demanda energética por la expansión de los centros de datos de IA en Estados Unidos, y que la demanda prevista para 2030-2031 muestra, por el contrario, un aumento aún mayor. Asimismo, diagnosticó que el impulso de los buques especiales tiene altas probabilidades de resurgir, citando como ejemplo la reciente selección de Philly Shipyard para la construcción de un buque de desembarco mediano para la Marina de EE. UU. el pasado 29 de octubre.
Energía nuclear: una "fase de verificación" entre las expectativas y los proyectos reales
El sector nuclear mostró el ascenso más fuerte en la primera mitad del año, vinculado a la demanda de energía para la IA, pero actualmente atraviesa un periodo de espera mientras las expectativas se traducen en beneficios y la confirmación de proyectos. Aunque existen grandes debates sobre la construcción de grandes centrales nucleares, la fase de inicio real de obras o la confirmación definitiva de los proyectos aún no se ha intensificado. Esto ha provocado un retroceso en las expectativas, ya que la materialización de los proyectos se está demorando en comparación con la proyección de las expectativas.
Recientemente, surgió la preocupación sobre la rentabilidad del esquema "Team Korea" tras las noticias de que las negociaciones entre el consorcio de KHNP y la empresa constructora Daewoo Engineering & Construction respecto al proyecto nuclear en Chequia se habían roto. Además, el sentimiento de inversión se ha visto contraído debido a que los momentos de acuerdos específicos para empresas individuales —como el proyecto de SMR en Palisades (EE. UU.) impulsado por Hyundai Engineering & Construction, la unidad 4 de la central de Fermi, o los proyectos en Bulgaria y Kozloduy— no han surgido en la segunda mitad de este año o en el cuarto trimestre, como se esperaba inicialmente.
No obstante, la expectativa por la exportación de energía nuclear a Estados Unidos persiste. En las propuestas relacionadas con la inversión en EE. UU. de septiembre pasado, 120.000 millones de dólares de los 200.000 millones totales estaban vinculados a la energía nuclear, lo cual es coherente con la postura del gobierno de Trump de confirmar 10 proyectos de grandes centrales nucleares. En este proceso, se ha mencionado la posibilidad de que se incluyan dos unidades del reactor coreano (APR-1400), y movimientos como la adquisición de participaciones por parte de Westinghouse también son factores que reavivan la expectativa por los negocios nucleares en EE. UU. En última instancia, se espera que el sector nuclear reconstruya su impulso al superar esta "fase de verificación", pasando de un simple aumento en la cartera de pedidos a la confirmación y ejecución real de los proyectos.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.