
防衛・造船・原発の主要銘柄が大幅下落、受注遅延や不確実性が懸念に
防衛、造船、原発といった韓国の主要産業セクターが、受注の遅延や地政学的リスク、プロジェクトの不確実性により、高値から大幅な調整局面を迎えている。
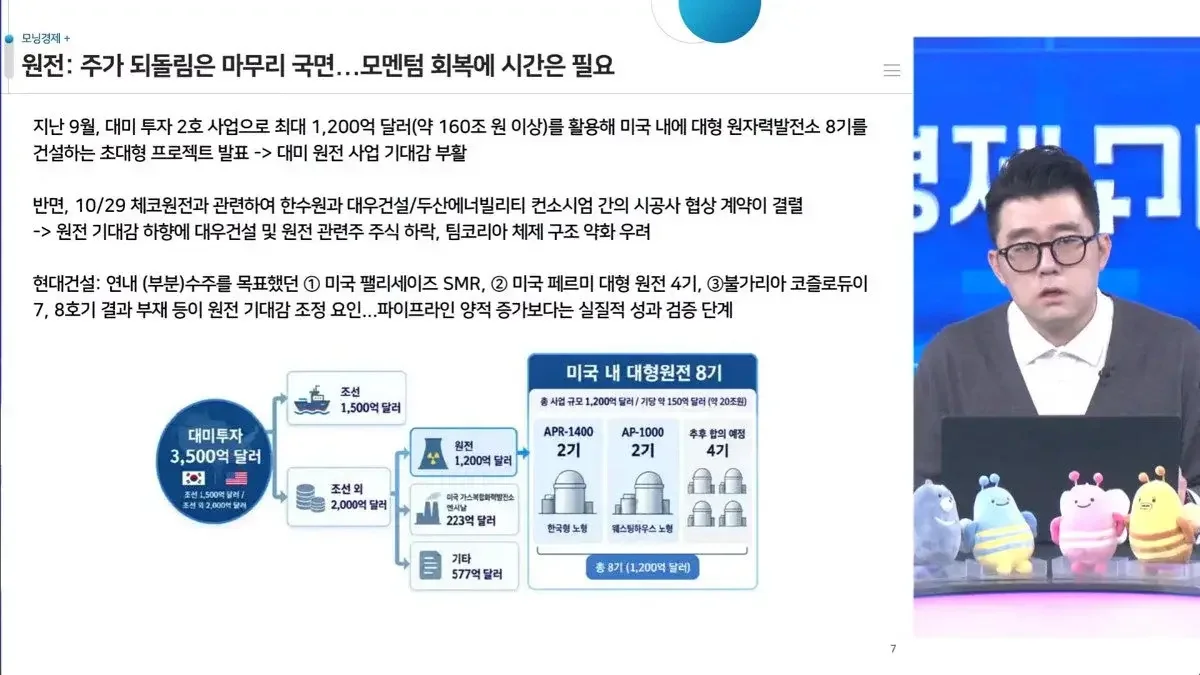
防衛、造船、原発の主要セクターが、受注の遅延や地政学的リスクにより高値から50〜60%台の下落を記録している。防衛では現代ロテムが70%以上下落するなど、期待感から実績への移行過程で調整局面を迎えている。
防衛、造船、原発といった、いわゆる「K産業」の核心セクターが、高値から大幅な調整を受けており、投資家の懸念が深まっている。今年上半期、受注への期待感から急騰したこれらの銘柄は、最近では受注の遅延や地政学的リスク、プロジェクトの不確実性などが重なり、低迷した推移を見せている。
ウリィ銀行のキム・ヒョン投資商品戦略担当による分析によると、防衛・造船・原発関連の主要銘柄は、概ね4月から5月頃に高値を形成した後、最近は下落傾向にある。特に防衛セクターでは、現代ロテムが高値から70%以上下落するなど下落幅が大きく、造船ではハンファオーシャン、原発ではBHIが相対的に高い下落率を記録し、市場の懸念を反映した。これらの銘柄は、概ね高値から50〜60%台の下落率を示しており、極めて不振な動きとなっている。
防衛:受注成長の鈍化と引き渡し遅延による「アーンショック」
防衛セクターの不振は、受注成長の一時的な鈍化と引き渡し遅延の問題に起因する。中東地域のホルムズ海峡情勢などにより、予想されていた受注締結環境が不透明になり、受注の空白が発生したとの分析だ。ただし、韓国の受注レベル自体は2022年第1四半期と比較して依然として高い水準を維持しており、実績自体は堅調であるとの見通しが出ている。これに為替の問題が重なり、期待よりも低い成長となった点も株価に影響を与えた。
最近、市場心理を萎縮させたのは実績の変動性である。ハンファエアロスペースの場合、製品の引き渡し遅延や大田事業所の火災による一時的な費用の発生などが重なり、「アーンショック」を記録した。キム担当は動画の中で「第3四半期に遅延した引き渡し分が第4四半期に集中するだろう。Chunmooなどの主要品目の出荷量は増えるだろう」とし、今後の実績回復の可能性を示唆した。
グローバルな政治状況による変動性も存在する。ポーランドとの政府間契約の遅延や、ペルーなど信用度の低い国々との履行契約の遅延は、輸出企業に共通するリスクだ。また、米中間選挙の結果に伴う防衛予算増額の制限への懸念も存在する。しかし、キム担当は「米国はイラン戦争を通じてミサイルの消費が多く、武器庫を満たす必要がある状況であるため、過度な予算懸念は適切ではない」と分析した。また、欧州の財政危機の中でも、コスト最適化を求める国々にとってK-防衛は依然として魅力的な選択肢となり得るとし、2022年以降に高まったシェアを背景に、来年には十分に回復できる局面が来ると展望した。
造船:商船受注のピークアウト懸念とLNG・特殊船モメンタムの遅延
造船セクターは、商船中心の迅速な受注達成の後に訪れた「ピークアウト(頂点の通過)」への懸念と、新たな成長動力の遅延が重なっている。すでにドック(Dock)が高利益率の船舶で満たされており、収益性は来年や再来年まである程度担保されている状況だが、今年、商船の発注を目標よりもはるかに早く消化したため、来年以降に商船需要が減少する可能性があるとの懸念が提起されている。
今後の成長の鍵となる北米LNG運搬船と米海軍の特殊船(MASプロジェクト)に関連するモメンタムも、速度調整の段階にある。ホルムズ海峡の問題などにより、中東カタール地域からLNGを運ぶ船舶が運航できず、中古市場に流れるなど、需給の変動が生じた。また、北米のLNGプロジェクトの投資決定が遅延し、2028〜2029年の需要予測が一時的に弱まったことも影響した。特に、中国がガスを購入する条件で攻撃的な受注を勝ち取り、LNG船舶の新造船価が下落した点も変数である。特殊船分野では、カナダの潜水艦事業での失注などがモメンタムの後退として作用した。
ただし、キム担当は長期的な観点からの楽観論を維持した。米国内のAIデータセンター拡充に伴うエネルギー需要の増加により、LNGインフラ投資は最終的に拡大するはずであり、2030〜2031年の予想需要はむしろさらに大きな幅で上昇している点を強調した。また、去る10月29日にPhilly Shipyardが米海軍の中型揚陸艦の建造に選定された事例のように、特殊船のモメンタムは再び復活する可能性が高いと診断した。
原発:期待感と実際のプロジェクトの間にある「検証段階」
原発セクターは、上半期にAIの電力需要と相まって最も強力な上昇を見せたが、現在は期待感が実績やプロジェクトの確定へとつながる過程で発生する「時差」に耐える局面である。大型原発の建設といった巨大な議論は存在するが、実際の着工やプロジェクトの確定段階がまだ本格化していないためだ。期待感が反映されたものに対し、現実化する部分が遅れていることで、期待感が後退する構図が出ている。
最近では、チェコ原発事業に関して、韓国水力原子力コンソーシアムと施工会社(大宇建設)との間の交渉が決裂したというニュースが伝わり、「チーム・コリア」体制の収益性への懸念が浮上した。また、現代建設が推進している米国のパリセーズSMR、フェルミ原発4号機、ブルガリアおよびコゾロドゥイ・プロジェクトなど、個別企業の具体的な合意時期が当初予想していた今年下半期や第4四半期中に現れず、投資心理が萎縮した側面がある。
それにもかかわらず、対米原発輸出への期待感は依然として残っている。去る9月の対米投資関連案において、2,000億ドル中の1,200億ドルが原発に関連する内容であり、これはトランプ政権の大型原発10プロジェクト確定の基調と一致する。この過程で、韓国型原発(APR-1400)2基が含まれる可能性が言及されており、ウェスティングハウスの持分取得の動きなども、対米原発事業への期待感を復活させる要素となっている。結局、原発セクターは単なる受注パイプラインの増加を超え、実際のプロジェクトが確定し実行される「検証段階」を通過することで、モメンタムを再構築するものと見られる。
0コメント
現在コメントの投稿は無効になっています。