
William Bengen eleva la tasa de retiro seguro al 4,7%
William Bengen, el creador de la "4% Rule", ha propuesto aumentar la tasa de retiro seguro al 4,7% debido a los cambios en el mercado y modelos de asignación de activos más precisos. En una entrevista, el experto explicó la evolución de su investigación y su estrategia de preservación de capital.
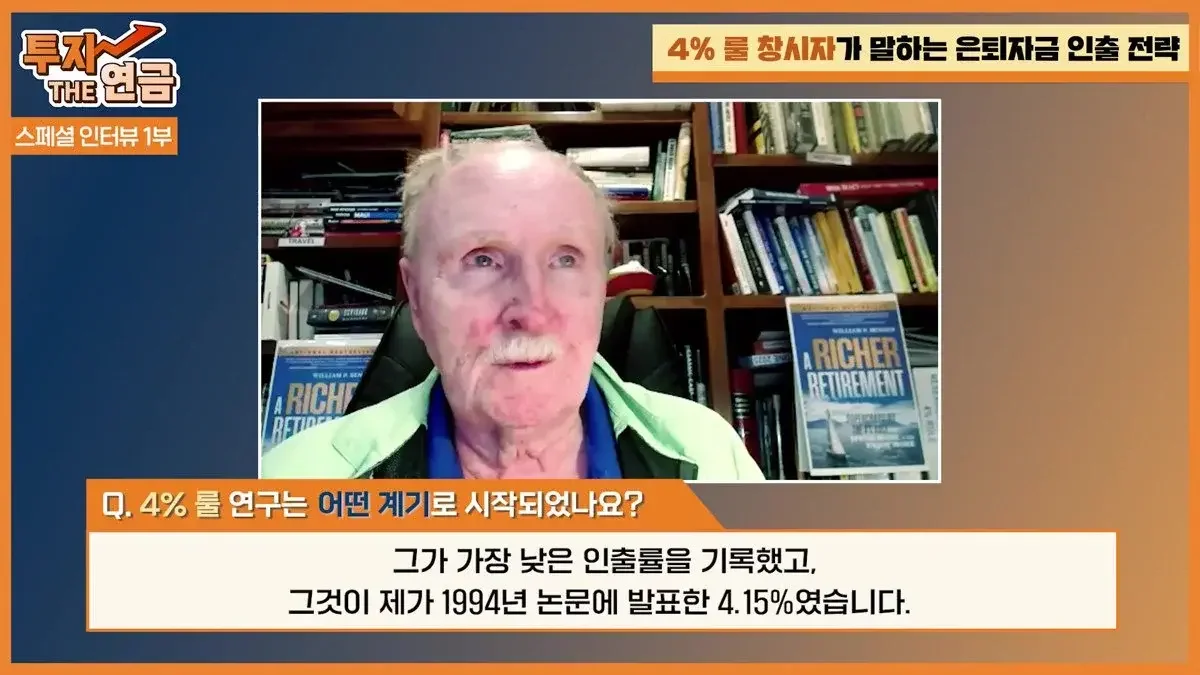
El creador de la "4% Rule", William Bengen, ha actualizado su investigación en Corea para proponer una tasa de retiro seguro del 4,7% tras el fuerte mercado alcista de los últimos 15 años. Su nuevo modelo, basado en la preservación de activos, busca mantener el poder adquisitivo mediante ajustes por inflación.
La incertidumbre sobre cuándo se agotarán los fondos de jubilación es una preocupación común para todos los futuros jubilados. Para resolver esto, los planificadores financieros de todo el mundo utilizan como referencia la "4% Rule". El creador de esta regla, que limita la tasa mínima de retiro para que los fondos de jubilación no se agoten en aproximadamente un 4%, reveló recientemente sus investigaciones y sus estrategias de retiro actualizadas en una entrevista realizada en Corea.
Esta entrevista, presentada por Mirae Asset Investment and Pension TV, detalla desde la trayectoria única de Bengen, quien pasó de la ingeniería aeroespacial a convertirse en experto financiero, hasta el trasfondo del nacimiento de la "4% Rule" a principios de la década de 1990 y los fundamentos de la reciente actualización de la tasa de retiro seguro (SafeMax).
De estudiante de ingeniería aeroespacial a creador de la "4% Rule"
La trayectoria de Bengen es inusual. Tras estudiar ingeniería aeroespacial en el MIT y gestionar la empresa familiar de distribución de bebidas antes de venderla, estudió finanzas, obtuvo la certificación CFP y se convirtió en planificador financiero. En la entrevista en video, expresó sus sentimientos de aquel entonces: "Durante mis años universitarios, esperaba participar en la exploración planetaria, como la exploración de Marte, pero como Marte seguía siendo un sueño lejano, decidí dedicarme a algo distinto a mi campo de pasión original".
El motivo por el que se lanzó a investigar surgió de las preguntas de sus clientes. Bengen recordó que, mientras trabajaba como planificador financiero a principios de los años 90, recibía constantemente preguntas como "¿Cuánto debo ahorrar para la jubilación?" o "¿Cuánto puedo gastar cada año para que el dinero no se acabe después de jubilarme?". Esto se debía a que no podía encontrar respuestas claras en ningún lugar, ya sea en los libros de texto de CFP, revistas financieras o en el WSJ. Incluso al preguntar a sus colegas planificadores financieros de la época, las respuestas variaban entre el 3% y el 8%.
Bengen decidió recopilar datos por su cuenta. Utilizando la hoja de cálculo 'Lotus 1-2-3', construyó un modelo basado en los rendimientos de las inversiones y los datos del Índice de Precios al Consumidor (CPI) desde 1926. Tras simular cientos de casos de jubilación, descubrió que, incluso en las condiciones más adversas de los casos de jubilación de octubre de 1968, la tasa de retiro que evitaba la quiebra era del 4,15%, lo que se convirtió en la base de la futura "4% Rule". Explicó, sin embargo, que durante el proceso de divulgación al público, la cifra se ajustó ligeramente al 4%.
No es el 4% del saldo anual... un "método de retiro" que refleja la inflación
Muchas personas confunden la "4% Rule" con un método de "retiro de tasa fija", donde se retira el 4% del saldo restante cada año. Sin embargo, el método propuesto por Bengen es fundamentalmente diferente. No es un sistema donde el monto del retiro disminuye en proporción al saldo cada año, sino uno en el que se retira una cantidad determinada el primer año y, a partir del año siguiente, se incrementa el monto del retiro según la tasa de inflación.
Bengen explica esto como el "enfoque COLA (Ajuste por Costo de Vida)". Se inicia el retiro basándose en un porcentaje específico derivado de la investigación y, posteriormente, no se vuelve a utilizar dicho porcentaje, sino que se ajusta el monto del retiro cada año únicamente según la inflación. Esta es una estrategia para mantener el nivel de vida preservando el poder adquisitivo real durante todo el periodo de jubilación. El principio es similar al de cómo los pagos de la Pensión Nacional se ajustan cada año conforme a la inflación.
"La tasa de retiro seguro sube al 4,7%"... entorno de mercado cambiante y estrategia de cartera
A través de su libro recientemente publicado, 'All Richer Retirement', Bengen ha incrementado la cifra de la tasa de retiro seguro del pasado. Mientras que la cifra que asumía el peor escenario en el pasado era del 4,15%, la tasa de retiro seguro (SafeMax) derivada de su investigación reciente ha subido al 4,7%. Como fundamento, citó el fuerte mercado alcista (Bull Market) que ha persistido en los últimos 15 años y los modelos de asignación de activos más sofisticados. Pronosticó que, "en términos realistas, podría ser posible del 5% al 5,5%, o incluso más".
El núcleo de su estrategia de inversión es la "preservación de activos". Bengen enfatizó: "Para un jubilado, la pérdida de activos priva de la oportunidad de recuperación, por lo que proteger el capital es la prioridad número uno". Para ello, gestiona actualmente una cartera compuesta por un total de 7 clases de activos, que incluyen 5 tipos de acciones, bonos y efectivo. Añadió que, "aunque en el futuro se podrían añadir más clases de activos, según los resultados de la investigación reciente, parece que se ha llegado a una etapa de 'rendimientos decrecientes' donde añadir más clases de activos no ayuda significativamente a aumentar el rendimiento".
Especialmente, él otorga importancia a la correlación entre los activos. Según su explicación, "si se pueden combinar activos que bajen cuando otros activos de la cartera suban, o viceversa, se puede crear un flujo mucho más suave (Smooth), lo que conduce a una tasa de retiro más alta". Además, recomendó que los jubilados busquen la ayuda de terceros para gestionar activamente el riesgo y así evitar que sus decisiones se vean influenciadas por las emociones al gestionar sus activos.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.