
親子間の低価格売買、「3億ウォン」基準を超えると贈与取得税の重課に注意
親が子に住宅を譲る際、贈与・売買・負担付贈与の各方式における税務リスクと、最新の地方税法施行令による取得税の重課基準について解説しています。
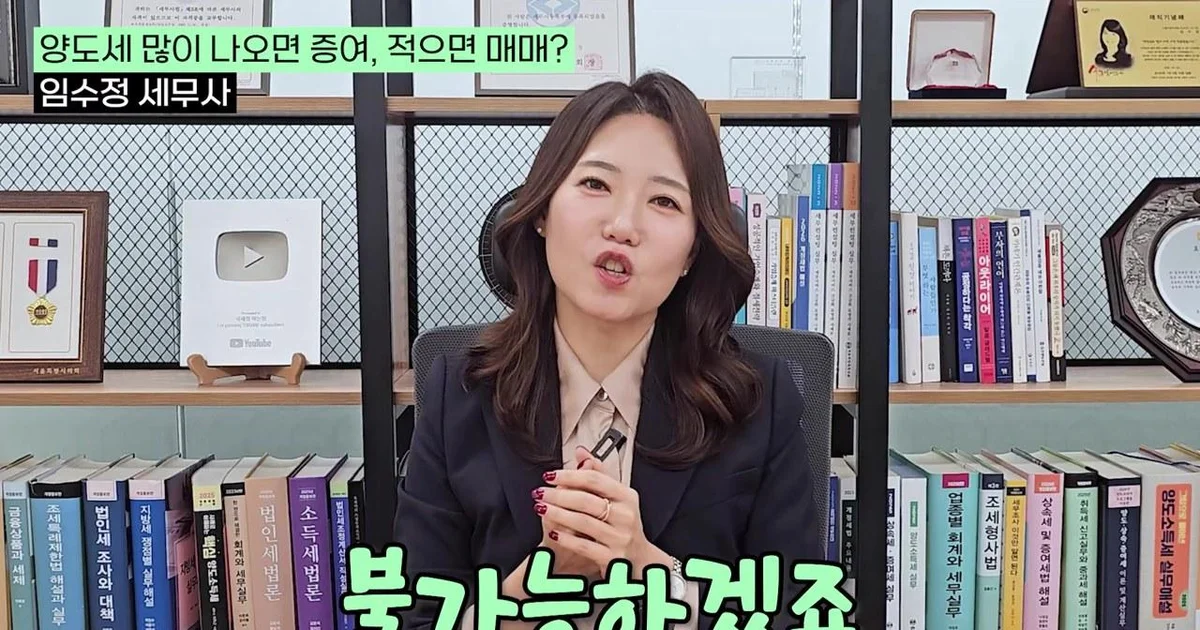
親が子に住宅を譲る方式は、大きく分けて贈与、売買、そして債務を共に引き継ぐ負担付贈与に分けられる。最近の税制改正と地方税法施行令の変更により、家族間の取引において考慮すべき税務リスクが高まっている状況だ。YouTubeチャンネル「セグム・アヌンヒョン」の動画によると、資産承継の方式によって納税義務者と適用税率が完全に異なるため、精緻な計画が必要である。
贈与・売買・負担付贈与、誰がどのような税金を払うのか
親が子に何の対価もなしに家を譲る場合は「贈与」に該当する。この場合、子は財産を無償で得たことになるため贈与税を納付しなければならず、本人名義で家を取得するため取得税の納付義務も負う。贈与税の場合、「年賦延納制度」を活用すれば、申告時に6分の1を納付し、残りを5年間にわたって計6回に分けて支払うことができるため、子の所得が十分であれば納付計画を立てやすい。また、贈与には実居住義務がないため、贈与を受けた後に転貸(チャルス)に出し、その転貸料で贈与税を納付する方法も活用可能だ。
一方、代金を受け取って家を売る「売買」の場合、代金を受け取った親は譲渡所得税を、家を買った子は取得税を負担する。もし時価よりもあまりに安く売る場合、その差額分を子が利益を得たとみなされ、贈与税が追加で賦課される可能性がある。債務を含めて引き継ぐ「負担付贈与」は、贈与と譲渡が混合した形態だ。例えば、20億ウォンのマンションに10億ウォンの伝貰(チョンセ)保証金がある場合、子は債務を除いた10億ウォンに対して贈与税を払い、親は債務部分である10億ウォンを有償で譲渡したものとみなされ譲渡所得税を払う。この際、取得税は債務部分(有償)と贈与部分(無償)の税率がそれぞれ異なって適用される。
ただし、ソウルなどの調整対象地域内の土地取引許可区域に縛られている住宅は、売買や負担付贈与の際に実居住義務が発生する。動画では「居住が困難な状況(例:海外居住の子)であれば売買と負担付贈与は不可能であり、純粋な贈与のみが選択肢となる」と説明している。ただし、今年5月から無住宅者が賃借人がいる家を買う場合、賃借人の契約終了時まで最長2年まで入居を遅らせることができるよう制度が変更されたため、子が無住宅者であれば不動産許可要件をまず確認すべきである。
「3億ウォン」基準と夫婦共同名義の低価格売買の変数
家族間の低価格売買において最も注意すべき点は「差額3億ウォン」である。現行の相続税及び贈与税法上、時価と取引価額の差が3億ウォン未満であれば贈与税の問題は発生しない。しかし、今年改正された地方税法によれば、時価と対価の差が「時価の30%」または「3億ウォン」のいずれか小さい方の金額以上である場合、これを売買ではなく「贈与」とみなして贈与取得税率が適用される。特に調整対象地域内の時価標準額3億ウォン以上の住宅を贈与する場合、取得税率が12%まで跳ね上がる可能性があるため注意が必要だ。したがって、調整対象地域であっても時価標準額が3億ウォン未満の物件であれば、贈与を積極的に検討することができる。
夫婦共同名義を活用した節税戦略についても言及された。相続税及び贈与税法第35条(低価譲受による利益の贈与)の規定を解釈する際、譲受人別に判断するため、子の夫婦が共同名義で家を買う場合、息子と嫁がそれぞれ時価に対し3億ウォンずつ(計6億ウォン)安く買う形となり、贈与税問題を回避できるというのが動画の説明だ。ただし、今年6月1日から施行された地方税法施行令により、持分を取得した場合は全持分を取得したものとみなして差額を計算するため、夫婦共同名義の場合でも全持分に対する差額が「時価の30%または3億ウォン」の基準を超えないよう、取引価額を細かく調整しなければならない。
また、低価格売買の際、子の資金源が不明確であれば危険である。例えば、10億ウォンのマンションを7億1,000万ウォンで売買しながら、2億ウォンだけを支払い、残りの5億ウォンを親に借用書を書いて借りる方式は、税法上で許容される範囲内の制度利用であったとしても推奨されない取引方式である。動画では「借用書の代わりに、代金は本人の資金で確実に支払うように」と強調した。
親が1戸主の持ち主であれば「低価格売買」が最適な代替案になり得る
動画では、親が1世帯1戸の非課税要件を満たしている場合、低価格売買が非常に効率的な資産承継手段になり得ると分析している。親が退職後に住宅規模を縮小しようとし、子がより条件の良い地域(上位地域)へ移動しようとする際、時価よりも安く子に家を譲る方式だ。この構造が有利な理由は、親が1世帯1戸の持ち主として長期保有特別控除(最大80%)を適用されれば、譲渡所得税の負担が大きくないためである。子は贈与税の負担なく資産を取得でき、将来的な親の相続税の節税効果まで期待できる。
ただし、取引の際、時価と取引価額の差が時価の5%または3億ウォン以上差がある場合、親は時価を基準に譲渡所得税を申告しなければならず(不当行為計算否認規定)、子もまた時価認定額を基準に取得税を納付しなければならない点に留意すべきである。結論として、親の1戸所有の有無、子の資金動員能力、そして該当地域の取得税重課の有無を総合的に考慮して、贈与と売買の中から最適な方策を決定すべきである。
0コメント
現在コメントの投稿は無効になっています。