
海外株式の譲渡所得税、損失が出ている銘柄を売却して「損益通算」を活用すれば節税が可能
海外株式投資において、利益が出た銘柄と損失が出た銘柄を同じ年に売却して利益と損失を相殺する「損益通算」を活用することで、税負担を軽減できる戦略が注目されている。
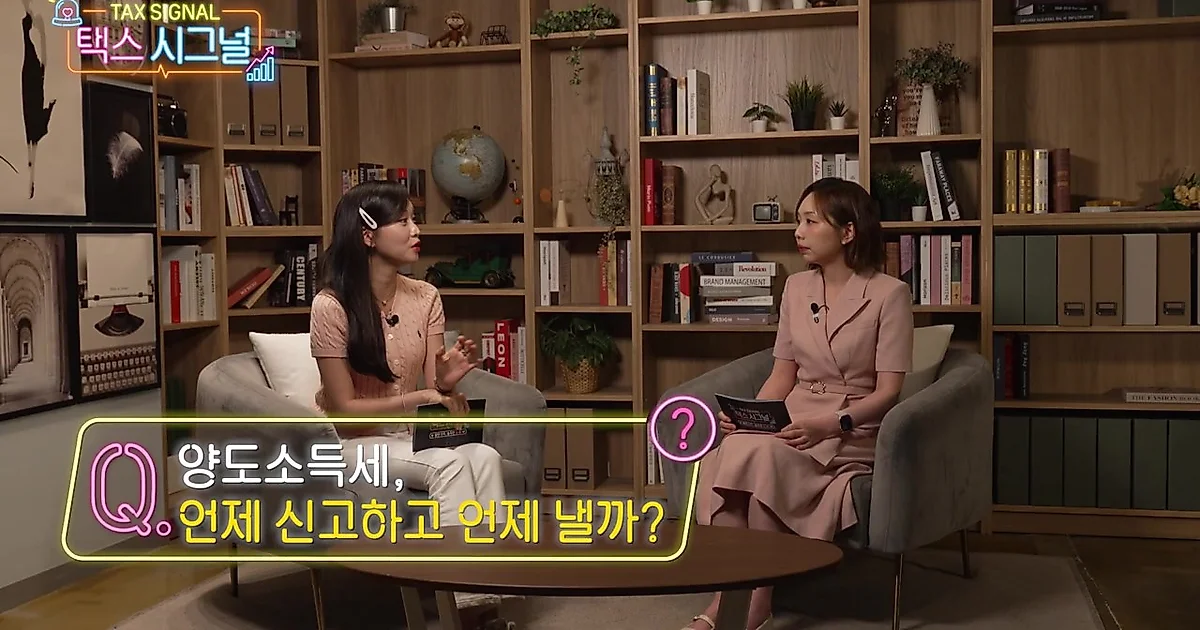
海外株式投資の際に発生した利益を減らして税負担を低くする「損益通算」戦略が注目を集めている。収益が出た銘柄と損失が出た銘柄を同じ年に共に売却し、全体の純利益を下げる方式だ。
収益と損失を合算する「損益通算」…課税対象額を下げる
韓国国税庁の映像によると、海外株式の譲渡所得税は一年間に発生した純利益を基準に計算される。この際、収益が発生した銘柄と損失が発生した銘柄を共に売却して、利益と損失を合算する方法を「損益通算」という。
例えば、A株式で1,000万ウォンの利益が発生し、B株式で500万ウォンの損失が発生した場合、両銘柄をすべて売却すれば純利益は500万ウォンと算定される。ここに海外株式譲渡所得の基本控除である250万ウォンを適用すると、最終的に税金を賦課する対象額は250万ウォンに減少する。もし利益が出たA株式のみを売却した場合は、課税対象額がはるかに大きくなるため、損失が出ている銘柄を一時的に売却して損失を確定させることが節税に役立つ可能性がある。
5月の譲渡所得税確定申告が必須…未申告時は20%の加算税を賦課
海外株式の譲渡所得税は、総合所得税と合算されず別途申告しなければならない項目だ。申告時期は毎年5月で、総合所得税の申告期間内に「譲渡所得税確定申告」を進めなければならない。映像では、これを総合所得税の申告と混同しないよう注意を促した。
申告期限を逃した場合に発生する経済的な不利益も大きい。申告期間を過ぎて申告しない場合、「無申告加算税」として収益の20%が賦課されることがあり、納付が遅れる場合には「納付遅延加算税」が追加でつく。出演者は「税金を節約するためには、期限内に申告し、期限内に納付することが重要だ」と述べ、期限内の申告による不必要な税金支出の防止を強調した。
0コメント
現在コメントの投稿は無効になっています。