
「狂おしいほど買いたい時が天井…」イ・チェウォン議長が語る価値投資の原則と半導体見通し
ライフ資産運用のイ・チェウォン議長が、39年間の投資経験に基づき、モメンタム投資と価値投資の違いや、心理的要因が投資に与える影響について解説した。また、半導体産業の見通しやサムスン電子への視点、為替変動に伴う内需企業の機会についても言及した。
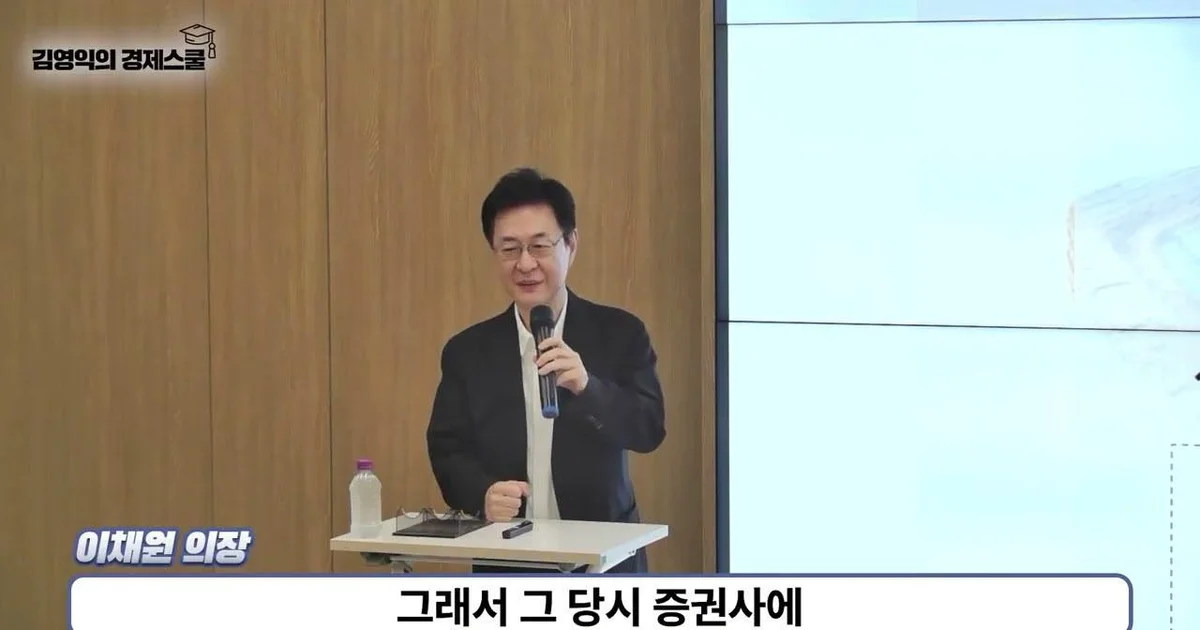
市場の変動性が拡大する状況において、投資家が持つべき原則と産業別の見通しを検討する時間が設けられた。ライフ資産運用のイ・チェウォン議長は、39年間の投資経験に基づき、モメンタム投資と価値投資の違いを説明し、投資家が警戒すべき心理的要因を分析した。
「狂おしいほど買いたい時が天井、恐ろしい時が底」
イ・チェウォン議長は、投資戦略を大きくモメンタム投資と価値投資に分類した。映像の中のイ議長の解説によると、モメンタム投資は直感と洞察力に優れた者が遂行し、株価が下落する際に損切りを通じてリスクに対応する哲学を持つ。一方、価値投資は企業の内在価値と株価の乖離を利用する方式であり、株価が下落しても企業価値が毀損されていなければ、むしろ買いの機会とする特徴がある。
イ議長は、過去の1999年のロッテストア(当時ロッテスイング)への投資事例を通じて、人間の本性を説明した。当時、時価総額に対して保有不動産の価値が高かった当該銘柄を購入した経験に触れ、株価が10万ウォンから8万ウォン、7万ウォンへと下落する過程で経験した心理的な混乱を伝えた。イ議長は当時、より低い価格で買おうとする欲望と、追加下落に対する恐怖のために、結局6万ウォン台で追加買い注文を出すことができなかったと明かした。その後、当該の株式は260万ウォンまで上昇したが、自身は当時の恐怖のために買えなかったことに言及し、「狂おしいほど株を買いたい時が天井である可能性が高く、すべての株を投げ捨てたいほど恐ろしい時が底である可能性が高い」と述べた。
半導体市況に対する中立的な視点とサムスン電子の観点
半導体産業については、データに基づいた中立的な意見を提示した。イ議長は、DDR5のスポット価格、AI販売価格、GPUレンタルインデックスの3つの指標を根拠として挙げた。映像の説明によると、DDR5の価格は昨年と比較して大きく上がったが現在は足踏み状態であり、AI販売価格は1ドルから0.5ドル水準へと急落している点を指摘した。また、GPUレンタルインデックスに関連して、現在の価格は過去に安価だった時に投入された費用を反映しているという点から、1年後に高い価格で投入された費用が収益性に与える影響を懸念した。
サムスン電子については、価値投資家の観点からアプローチした。イ議長は、サムスン電子が現在、低いP/E(株価収益率)と高い配当利回りを示す優れた価値株であると言及した。ただし、株価が内在価値に対して高くなるほど比重を減らすという価値投資の原則に従い、株価が上がるほど比重を調節することになると説明した。
為替下落に伴う内需企業の機会
半導体以外の投資機会としては、為替変動に伴う内需企業を挙げた。イ議長は、為替が1,560ウォンから1,350ウォン水準へと急落した状況に触れ、ウォン高(為替下落)の際に恩恵を受けることができる内需株に注目する必要があると述べた。特に、営業利益は発生するものの為替差損によって困難に直面している飲食料業種など、原材料の輸入比重が高い企業が好機を迎えられる可能性があると分析した。
また、市場に流れた資金の流れに言及し、昨年50兆ウォン規模だった国内全体の配当金が、今年は80兆から100兆ウォン規模に増えることが予想される点、サムスン電子とSK hynixの配当拡大および成果給の支給などによって市場に流動性が供給されている点を説明した。イ議長は、このような資金が今後どこへ流れるかに注目し、韓国市場のプレミアム・ディスカウントが解消される時点を期待するという見解を示した。
0コメント
現在コメントの投稿は無効になっています。