
利子・配当が2,000万ウォンを超えると「税金の爆弾」…ISA・年金貯蓄を活用して金融総合課税を避けるべき
利子や配当などの金融所得が年間2,000万ウォンを超えると、金融総合課税の対象となり税負担が増えるだけでなく、健康保険料の負担も増大する可能性がある。これを防ぐためには、ISA、年金貯蓄、IRPといった節税口座を戦略的に活用することが重要である。
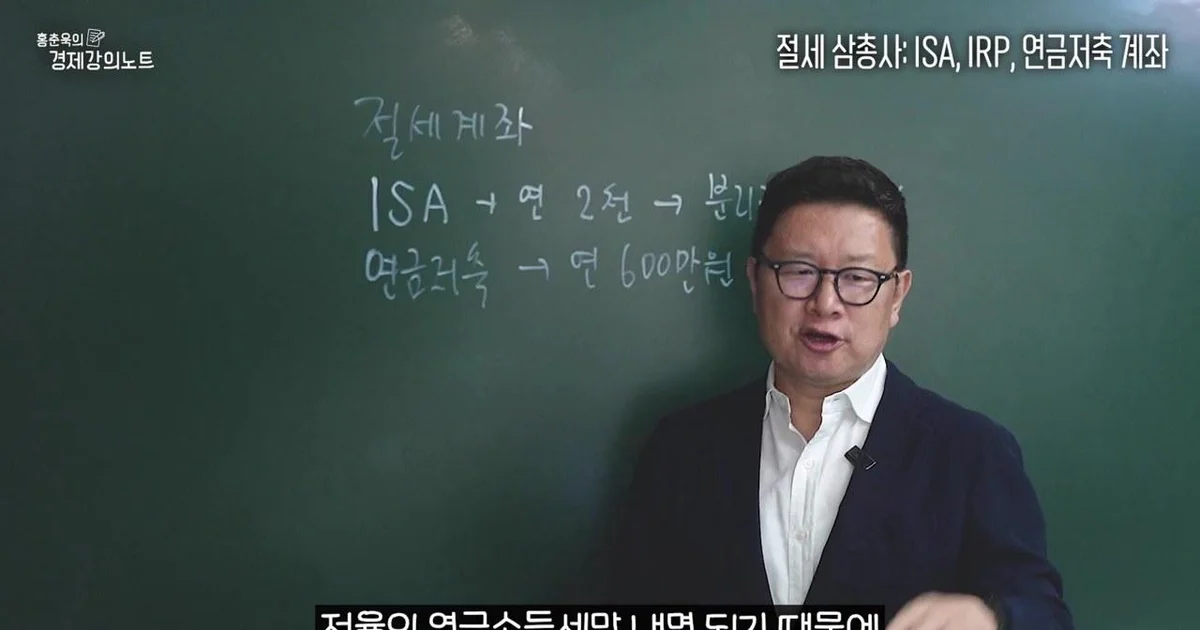
金融所得が一定の水準を超えると、税率が急激に高くなるだけでなく、健康保険料の負担まで増大する可能性があるため、注意が必要だ。利子および配当所得が年2,000万ウォンを超えると、金融総合課税の対象となり、勤労所得など他の所得と合算されるためである。
利子・配当が2,000万ウォンを超えると「総合所得税」へ転換…健康保険料の負担も増大
一般的に、株式の配当金や利子所得には15.4%の税率が適用される。しかし、金融所得が年2,000万ウォンを超える瞬間、問題は複雑になる。「ホン・チュヌクの経済講義ノート」の動画によると、金融所得が2,000万ウォンを超えると、当該所得が勤労所得などと合算される金融総合課税の対象へと転換される。過去には金融総合課税の基準が4,000万ウォンであったが、現在は2,000万ウォンに引き下げられており、今後は1,000万ウォンまで下がるのではないかという懸念も出ている。この場合、所得水準に応じて適用される税率は、15.4%よりもはるかに高い累進税率へと上がる。例えば、所得が8,800万ウォン以下の時に適用される税率区分と比較すると、税負担の差は歴然としている。
特に注意すべき点は税金だけではない。動画では、金融総合課税の対象になると健康保険料が大幅に上昇する可能性がある点が強調された。出演者は過去自身の経験を事例として挙げ、2018年末の引退(FIRE)後、配当や特販預金などで資産を運用していた際、利子・配当所得が2,000万ウォンを超えた状況に言及した。当時執筆した本の販売によるその他所得まで合算されて総合所得税が課され、高い税率の適用はもちろん、毎月数百万ウォンに達する健康保険料を負担しなければならなかった状況を説明し、「引退を設計する人々は金融総合課税の管理が必須である」と助言した。
ISA・年金貯蓄・IRP、口座別の特徴と優先順位は?
このような税負担を軽減するための核心的な手段は、節税口座を活用することである。動画では、ISA(個人総合管理口座)、年金貯蓄、IRP(個人型退職年金)の3つの口座の特徴を比較した。
まずISAは、現在最も重要な口座として挙げられる。年間2,000万ウォンまで納入可能であり、今後の新商品の導入などに伴い、限度額が4,000万ウォンまで拡大される可能性についても言及された。ISAの核心は「分離課税」にある。口座の種類によって違いはあるが、年間200万ウォンから400万ウォンまでの利子および配当所得については、税金を払わない非課税の特典が提供される。これを超える所得に対しても、9.9%の低い税率で分離課税されるため、金融総合課税の対象から除外される効果を享受できる。出演者は「制度が整っているうちに、最大限限度額を埋めるのが良い」と付け加えた。
年金貯蓄とIRPは、税額控除の特典が強力だ。年金貯蓄は年間600万ウォンまで税額控除が可能であり、IRPを合算すると年間最大900万ウォンまで特典を受けることができる。つまり、年金貯蓄で600万ウォンを控除を受けた場合、IRPを通じて追加で300万ウォンまで控除を受けることができる構造だ。また、投資収益に対する税金をすぐには払わず、後で55歳以降に年金を受領する際に低い税率の年金所得税として納付する「課税繰延」効果があり、複利効果を最大化できる。
口座の活用順序については、年齢層別の戦略を提示した。相対的に元本の引き出しが自由なISAを若い層が優先的に活用するのが良く、引退が近い40〜50代は年金貯蓄やIRPを通じて金融総合課税のリスクを避け、低い年金所得税で資産を引き出す戦略が有効であると説明した。ただし、引退が間近に迫っている場合には、年金貯蓄やIRPを中心に運用して金融総合課税の恐怖から脱する方が良いと助言した。
IRP「安全資産30%」規定…混合型ETFで資産配分が可能
節税口座を活用した資産配分戦略を実行する際は、口座別の規定を考慮しなければならない。特にIRPの場合、全資産の30%を必ず安全資産に投資しなければならないという規定があるため、一般的な資産配分戦略(例:株式75%、債券25%など)をそのまま適用することが難しい場合がある。
これを解決するための方法として、「混合型ETF」の活用が提示された。株式と債券が一定の割合で混ざっている混合型商品を活用すれば、当該商品を安全資産として認められつつ、株式と債券に分散投資する効果を得ることができる。動画では「KODEX アメリカ債券混合」のような商品を例に挙げた。当該商品は株式50%、アメリカ国債50%で構成されているため、これを活用すれば安全資産比率30%の規定を遵守しながら、KOSPI 25%、アメリカ国債 25%を配分する「投資四分法」戦略を効率的に実現できる。これにより「投資五分法」レベルの運用まで可能であると説明した。
ただし、すべての商品を節税口座で購入できるわけではない。アメリカのリッツETFである「VNQ」のような海外上場ETFは、ISAや年金口座で直接購入することはできない。国内に発売された海外リッツ商品が、グローバルなVNQのパフォーマンスを完全に追随できないという現実的な限界についても言及された。したがって、このような資産は一般の証券口座(CMAなど)を利用しなければならず、節税口座内ではアメリカ株式やダウ・ジョーンズ配当ETFなどで代替して運用する「変形された資産配分戦略」が必要であると助言した。
出演者は「節税口座を活用した場合と一般口座を活用した場合の成果の差は、考えたよりも非常に大きい」とし、税金を先送りする課税繰延効果と節税特典を通じて、長期投資の基盤を築くことを勧告した。
0コメント
現在コメントの投稿は無効になっています。