
「6%の減額を受け入れるか」…国民年金の繰上げ受給、「平均寿命」を考慮すべき
国民年金の受給時期を早める「繰上げ受給者」が100万人を超えました。専門家は、単なる投資収益率の計算ではなく、期待寿命を考慮した長期的な視点での意思決定が必要だと強調しています。
国民年金の受給時期を早める「繰上げ受給者」が100万人を超えました。経済的な困難によるものだという分析もありますが、国民年金基金の枯渇に対する不安感と、繰上げ受給による減額分を高い投資収益率で補填できるという期待感が複合的に作用しています。しかし、専門家は単純な収益率の計算よりも、期待寿命を考慮した長期的な観点での意思決定が必要だと強調しています。
繰上げ受給の罠、「物価上昇率」と「複利効果」を見落としてはならない
財テクはヒキガエル税理士のYouTubeチャンネルに掲載されたイ・チョン代表の映像によると、繰上げ年金を選択する場合、1年早めるごとに年金額が6%ずつ減額されます。一部の受給者は、米国のS&P 500指数のなど株式市場の年平均収益率が過去基準で約9〜10%に達するという点を根拠に、6%の損をしても早期に受け取って投資収益を出す方が有利だと判断したりもします。
しかし、イ代表はこのようなアプローチに対して注意を促しました。過去の高い収益率が未来を保証するわけではなく、もし投資収益率がマイナス(例:-8%または-3%)を記録する場合、年金受給額の減少による打撃が非常に大きいためです。特に国民年金の核心的な長所の一つである「物価上昇率反映」機能を考慮すると、繰上げ受給の不利益は時間が経つほど大きくなります。
国民年金は毎年、物価上昇率を反映して年金額を増額します。例えば、定時に受け取る受給者の年金額が100万ウォンで、繰上げ受給者の年金額が70万ウォンのとき、物価上昇率が2%であれば、定時に受け取る人の年金は2万ウォン上がりますが、繰上げ受給者は1万4,000ウォンしか上がりません。この差は時間が経つほど複利効果と相まって格差がさらに広がることになります。イ代表は「長生きすればするほど、繰上げ年金を早めに受け取ることが、後になって致命的な結果につながる可能性がある」と説明しました。
期待寿命を考慮した戦略…繰下げ受給で5年遅らせれば36%増額
年金受給の時点を決定する際、最も重要な基準は「平均寿命」です。2024年基準の韓国人の期待寿命は、男性が80.8歳、女性が86.6歳と示されました。イ代表は「保障性保険に加入するときのように、年金も平均寿命まで生きると仮定して意思決定をしなければ不利益がある」と助言しました。彼は「76歳程度で受給を終了すると、少し惜しいかもしれない」とし、女性の場合はむしろ繰下げ受給が必要な場合があることを示唆しました。
逆に、受給時期を遅らせる「繰下げ年金」を選択すれば、年1回あたり7.2%ずつ年金額が増額されます。もし5年遅らせて受け取れば、本来受け取る金額より36%多く受け取ることになります。実際の事例として、高い所得と長い納付期間を経て5年遅らせて受け取った受給者の場合、月約330万ウォン水準の年金を受け取る事例も存在します。
ただし、繰下げ受給は資産的な余裕がある場合に適した戦略です。イ代表は「余裕資金が十分で、預金収益率(年約3%未満)よりも高い国民年金の増額率(年7.2%)を選択することは、頭では合理的な判断かもしれない」としつつも、「健康に長生きしたときのために、感情的な側面(受給期間の確保)も考慮すべきだ」と付け加えました。もし繰下げ受給を決定したものの、健康問題で受給期間を十分に確保できずに死亡した場合、年金を十分に受け取れず、不当な状況が発生する可能性があるためです。
節税口座「3通4薬」を活用…健康保険料の負担を減らす老後準備法
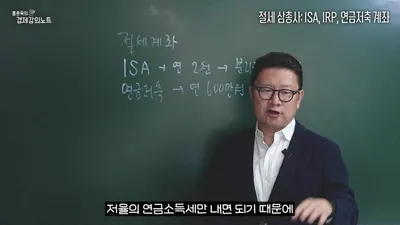
老後資金を効率的に管理するための手段として、年金貯蓄ファンド、IRP(個人型退職年金)、ISA(個人総合資産管理口座)を活用した「節税戦略」も提示されました。これら3つの口座の共通の長所は、「課税繰延」と「損益通算」の効果です。一般口座とは異なり、収益に対して即座に税金が引かれず、後で引き出すときに低い税率の年金所得税が適用されるため、税金として出るはずだったお金が再投資されて複利効果を最大化できます。また、損失と利益を合算して税金を計算する損益通算効果を通じて節税が可能です。
各口座の特徴を見ると、年金貯蓄ファンドは年齢や所得の制限なく加入が自由で、複数作っても構いません。IRPは所得があれば加入でき、金融会社ごとに1つずつ作れますが、年金受給を開始した後は、該当する会社に限り追加でもう1つ作ることができます。ISAは満19歳以上であれば所得がなくても加入可能で、非課税の特典を提供します。ただし、ISAは金融会社ごとに1つだけ作ることができます。
税制優遇の側面では、年金貯蓄ファンドとIRPは納付額に対して13.2%〜16.5%の税額控除を提供します。年金貯蓄ファンドは年間600万ウォンまで、IRPを合算すると年間900万ウォンまでの控除限度が適用されます。ISAは非課税限度が庶民型400万ウォン、一般型200万ウォンであり、超過分は9.9%の分離課税となります。
特に退職者が最も懸念する健康保険料の負担の側面において、これら3つの口座を通じた収益は、現在の基準では健康保険料の賦課対象に含まれないという点が大きな長所として挙げられました。イ代表は「金融所得(利子・配当所得)が1,000万ウォンを超えると、該当金額全体に対して約8.13%(長期療養保険料を含む)の健康保険料が賦課される可能性があるが、節税口座を活用すれば、このような負担を避けながら老後資金を安定的に運用できる」と説明しました。
0コメント
現在コメントの投稿は無効になっています。