
損失回避が複利を壊す、ナンピンが招く資産形成の罠
投資家が損失を確定させられず、損切りではなく「ナンピン(買い増し)」を選択してしまう心理的要因と、複利効果を最大化するための資産管理戦略について、専門家が解説した。
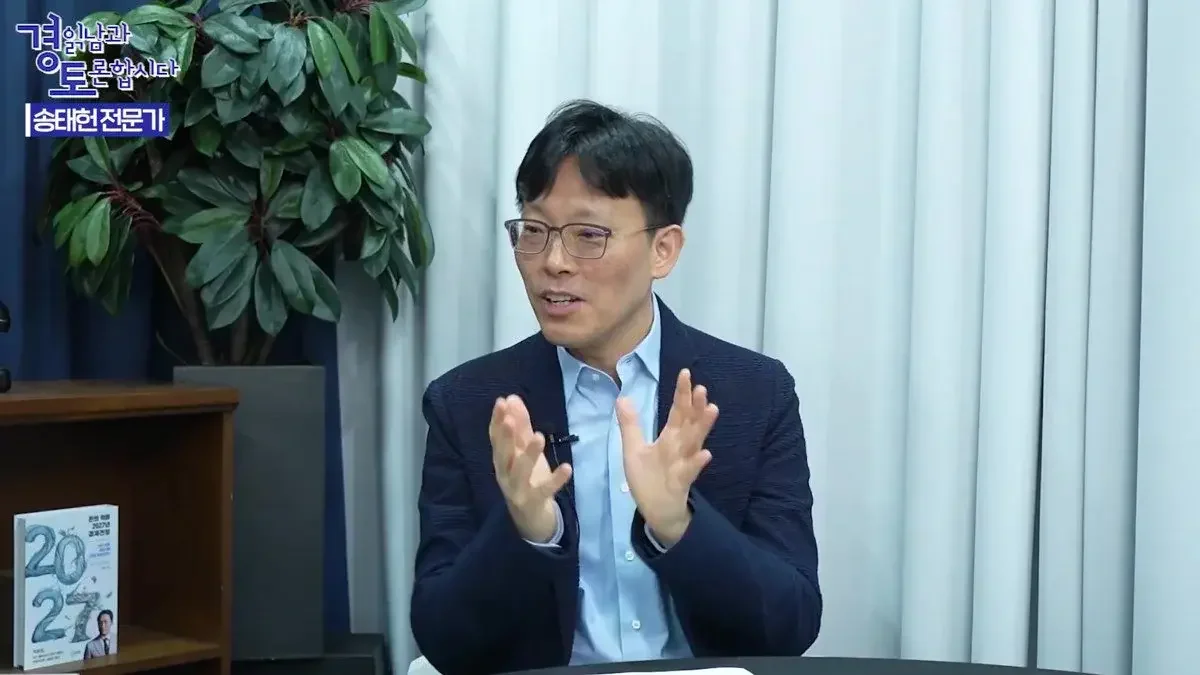
ソン・テホン専門家は、損失回避バイアスにより損切りの代わりにナンピンを選択することが、指数関数的に上昇する複利効果を阻害すると指摘した。税制優遇商品の活用による約8.2%の収益換算効果など、高度なマクロ経済分析よりも基礎的な資産管理を優先すべきだと警鐘を鳴らしている。
損失を確定させることができず、損切りの代わりに「ナンピン(買い増し)」を選択してしまう投資家の心理とは何か。投資原則を立てても実際の行動に移せない人間の本性が、資産形成における最大の障害となる。
「経済を読み解く男(キム・グァンソクTV)」が伝えたソン・テホン専門家との対談では、投資家が陥りやすい心理的な罠と、複利効果を最大化するための実質的な資産管理戦略が取り上げられた。ソン専門家は、投資家は理論的には複利を理解していても、実際には人間の本性である「損失回避バイアス」のために複利の魔法を享受できていないと指摘した。損失を認識した際、マイナス15%という状況でも損切りをする代わりに掲示板を確認してナンピンを選択するといった行動は、投資原則を守ることを妨げる強力な心理的メカニズムとして作用する。
「複利は指数関数的な上昇、途中で大きく崩れると終わり」
多くの投資家は長期投資さえすれば複利効果を享受できると信じているが、ソン専門家は、複利のグラフは直線ではなく指数関数的な形で急激に上昇するという点に注目すべきだと強調した。複利の効果が本格的に現れる区間は、投資期間が20年から30年に達する時点である。同氏は「この時期までなぜ複利投資にこれほど関心がなかったのかと思えば、30年間投資を続けられる期間がこれまで(過去には)なかったようだ」とし、過去の高金利時代とは異なり、現在は平均寿命の伸長や定年延長などにより、職務に従事しながら30年間複利を享受できる条件が整った世界であると説明した。
問題は、この上昇曲線を維持する過程で発生する「損失」である。ソン専門家は「山を登っている途中で損失が出ると、後ろへ押し戻されてしまう」とし、「一度大きく押し戻されると、再び以前の高さまで上昇するのにあまりにも多くの時間を要し、結局は金庫に現金を預けて時間を過ごしたのと変わらない結果になる」と説明した。同氏はウォーレン・バフェットの第1原則である「お金を失わないこと」を引用し、複利投資の核心は単に時間を積み重ねることではなく、大きな損失を避ける防御的な技術が裏付けられていなければならないと説いた。資産の大部分を一度に失えば、より大きなリスクを冒して巨額の利益を狙うか、あるいは再び最初から時間を積み上げなければならないという極端な状況に直面するためである。
「年収増よりも容易な戦略、税制優遇を活用した8.2%の収益」
資産を増やすための第一段階として、ソン専門家は「投資元本を増やす方法」を提案した。同氏は、マネーリテラシーの核心を「投資元本の管理」「収益率の管理」「投資期間の管理」に区分し、この中で個人が実践できる確率が最も高いものから実行することこそが真の資産運用であると定義した。所得を増やすことは理論的には明確だが、実行は困難である。そのため、同氏は韓国統計庁の「家計金融福祉調査」のような公的な資料を活用し、自身の所得と支出構造を把握することを推奨した。特に、所得のうち税金、国民年金、健康保険、ローン利息など、個人で管理が難しい「非消費支出」を除いた残りの構造を理解することが重要だと付け加えた。
ソン専門家は、年末調整を通じた税額控除商品(年金貯蓄、IRP、ISAなど)を活用することが最も効率的な資産運用であると強調した。投資を通じて税金を還付されることは、実質的な可処分所得を増やす行為であり、これを銀行預金の収益率に換算すると約8.2%に達する効果があると分析した。同氏は「税制優遇を受けることは無条件の収益を確保することと同じであり、これを逃すことは払わなくてよい税金を余分に払うことと同じだ」と述べた。こうした税制優遇商品から発生する還付金を将来のキャッシュフローと捉え、これを30年間累積すれば、複利効果によって富の差が非常に大きく発生する可能性があると説明した。
マクロ経済指標の学習と基本スキルの優先順位
対談の過程では、マクロ経済指標の学習の有用性をめぐって議論が続いた。キム・グァンソク教授は、アメリカの消費者物価指数(CPI)や生産者物価指数(PPI)などを追跡することは、金利の引き上げまたは引き下げの可能性を判断し、適切な投資時期を決定するために不可欠な「熟練者の領域」であるとの意見を述べた。こうしたデータ分析が資産管理の直接的なツールになり得るという観点である。
これに対し、ソン専門家は、マクロ経済分析は世界を理解する上では有用だが、一般の投資家にとっては優先順位が逆転していると助言した。「泳ぎ方を知らない人が、漢江を渡る人を見て水泳に挑戦するようなものだ」とし、高度な分析に固執するよりも、所得管理や税制優遇の活用といった「お金の基本」をまず固めることが重要だと強調した。高いレベルの情報を取り扱う前に、基礎的な資産管理体系をまず築かなければならないという趣旨である。
結局、投資の成否は華やかな経済指標の分析ではなく、損失を最小限に抑えつつ複利が機能する環境を作る基礎体力にかかっているというのが、今回の議論の核心である。
0コメント
現在コメントの投稿は無効になっています。