
"주주를 1등과 2등 시민으로 나누는 격"…의무공개매수제도 '50%+1주' 논란
의무공개매수제도 법안이 '50%+1주' 의무 매수와 '선행매수' 조항을 포함하며 주주 간 불평등을 초래할 수 있다는 지적이 제기되었습니다.
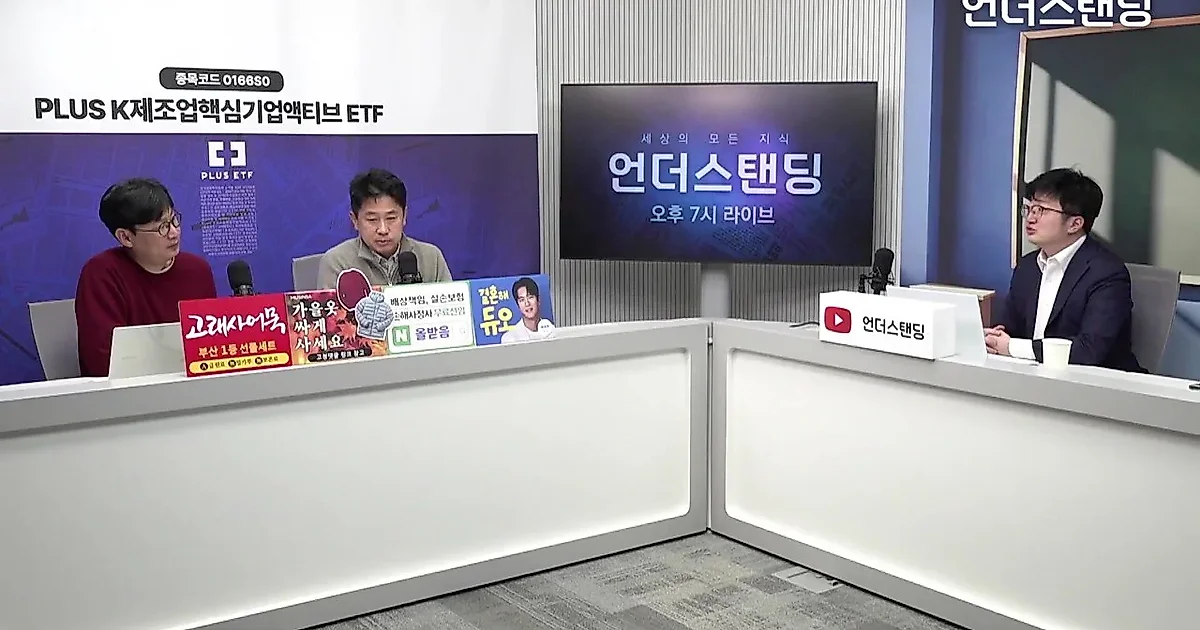
상장사의 지배권이 변동될 때 일반 주주에게도 경영권 프리미엄을 배분하려는 취지의 '의무공개매수제도' 법안을 두고, 제도 설계의 불균형에 대한 지적이 제기됐다. 국회 정무위원회를 통과한 해당 법안이 당초 논의되던 '100% 매수'가 아닌 '50%+1주'로 의무 매수 비율이 낮아진 데다, 지배주주의 지분을 우선적으로 사들이는 '선행매수' 조항이 포함되었기 때문이다.
'50%+1주'와 '선행매수' 결합…주주 간 차별 우려
유튜브 채널 '언더스탠딩'에 출연한 알라인파트너스 이창환 대표는 현재 진행 중인 의무공개매수 법안의 구조를 지적하며, 이것이 사실상 주주를 '1등 시민'과 '2등 시민'으로 나누는 결과를 초래할 수 있다고 설명했다. 영상 속 설명에 따르면, 현재 법안은 지배주주의 지분을 먼저 사들이는 '선행매수'를 허용한 뒤 남은 물량에 대해 일반 주주가 참여하는 방식을 취하고 있다.
이 대표는 지배주주 지분이 40%인 기업을 예로 들어, 지배주주가 50%+1주를 채우기 위해 선행매수를 진행하면 나머지 일반 주주들은 남은 극소수의 물량을 두고 경쟁해야 하는 상황이 발생한다고 언급했다. 이는 지배주주와 일반 주주가 같은 비율로 매각하여 경영권 프리미엄을 나누는 일본 ZOZO의 '안분매수' 방식이나, 과거 우리나라가 1997년에 도입했던 방식과는 차이가 있다는 지적이다. 이 대표는 애초에 50% 매수를 목표로 했다면 선행매수 조항이 존재할 이유가 없었을 것이라며, 100% 매수안을 50%로 수정하는 과정에서 의도치 않게 구조가 꼬인 것이 아니냐는 의문을 제기했다.
지배주주 지분 50% 이상 기업 43%…소액주주 혜택 제한적
법안의 실효성에 대한 구체적인 통계 수치도 제시됐다. 이 대표가 2015년 이후 발생한 상장사 경영권 거래 35건(시가총액 3,000억 원 이상 기준)을 분석한 결과에 따르면, 해당 거래 중 약 43%에 해당하는 15건은 지배주주의 지분이 이미 50% 이상인 경우였다. 이 경우 지배주주는 선행매수 조항을 통해 본인의 지분만 프리미엄을 받고 매각하면 되므로, 의무공개매수 제도가 일반 주주에게 돌아갈 몫을 보장하는 기능이 사실상 작동하지 않는다는 것이다.
또한, 코스피 상장사 200개 기업을 대상으로 한 조사 결과, 조사 대상 기업의 93%에 지배주주가 존재하며 이들의 평균 지분율은 44%로 나타났다. 이 대표는 지배주주 지분율이 높은 기업일수록 기업 가치를 나타내는 PBR(주가순자산비율)이 낮은 경향이 있다는 점을 들어, 지배주주가 지분을 일부 매각하고 남은 주식의 가치가 하락할 위험과 일반 주주의 권리 침해 가능성을 언급했다. 실제 조사된 데이터에서 지배주주 지분율 30% 미만 기업의 평균 PBR은 2.64배였으나, 지배주주 지분율 50% 이상 기업의 평균 PBR은 1.31배로 차이를 보였다.
본회의 처리 보류…입법 과정의 보완 필요성 제기
현재 해당 법안은 국회 본회의 처리가 보류된 상태이며, 향후 수정 여부는 불확실하다. 영상에서는 이번 입법이 모든 주주를 평등하게 대우하려는 최근의 상법 개정 기조 및 주주 충실 의무 논의와 배치될 수 있다는 점이 핵심 쟁점으로 다뤄졌다. 이 대표는 이번 법안이 소액주주 보호라는 선의에서 시작되었더라도, 결과적으로 지배주주에게 유리한 구조로 설계되어 국민인 개미 투자자들에게 직접적인 영향을 미칠 수 있다는 점을 강조하며 제도적 보완의 필요성을 피력했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.