
“是否要承担6%的减额?”……领取国民年金,应考虑“平均寿命”
随着提前领取国民年金的人数突破100万,专家提醒,在决定领取时间时,不应仅凭投资收益率进行计算,而应从考虑预期寿命的长远角度进行决策。
提前领取国民年金的“提前领取者”已超过100万人。虽然有分析认为这是由于经济困难造成的,但国民年金基金枯竭的焦虑感,以及认为可以通过高投资收益率来弥补提前领取导致的减额部分的期待感,也在其中起到了复合作用。然而,专家强调,比起单纯的收益率计算,更需要从考虑预期寿命的长远角度来进行决策。
提前领取的陷阱,不可忽视“物价上涨率”与“复利效应”
根据在“理财就找蟾蜍税务师”YouTube频道发布的Lee Cheon代表的视频,如果选择提前领取年金,每提前一年,年金金额就会减少6%。部分领取者以美国S&P 500指数等股票市场过去约9~10%的年平均收益率为依据,认为即使面临6%的损失,通过提前领取并进行投资获取收益也是有利的。
然而,Lee代表对这种方法提出了警告。因为过去的高收益率并不能保证未来,如果投资收益率为负(例如:-8%或-3%),由于年金领取额减少带来的打击将会非常大。特别是考虑到国民年金的核心优点之一“反映物价上涨率”的功能,提前领取的劣势会随着时间的推移而变得越来越大。
国民年金每年都会反映物价上涨率来调增年金金额。例如,按时领取的领取者年金金额为100万韩元,而提前领取者的年金金额为70万韩元时,如果物价上涨率为2%,按时领取的人年金会增加2万韩元,但提前领取者仅增加1万4,000韩元。随着时间的推移,这种差异在复利效应的作用下,差距会进一步拉大。Lee代表解释说:“活得越久,提前领取年金在以后可能会导致致命性的结果。”
考虑预期寿命的策略……延迟领取若推迟5年,金额将增加36%
决定年金领取时间时最重要的标准是“平均寿命”。根据2024年的数据,韩国人的预期寿命为男性80.8岁,女性86.6岁。Lee代表建议:“就像投保保障型保险时一样,年金也应该假设会活到平均寿命时进行决策,才不会产生不利影响。”他暗示,对于女性来说,反而可能需要延迟领取,并表示“如果到76岁左右就结束领取,可能会感到有些遗憾”。
相反,如果选择推迟领取时间的“延迟年金”,年金金额每年会增加7.2%。如果推迟5年领取,领取的金额将比原定金额多出36%。在实际案例中,存在通过高收入和长缴纳期并推迟5年领取的领取者,其每月领取年金水平约为330万韩元的情况。
不过,延迟领取是适合有资产余力的策略。Lee代表补充说:“如果拥有充足的闲置资产,选择高于存款收益率(每年约低于3%)的国民年金增额率(每年7.2%),在理智上可能是一个合理的判断,但为了应对健康长寿的情况,也应考虑情感层面(确保领取期间)。”因为如果决定延迟领取后,由于健康问题未能确保足够的领取期间便去世,可能会出现因无法充分领取年金而感到委屈的情况。
活用节税账户“3通4药”……减轻健康保险费负担的养老准备法
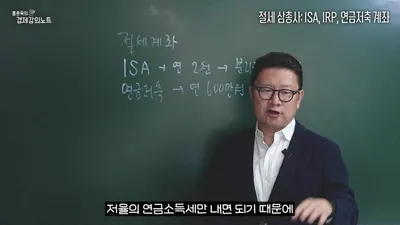
为了高效管理养老资金,提出了活用年金储蓄基金、IRP(个人型退职年金)、ISA(个人综合资产管理账户)的“节税策略”。这三个账户的共同优点是“课税递延”和“损益通算”效应。与一般账户不同,它们不会在产生收益时立即扣税,而是在以后提取时适用较低税率的年金所得税,因此原本要交税的钱可以进行再投资,从而使复利效应最大化。此外,通过将损失与利润合并计算税额的损益通算效应,可以实现节税。
观察各账户的特征,年金储蓄基金没有年龄和收入限制,可以自由加入,且开设多个也无妨。IRP必须有收入才能加入,每个金融公司可以开设一个,但在开始领取年金后,可以在该公司额外再开设一个。ISA只要年满19岁,即使没有收入也可以加入,并提供免税优惠。但ISA在每个金融公司只能开设一个。
在税收优惠方面,年金储蓄基金和IRP针对缴纳额提供13.2%~16.5%的税额扣除。年金储蓄基金每年最高可扣除600万韩元,加上IRP合计每年最高可扣除900万韩元。ISA的免税额度为庶民型400万韩元、一般型200万韩元,超过部分按9.9%进行分离课税。
特别是在退休人员最担心的健康保险费负担方面,通过这三个账户获得的收益按照目前标准不属于健康保险费的征收对象,这是一个巨大的优点。Lee代表解释说:“如果金融所得(利息、股息所得)超过1,000万韩元,该金额全额可能会被征收约8.13%(包含长期护理保险费)的健康保险费,但如果活用节税账户,就可以在规避这种负担的同时,稳定地运作养老资金。”
0评论
当前已关闭评论功能。