
养老金运作方式差异巨大或导致资产增长4倍
YouTube频道“洪春旭的经济讲义笔记”指出,通过不同的账户管理策略,养老资产规模可能出现2倍至4倍的巨大差异。
目前仅约40%的养老金账户持有者在实际注资运作,若将年收益率仅1.8%左右的保险产品转为平均收益率约5.5%的基金,7300万韩元的资产在20年后有望从1亿400万韩元增长至接近2亿韩元。
在开设了养老金账户后,实际向其中注资并进行运作的人仅占十分之四。根据金融监督院的统计,养老金账户持有者中,实际缴纳资金并进行运作的比例仅为40%左右。其余60%的人仅开设了账户,却错失了年末结算时的税额扣除优惠。
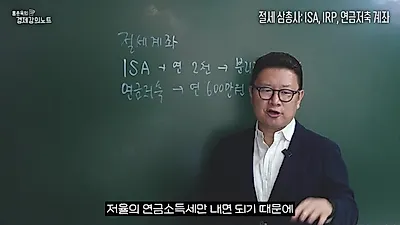
在“洪春旭的经济讲义笔记”发布的视频中,针对劳动所得者,详细讲解了被称为“节税账户三剑客”的ISA(个人综合管理账户)、养老金储蓄与IRP(个人型退职年金)之间的区别及高效运作策略。视频特别强调,根据运作方式的不同,养老金资产规模可能出现2倍以上、甚至高达4倍的差距。
ISA用于筹集大额资金,养老金储蓄与IRP用于养老准备
这三种账户的目的各不相同。ISA是专门用于通过理财筹集大额资金的账户。该账户每年可缴纳2,000万韩元(若税法修订,最高可扩大至4,000万韩元),并针对产生的利息和股息收入提供200万至400万韩元的免税优惠。对于超过限额的收益,适用9.9%的分离课税,其优点在于可以避免因与劳动所得合并计税而面临的高额金融所得综合课税或健康保险费上涨负担。此外,在缴纳本金范围内进行中途提取时没有罚金,这也是其特点之一。
相比之下,养老金储蓄和IRP是用于积累养老资金的账户。养老金储蓄每年可享受600万韩元的税额扣除,若包含IRP,总计可享受900万韩元的税额扣除优惠。IRP也可用于管理退职金,若不立即提取退职金并缴纳退职所得税,而是通过IRP领取年金,可以大幅降低税收负担。不过,由于在享受年末结算优惠的同时,中途提取可能会产生罚金,因此在加入时需谨慎。洪博士建议,年轻人应侧重于ISA,而40至50岁人群则应提高养老金储蓄与IRP的比重。
将保险转为基金,资产可增长4倍
不同运作方式带来的收益率差距非常显著。洪博士假设将1,000万韩元以年化7%的收益率运作20年:若使用普通账户,扣除每年15.4%的利息及股息所得税后,金额约为3,200万韩元;但若利用可以递延纳税的养老金账户,则可创造约3,868万韩元的资产。特别是当收益率差距拉大时,结果会更加不同。
目前,约60%的养老金储蓄积蓄被绑定在保险产品中,养老金储蓄保险的平均年收益率仅维持在1.8%左右。与之相对,证券公司提供的养老金储蓄基金平均收益率约为5.5%。如果将7,300万韩元运作20年,保险产品产生的资产约为1亿400万韩元,而若通过基金运作,则可形成接近2亿韩元的资产。洪博士建议:“如果担心解约时产生的税收,应考虑通过账户转移制度将资金转移至养老金储蓄基金。”
针对55岁前的提取担忧,可通过“追加缴纳额”解决
养老金账户最大的担忧在于资金在55岁之前会被锁定。但洪博士提出了两种解决方案。第一是利用证券公司的养老金储蓄基金。在证券公司,可以以养老金资产为抵押进行60%至70%水平的贷款,从而在需要急用钱时进行应对。
第二种方法是利用超过税额扣除限额而缴纳的金额。养老金储蓄与IRP每年最高可缴纳1,800万韩元。对于超过900万韩元税额扣除限额而多缴纳的900万韩元,在提取时没有罚金。因此,如果按照先提取未享受税额扣除金额的顺序进行提取,即使在55岁之前,也可以在没有税收负担的情况下使用资金。洪博士强调:“随着退休临近,应尽可能填满养老金储蓄与IRP的限额,以同时享受节税效果和长期投资效果。”
来源:原视频(YouTube)
0评论
当前已关闭评论功能。