
年金運用は保険よりファンドへ、資産形成に最大4倍の差
年金口座の保有者のうち、実際に資金を納入して活用している割合は4割にとどまっており、残りの6割は年末調整の税額控除の恩恵を受けられていない。運用方法の違いにより、老後資産に2倍から最大4倍の差が生じる可能性がある。
年金貯蓄積立金の約60%が保険商品に運用されているが、証券会社のファンドを活用すれば、7,300万ウォンを20年間運用した際の資産額は保険の約1億400万ウォンに対し、ファンドでは約2億ウォンに迫る可能性がある。
年金口座を開設しても、実際に資金を充当して運用している人は10人中4人にすぎない。金融監督院の統計によると、年金口座保有者のうち実際に資金を納入して活用している割合は40%水準である。残りの60%は口座を作ったまま、年末調整の税額控除の恩恵を受けられずにいる。
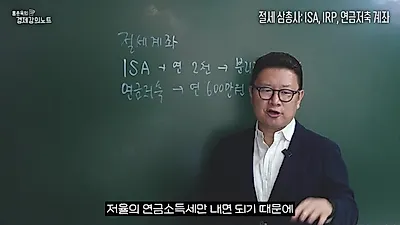
YouTubeチャンネル「ホン・チュヌクの経済講義ノート」が伝えた今回の動画では、勤労所得者のための「節税口座三銃士」であるISA(個人総合管理口座)、年金貯蓄、IRP(個人型退職年金)の違いと効率的な運用戦略を扱った。特に、どのように運用するかによって老後資産が2倍以上、多くは4倍まで差が出るという点を強調した。
ISAはまとまった資金作り、年金貯蓄・IRPは老後備え用
これら3つの口座は目的から異なる。ISAは資産運用を通じてまとまった資金を作ることに特化した口座だ。年間2,000万ウォン(税法改正により4,000万ウォンまで拡大可能)まで納入でき、発生した利子および配当所得に対して200万〜400万ウォンまでの非課税特典がある。限度額を超えた収益に対しても9.9%の分離課税が適用されるため、勤労所得と合算して高い税率が適用される金融所得総合課税や、健康保険料の増額負担を避けられる利点がある。納入元本内であれば、中途引き出しの際にペナルティがない点も特徴だ。
一方、年金貯蓄とIRPは老後資金を蓄積するための口座である。年金貯蓄は年間600万ウォン、IRPを含めると合計900万ウォンまで税額控除の特典を受けられる。IRPは退職金を管理する用途でも使われ、退職金を即時に引き出して退職所得税を払う代わりに、IRPで受け取って年金として受領すれば、税負担を大幅に下げることができる。ただし、年末調整の特典を受ける代わりに、中途引き出しの際にペナルティが発生する場合があるため、加入時には慎重さが求められる。ホン博士は、若年層にはISAを、40〜50代には年金貯蓄とIRPの比重を高める戦略を推奨した。
保険の代わりにファンドへ切り替えれば資産を4倍に増やせる
運用方法による収益率の格差は明白である。ホン博士は、1,000万ウォンを年利7%の収益率で20年間運用する場合を想定した。一般口座では毎年15.4%の利子・配当所得税を差し引くと約3,200万ウォンになるが、税金を繰り延べてくれる年金口座を活用すれば、約3,868万ウォンを作ることができる。特に収益率の差が大きくなると、結果はさらに変わる。
現在、年金貯蓄積立金の約60%が保険商品に縛られており、年金貯蓄保険の平均収益率は年1.8%水準にとどまっている。一方、証券会社の年金貯蓄ファンドは平均5.5%程度の収益を上げていることが示された。もし7,300万ウォンを20年間運用する場合、保険では約1億400万ウォンになるが、ファンドで運用すれば約2億ウォンに迫る資産を形成できる。ホン博士は「解約時に発生する税金が心配であれば、口座移管制度を通じて年金貯蓄ファンドへ移管する方法を検討すべきだ」と助言した。
55歳前の引き出しの悩み、「追加納入分」の活用で解決
年金口座の最大の悩みは、55歳前まで資金が拘束される点だ。しかし、ホン博士は2つの解決策を提示した。第一は、証券会社の年金貯蓄ファンドを活用することだ。証券会社では年金資産を担保に60〜70%水準の融資が可能であり、急な資金が必要な際に対応できる。
第二は、税額控除の限度額を超えて納入した金額を活用する方法だ。年金貯蓄とIRPは年間最大1,800万ウォンまで納入できる。税額控除の限度額である900万ウォンを超えて入れた残りの900万ウォンは、引き出しの際にペナルティがない。したがって、税額控除を受けなかった金額から順次引き出していくならば、55歳前であっても税負担なしで資金を使うことができる。ホン博士は「退職が近づくほど、年金貯蓄とIRPの限度額を最大限に満たし、節税効果と長期投資効果を同時に享受すべきだ」と強調した。
0コメント
現在コメントの投稿は無効になっています。