
Kim Kwang-seok预测国债利率将度过顶点
Kim Kwang-seok教授在经济学校月度特讲中分析了韩国经济可能出现的增长率逆流现象,并探讨了国债利率、国际油价及汇率对未来通胀与市场走势的影响。
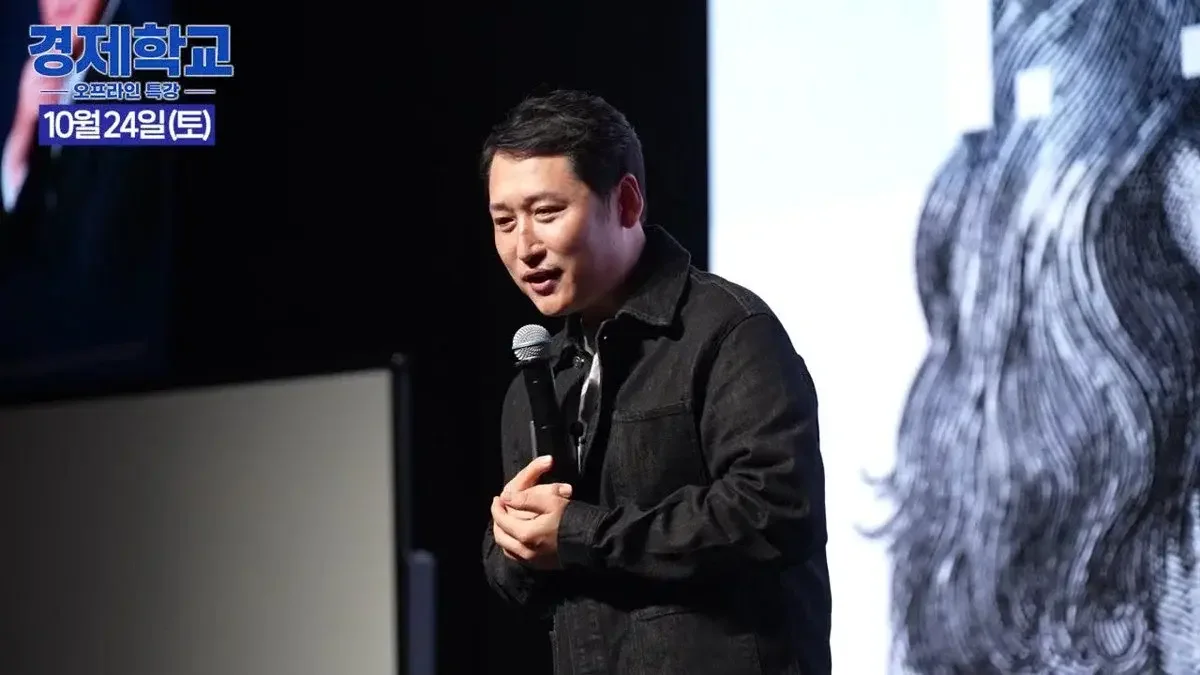
Kim Kwang-seok教授在经济学校特讲中指出,国债利率将度过顶点并进入中等利率时代,同时预测汇率将维持在1,300韩元左右的“强美元常态”。
韩国经济正面临40年来首次出现的“逆流”现象。Kim Kwang-seok教授在近期举行的经济学校月度特讲中提到,韩国潜在增长率有可能连续两年上调,他分析称,这一趋势是扭转过去40年持续下滑态势的异常流动。
国债利率上升引发的“挤出效应”与货币政策机制
作为经济“重力”的国债利率波动,是决定资产市场波动性的核心因素。Kim教授解释称,国债利率上升并不一定意味着基准利率的上调,反而可能是市场预期基准利率将上调而进行的提前反应。这是货币政策的基本机制,因为如果市场利率先行上升,即使美联储不主动提高基准利率,也会产生抑制经济增长的效果。
在此过程中产生的“挤出效应”会导致民间企业投资萎缩。随着国债利率升高,企业发行公司债的负担加重,这最终会导致市场向能够承担高利率的优质企业集中的“优胜劣汰”模式转变。结果,升高的利率通过抑制总需求来发挥控制物价的作用。
国际油价涨幅与2027年通胀预测的相关性
判断通胀率时,重要的指标不是绝对价格,而是“同比涨幅”。Kim教授诊断认为,虽然当前国际油价因供应冲击正处于历史高点,但未来的涨幅很可能放缓。即便油价维持在高水平,只要同比涨幅趋于0%或出现负值,也将成为降低通胀压力的因素。
他举例指出,在2022年油价暴涨后,2023年的涨幅曾录得负17%,并强调从历史上看,油价在触顶后往往有回归原位或下降的倾向。此外,他引用IMF经济展望报告中提到的“强度(Intensity)”概念,指出能源在GDP中所占的贡献比重正在逐渐减少,这也是物价趋于稳定的依据。
汇率与股市:波动中的趋势
针对金融领域的关键指标汇率和股市,他也指出了具体的走势。他预测,汇率即便触顶回落,也不会迅速稳定在1,150韩元的历史基准水平,而是会维持在1,300韩元水平左右的“强美元常态(Normal)”。国债利率也将度过顶点并开始下降,但其观点认为,市场不会回到过去的低利率时代,而是将维持在中等利率时代。
在股市方面,他分析称,当美国市场表现出强劲的流动性行情时,韩国市场可能相对停留在箱型区间。他特别暗示,在存在美国大选等巨大不确定性的时期,市场波动性可能会增大。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。