
El KOSPI entra en zona de infravaloración tras caer un 18%
El índice KOSPI ha experimentado una fuerte caída, situándose en niveles de valoración históricamente bajos, aunque los expertos advierten que no se debe entrar al mercado sin confirmar la estabilidad de los beneficios de los semiconductores, la moderación de los tipos de interés y la reducción de las ventas de los inversores extranjeros.
El índice KOSPI ha registrado un desplome de aproximadamente el 17-18% este mes, situando su relación precio-beneficio en torno a 4 veces. Pese a la infravaloración, Park Hyeong-jung advierte que es prematuro confirmar el suelo del mercado hasta que se estabilicen los tipos de interés y se verifique la demanda de semiconductores.
La reciente y pronunciada caída del índice KOSPI ha generado incertidumbre entre los inversores, quienes deben decidir si este descenso representa una oportunidad de compra o si es el momento de trasladar los activos hacia la renta fija. Park Hyeong-jung, economista de Woori Bank, analiza que el motivo del ajuste reciente del KOSPI no reside en los resultados de las empresas, sino en un cambio en los criterios de valoración de sus beneficios futuros.
¿Por qué la caída de Corea, con alta dependencia de los semiconductores, ha sido mayor que la de Taiwán?
Durante este mes, el KOSPI ha sufrido un desplome de aproximadamente el 17-18%. En contraste, el mercado de Taiwán, cuya estructura industrial es similar a la de Corea, registró una caída de alrededor del 2% en el mismo periodo, mostrando una diferencia clara en el rendimiento. Park Hyeong-jung señala tres factores clave que explican esta disparidad: el tipo de cambio, la estructura industrial y los tipos de interés.
En primer lugar, el impacto del tipo de cambio. Mientras que el tipo de cambio won-dólar descendió rápidamente desde los 1.500 wones hasta los niveles iniciales de los 1.300 wones, fortaleciendo el won, el dólar taiwanés registró una ligera debilidad frente al dólar. El fortalecimiento del won probablemente afectó negativamente a los ingresos y beneficios convertidos a moneda local de las empresas de semiconductores coreanas. Por el contrario, Taiwán se benefició de un entorno favorable para sus beneficios de exportación gracias a la debilidad de su moneda frente al dólar.
La diferencia en la estructura industrial también fue determinante. Mientras que TSMC, la empresa representativa de Taiwán, es una fundición (fabricación por contrato), las empresas coreanas Samsung Electronics y SK hynix tienen una alta proporción de semiconductores de memoria. Los semiconductores de memoria presentan una volatilidad de beneficios muy elevada según el ciclo del sector. Cuando las expectativas de demanda y precios comienzan a disminuir, los precios de las acciones tienden a reaccionar de forma mucho más sensible a la situación de la memoria, ampliando la caída.
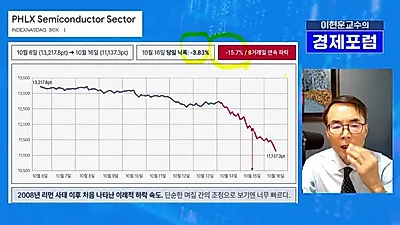
Los tipos de interés son también una causa principal del descenso de las acciones. Con el mantenimiento de una tendencia de tipos altos, como el rendimiento de los bonos del Tesoro de EE. UU. a 10 años que superó el 5%, aumentó la tasa de descuento aplicada al convertir los beneficios futuros de las empresas al valor presente. Esto actúa como un factor que reduce el valor justo de las acciones. Especialmente en el mercado coreano, que tuvo un gran crecimiento de precios en la primera mitad del año, la alta proporción de acciones en manos de inversores provocó que las ventas se manifestaran de forma masiva, intensificando el ajuste.
P/E del KOSPI en niveles de infravaloración de 4 veces: ¿es momento de comprar?
Actualmente, la relación precio-beneficio (P/E) de los próximos 12 meses del KOSPI se sitúa en torno a 4 veces. Esta es una cifra históricamente muy baja, lo que indica claramente una zona de infravaloración y podría parecer una oportunidad de compra. Sin embargo, Park Hyeong-jung aconseja no entrar apresuradamente en el mercado basándose únicamente en un P/E bajo.
Esto se debe a que, en el caso de las empresas de semiconductores de memoria, la extrema volatilidad de sus beneficios puede generar un efecto óptico donde el P/E aparece bajo precisamente cuando la situación del sector es mejor. Por tanto, Park Hyeong-jung propuso tres condiciones que los inversores que consideren entrar en el KOSPI deben verificar obligatoriamente.
La primera es si las perspectivas de beneficios de las empresas de semiconductores se mantienen o se revisan al alza respecto a los niveles actuales. Si las previsiones de beneficios se revisan a la baja, la cifra de P/E infravalorado perderá su sentido y el ajuste podría prolongarse. La segunda es confirmar si la presión al alza de los tipos de interés se estabiliza; si la tendencia alcista de los tipos no se detiene, la volatilidad de los precios de las acciones podría continuar. Por último, se debe observar si las ventas de los extranjeros disminuyen desde el punto de vista de la oferta y la demanda, y si aparece una "rigidez a la baja" en la que los precios de las acciones dejen de caer ante noticias negativas.
Park Hyeong-jung analizó que "por ahora, es difícil considerar que estas tres condiciones se hayan confirmado suficientemente", añadiendo que "aunque el nivel de los precios de las acciones puede ser atractivo, es prematuro juzgar que se ha confirmado el suelo del mercado y debe mantenerse abierta la posibilidad de caídas adicionales".
El potencial de crecimiento de la IA sigue vigente, pero el momento es clave para la inversión en bonos
Respecto a la tendencia futura del mercado de valores, Park Hyeong-jung diagnosticó que, aunque no será fácil recuperar una tendencia alcista a corto plazo, tampoco se trata de la entrada en un mercado bajista a largo plazo. Esto se debe a que las empresas no es que no estén generando dinero, sino que el sentimiento de inversión se ha debilitado debido a las dudas sobre la rentabilidad de la inversión en IA y a los altos tipos de interés.
Las dudas sobre el crecimiento a largo plazo de la IA como transformadora del mundo siguen siendo bajas, y se espera que la demanda de semiconductores resultante continúe. No obstante, es un entorno donde es difícil esperar rendimientos tan altos como en el pasado. En esta situación, es natural el creciente interés por los bonos.
Sin embargo, también se requiere precaución en la inversión en bonos. Dado que los tipos de interés han subido, el rendimiento de los intereses de los bonos en sí es atractivo, pero si los tipos suben aún más, el precio de los bonos podría caer, impidiendo obtener los beneficios esperados. En particular, explicó que la estrategia de maximizar beneficios aumentando la duración (vencimiento del bono) es adecuada para considerarse en el momento en que la presión de la inflación se alivie y la tendencia alcista de los tipos de interés del mercado se estabilice.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.