
KOSPIは割安圏も底打ち確認には3つの条件が必要と指摘
ウリィ銀行のパク・ヒョンジュンエコノミストは、最近のKOSPIの下落について、企業の業績問題ではなく将来利益の価値算定基準の変化によるものだと分析した。
今月に入り約17〜18%急落したKOSPIは、予想P/Eが4倍の水準となる割安圏にあるが、パク・ヒョンジュンエコノミストは、半導体企業の利益見通しや金利の鎮静化など3つの条件が満たされるまでは底打ちと判断するのは時期尚早だと分析している。
最近、KOSPI指数が大幅に下落しており、投資家の悩みは深まっている。株価の下落が安値買いの好機なのか、あるいは資産を債券に移すべき時期なのか、判断が求められる局面だ。ウリィ銀行のパク・ヒョンジュンエコノミストは、最近のKOSPI調整の原因について、企業の業績問題ではなく、将来利益に対する価値算定基準の変化であると分析した。
半導体比率の高い韓国、台湾より下落幅が大きかった理由は?
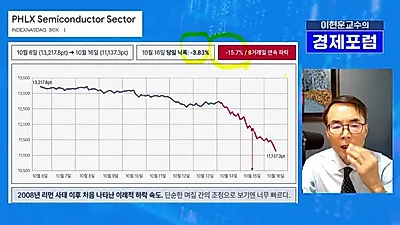
今月に入り、KOSPIは約17〜18%急落した。一方、韓国と産業構造が類似する台湾証券は、同期間に2%前後の下落にとどまり、韓国とは明確な収益率の差を見せた。パク・エコノミストは、この差を生む3つの核心要因として、為替、産業構造、金利を挙げた。
まず為替の影響だ。ウォン・ドル為替レートが1,500ウォン台から1,300ウォン台前半まで急速に下落し、ウォン高が進んだ一方で、台湾ドルはドルに対してわずかに弱含んだ。ウォン高は、韓国の半導体企業のウォン換算売上および収益に否定的な影響を与えた可能性が高い。対照的に台湾は、ドルに対する弱含みのおかげで、輸出利益の側面で有利な環境が創出された。
産業構造の違いも決定的だった。台湾の代表企業であるTSMCは受託生産企業である一方、韓国のサムスン電子とSK hynixはメモリ半導体の比重が高い。メモリ半導体は市況による利益変動が非常に大きい。需要と価格への期待感が低下し始めると、株価はメモリ市況に極めて敏感に反応し、下落幅を拡大させる特性がある。
金利も株価下落の主要因だ。米10年物国債利回りが5%を上回るなど高金利基調が維持されており、企業の将来利益を現在価値に換算する際に適用する割引率が高まった。これは株式の適正価値を下げる要因となる。特に上半期の株価上昇幅が大きかった韓国市場は、投資家の株式保有比率が高かったため、売りが一度に噴出し、調整がより大きく現れた。
KOSPIのP/Eは4倍水準の割安、今買ってもいいのか?
現在、KOSPIの予想12ヶ月株価収益率(P/E)は約4倍の水準である。これは歴史的に見て非常に低い数値であり、指標上は明らかに割安圏であり、安値買いの好機に見える可能性がある。しかし、パク・エコノミストは、単に低いP/Eだけを見て性急に市場に参入することには警戒すべきだと助言した。
メモリ半導体企業の場合、利益の変動があまりに大きいため、市況が最も良い時にむしろP/Eが低く見える錯覚現象が発生することがあるからだ。そのため、パク・エコノミストはKOSPIへの参入を検討する投資家が必ず確認すべき3つの条件を提示した。
第一に、半導体企業の利益見通しが現在の水準を維持、あるいは上方修正されるかどうかだ。もし利益見通しが下方修正されれば、割安なP/E数値は意味をなさなくなり、調整が長引く可能性がある。第二に、金利上昇圧力が鎮静化するかを確認することだ。金利上昇が止まらなければ、株価の変動性は継続し得る。最後は需給面において、外国人の売りが減少しているか、そして悪材料が発生した際に株価がそれ以上下がらない「下値硬直性」が現れるかを見極める必要がある。
パク・エコノミストは「現時点では、これら3つの条件が十分に確認されたと見ることは難しい」とし、「株価水準自体は魅力的かもしれないが、市場の底打ちを確認したと判断するには時期尚早であり、追加下落の可能性も考慮すべきだ」と分析した。
AIの成長性は有効だが、債券投資は「時期」が鍵
今後の株式市場の流れについて、パク・エコノミストは、短期的な上昇トレンドへの回復は容易ではないが、長期的な弱気相場への突入でもないと診断した。企業が実際に稼げていないのではなく、AI投資の収益性に対する疑念と高金利によって、投資心理が萎縮している状態だからだ。
AIが世界を変えるという長期的な成長性に対する疑念は依然として低く、それに伴う半導体需要も継続するものと見られる。ただし、過去のように高い収益率を当然のように期待することは難しい環境だ。このような状況で債券への関心が高まるのは自然な流れである。
ただし、債券投資においても注意が必要だ。金利が高くなった分、債券の利息収益自体は魅力的だが、金利が追加で上昇する場合、債券価格が下落して期待していた利益を得られない可能性がある。特にデュレーション(債券満期)を延ばして収益を最大化する戦略は、物価上昇圧力が緩和され、市場金利の上昇傾向が鎮静化する時期に検討するのが適切であると彼は説明した。
0コメント
現在コメントの投稿は無効になっています。