
Los rendimientos de los bonos alcanzarán su máximo y luego caerán
El profesor Kim Gwang-seok prevé que, aunque los rendimientos de los bonos alcanzarán un techo y descenderán, la era de tipos de interés elevados se mantendrá debido a factores estructurales. Entre estos factores se encuentran la seguridad energética, el aumento del gasto público y el cambio de la demanda de bonos hacia el sector privado.
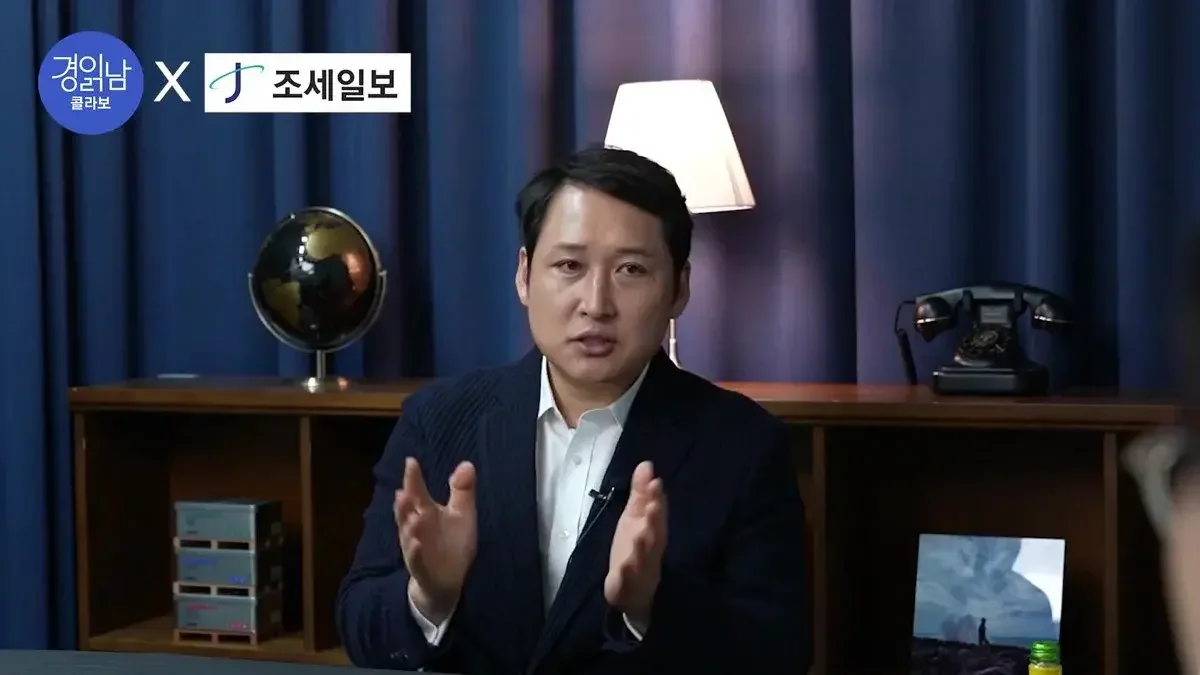
El profesor Kim Gwang-seok prevé que los rendimientos de los bonos alcanzarán un pico antes de descender, aunque advierte que la era de tipos altos persistirá debido a factores estructurales como el aumento del gasto fiscal previsto para 2026 y 2027.
En un contexto de aumento de los tipos a largo plazo a nivel mundial y de un fuerte repunte de los rendimientos de los bonos del Tesoro de Estados Unidos, ha surgido un análisis sobre la trayectoria futura de los tipos de interés. El profesor Kim Gwang-seok pronostica que los rendimientos de los bonos están en una trayectoria para alcanzar un punto máximo y descender, pero advierte que el nivel de los tipos no bajará significativamente, ya que la "era de tipos altos" se mantendrá de forma estructural.
En una entrevista con Jose Ilbo presentada por el canal The Man Who Explains the Economy (Kim Gwang-seok TV), el profesor Kim explicó que el reciente aumento de los rendimientos de los bonos puede dividirse en factores temporales y estructurales. "Los factores temporales pueden cambiar la dirección, pero los factores estructurales permanecen inalterables", analizó, añadiendo que "se mantendrá una era de altos rendimientos de los bonos, aunque estos mostrarán una tendencia a alcanzar su propio pico y luego caer".
Una "era de altos costes" creada por la seguridad energética y la expansión fiscal
El primer factor estructural señalado por Kim es la "consolidación de una era de altos costes". Como argumento principal, citó los movimientos para reforzar la seguridad energética debido a conflictos en Oriente Medio. Explicó que, mientras que en el pasado la lógica económica priorizaba la búsqueda de la fuente de energía más barata, el paradigma económico ha cambiado hacia priorizar la seguridad, incluso si ello conlleva mayores costes.
De hecho, Corea del Sur está intentando diversificar sus fuentes de energía, aumentando las importaciones de petróleo de Estados Unidos y de GNL para reducir la dependencia del crudo de Oriente Medio. Kim diagnosticó que "la diversificación energética o la introducción de energías renovables y nucleares son acciones que, a corto plazo, requieren soportar costes más elevados que los de los combustibles fósiles", lo que convierte a la economía general en una estructura de altos costes.
El segundo factor estructural es el aumento del gasto fiscal a nivel mundial. Se espera que el gasto fiscal de los gobiernos aumente durante 2026 y 2027, lo que incrementará la emisión de bonos para respaldar dicho gasto, ejerciendo una presión al alza sobre los tipos debido a los principios de oferta y demanda de la deuda. Kim añadió que este aumento del gasto fiscal también es un factor difícil de cambiar en el corto plazo.
El tercero es el fenómeno de "cambio de manos" de los bonos. Tomando como referencia los bonos del Tesoro de Estados Unidos, señaló que el sujeto de la demanda ha cambiado completamente de la Reserva Federal (Fed) hacia actores no pertenecientes a la Fed (el sector privado). Al distinguir entre la demanda de la Fed y la de actores no pertenecientes a la Fed, o entre lo público y lo privado, la demanda de bonos estadounidenses ya se ha desplazado totalmente hacia el sector privado. "El sector privado y los actores no pertenecientes a la Fed no tienen más remedio que exigir tipos de interés más altos", explicó Kim, señalando que este cambio en la estructura de la demanda es el trasfondo que sostiene los altos rendimientos. Predijo que, dado que estos factores estructurales se mantendrán hasta 2027, incluso si los rendimientos caen, será difícil que lo hagan de forma pronunciada.
Alivio en la cautela ante las subidas de tipos... "El punto de inflexión será hasta principios de 2027"
Por el contrario, se espera que los factores temporales que impulsaron los tipos de interés se debiliten gradualmente. Kim clasificó la inestabilidad geopolítica, los precios internacionales del petróleo, la inflación y la cautela ante las subidas de tipos como factores temporales. "No creo que la inestabilidad geopolítica se intensifique más en 2027", afirmó, pronosticando que la presión inflacionaria se aliviará a medida que se frene la tasa de crecimiento de los precios del petróleo internacional.
Específicamente, analizó que, tras alcanzar un pico superior a los 100 dólares en 2026, incluso si el petróleo se mantiene en 100 dólares en 2027, la tasa de crecimiento respecto al mismo periodo del año anterior podría ser del 0%. Su lógica es que, si la tasa de crecimiento del petróleo se vuelve negativa, esto actuará reduciendo la tasa de inflación al consumidor. Esto es similar al caso de 2023, cuando la caída en la tasa de crecimiento del petróleo tras el fuerte repunte de 2022 ayudó a bajar la inflación.
En particular, pronosticó que el periodo de cautela ante las subidas de tipos será la última etapa entre finales de 2026 y, en el caso más largo, el primer trimestre de 2027. A partir de marzo de 2027, se manifestará el efecto de la disminución de la tasa de crecimiento del petróleo internacional y, cuando el mercado juzgue que "las subidas de tipos han terminado", los tipos de interés del mercado caerán, convirtiéndose en el motor para reducir los rendimientos de los bonos. No obstante, Kim añadió la salvedad de que "si la guerra se intensifica más, las premisas sobre la inflación y las subidas de tipos podrían ser erróneas".
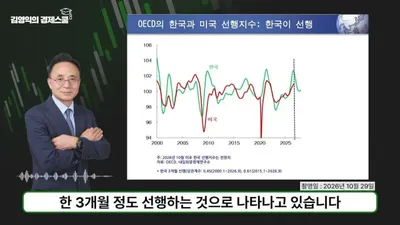
Respecto a la congelación de tipos de la reunión de la FOMC de octubre, explicó la situación basándose en el mecanismo de la política monetaria. Citando las declaraciones de John Williams, presidente de la Reserva Federal de Nueva York, analizó que "los rendimientos de los bonos, que han subido recientemente, están asumiendo el papel de la Fed". Esto significa que, aunque no se suban los tipos de referencia, los tipos de mercado ya son lo suficientemente altos como para aumentar la carga de los préstamos para empresas y hogares y restringir la demanda, lo que reduce la necesidad de subidas adicionales. Explicó que la Fed debe considerar sus dos mandatos, la estabilidad de precios y el empleo, y que se encuentra en un periodo para observar los efectos de la subida de tipos de septiembre pasado.
"Estanflación percibida" si se excluye la industria de semiconductores
Sobre la situación económica de Corea del Sur, realizó un diagnóstico agudo. Kim evaluó que la economía coreana ha entrado en una fase de "estanflación percibida". "Debido a que la tasa de crecimiento en sí misma es muy alta para ajustarse a la definición de estanflación, la expresión 'estanflación percibida' es más adecuada", afirmó. Expresó la preocupación de que, en una situación donde los precios percibidos son altos pero la tasa de inflación real no lo es, responder con políticas diseñadas para una estanflación real podría producir resultados anómalos.
Destacó la polarización por sectores industriales. Mientras que las industrias principales relacionadas con la IA, incluyendo los semiconductores, mantienen un crecimiento sólido, los demás sectores ya han entrado en una fase de estanflación, donde coinciden la recesión económica y el aumento de precios. Es decir, su análisis es que, excluyendo la industria de los semiconductores, el resto de los sectores han entrado de facto en una fase de recesión.
En consecuencia, Kim propuso una forma de respuesta para las políticas gubernamentales. "Es necesario publicar simultáneamente los indicadores agregados totales, que incluyen el sector de semiconductores, y los indicadores que los excluyen", enfatizó, subrayando la necesidad de un diseño de políticas sofisticado que refleje la diferencia de temperatura entre las industrias.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.