
“工资的5~10%必须用于养老”……ISA 3年周期“轮转式”策略是否有效?
针对2030世代的资产管理,专家建议在收入大于支出的青年时期,应将工资的5~10%分配给养老账户(如年金储蓄基金、IRP等),以实现“当下生活”与“养老准备”的平衡。
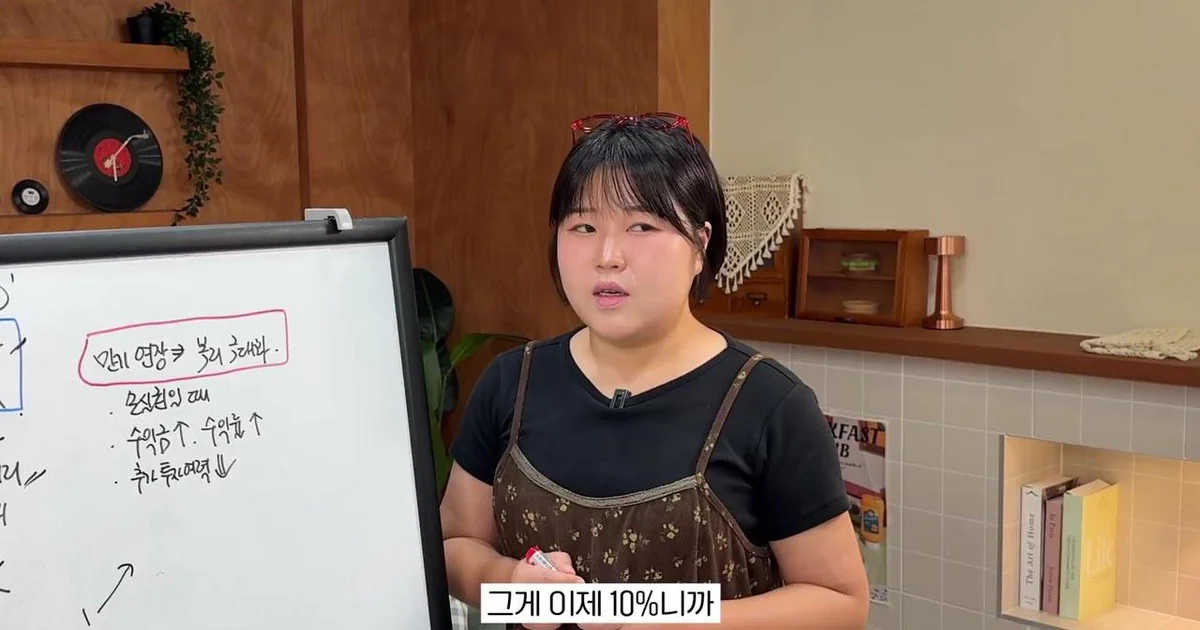
在包括职场新人在内的2030世代的资产管理策略中,如何在“现生(当前生活)”与“养老”之间取得平衡正成为核心课题。根据最近在YouTube频道“Kim Jjanbu”公开的视频,专家们强调,在收入大于支出的青年时期,提前配置用于养老的账户比什么都重要。
“工资的5~10%用于养老账户”……现生与养老的并行策略
出演视频的UPPITY朴科长引用了生命周期收入与支出图表,指出虽然青年时期是收入大于支出的阶段,但为了未来的养老,需要增加财富的时期将持续30年以上。他特别解释说,必须同时管理两种世界观:一是“为了现生的钱”,如独立、结婚、买房、抚养子女、扩大居住空间、创业等;二是虽然现在感觉遥远但必须准备的“为了养老的钱”。
出演者解释称,虽然许多人倾向于专注于眼前可见的现生储蓄而将养老准备推后,但这两者应当并行。出演者建议:“工资的5~10%必须放入用于养老的账户(年金储蓄基金、IRP等),”并表示,“如果一个月可以储蓄的金额是50万韩元,那么即使是其中的一部分,如3万韩元或5万韩元,拨给养老账户也是很重要的。”
出演者建议,在设定总的可储蓄及投资金额时,应首先考虑涵盖通过青年未来储蓄账户或个人综合资产管理账户(ISA)进行投资的“为了现生的储蓄与投资”,并在此过程中建议将5~10%分配给养老账户。也就是说,在将工资的至少一半用于储蓄和投资的同时,通过让渡其中的一部分来填补养老账户。
ISA“1亿韩元复利运营” vs “3年周期转移”,哪种更有利?
作为资产管理的具体方法论,视频提出了关于个人综合资产管理账户(ISA)运营策略的问题。核心在于:是让个人综合资产管理账户(ISA)一直以复利方式运营直到达到1亿韩元的限额,还是每当3年的强制加入期结束时,就将资金转移至年金储蓄基金,进行“轮转式”操作。
对此,出演者表达了“每3年结算一次才是正确的”这一观点。因为需要通过这一过程来确定个人综合资产管理账户(ISA)的主要优惠,即递延纳税、通过损益通算实现的免税(一般型200万韩元,庶民型400万韩元),以及针对超额收益的低税率分离课税(9.9%)。他解释说,特别是当收益处于免税限额边缘时,在到期时结算资金以确定收益,并重新开设新的个人综合资产管理账户(ISA)来重置免税限额,是一种有效的策略。
此外,将个人综合资产管理账户(ISA)到期资金转移至年金账户时产生的额外优惠也是主要考虑因素。个人综合资产管理账户(ISA)的年缴纳限额为2,000万韩元,但总缴纳限额为1亿韩元。然而,将到期资金转移至年金账户时,可以无金额限制地一次性转移大笔资金,这是一个巨大的优势。在此过程中,可以获得转移金额10%(最高限额300万韩元)的额外税收抵免,对于年收入较高的投资者来说,这是强力的节税手段。例如,存入3,000万韩元即可获得300万韩元的税收抵免。除了年金储蓄账户与IRP合计最高可达900万韩元的税收抵免外,还可以享受额外的优惠。
例外情况:需要长期持有个人综合资产管理账户(ISA)的情况
不过,并非所有情况下3年周期解约都是正确答案。出演者指出了两种例外情况。第一,个人综合资产管理账户(ISA)内的收益非常大(例如达到数亿韩元级别)时,长期享受9.9%的分离课税优惠比重置免税限额更有利。在普通账户中,收益需缴纳15.4%的税,但在个人综合资产管理账户(ISA)中仅适用9.9%,因此当收益规模巨大时,维持账户可能更有利。第二,如果预计未来会因为结婚或生育等原因导致追加缴纳能力不足,那么不解约而是延长账户期限可能会更好。
此外,对于未来很有可能成为“金融所得综合课税对象”的投资者,需要进行战略性选择。由于一旦成为金融所得综合课税对象,将限制新加入个人综合资产管理账户(ISA),因此有人提到,可以在预计成为对象的时间点之前,通过将到期时间设置为无限期来维持账户等方法。出演者强调:“当收益处于免税限额边缘时(例如收益在1,000万韩元~2,000万韩元水平),定期结算是一种常规策略,”并指出需要根据个人的资产规模和投资能力做出定制化选择。
0评论
当前已关闭评论功能。