
韩国综合股价指数进入低估区间反弹空间受限
Kim Young-ik指出,由于日均出口额与韩国综合股价指数高度相关,目前指数已进入低估区间,但受限于G20领先指标下降及美国AI产业不确定性,反弹幅度将十分有限。
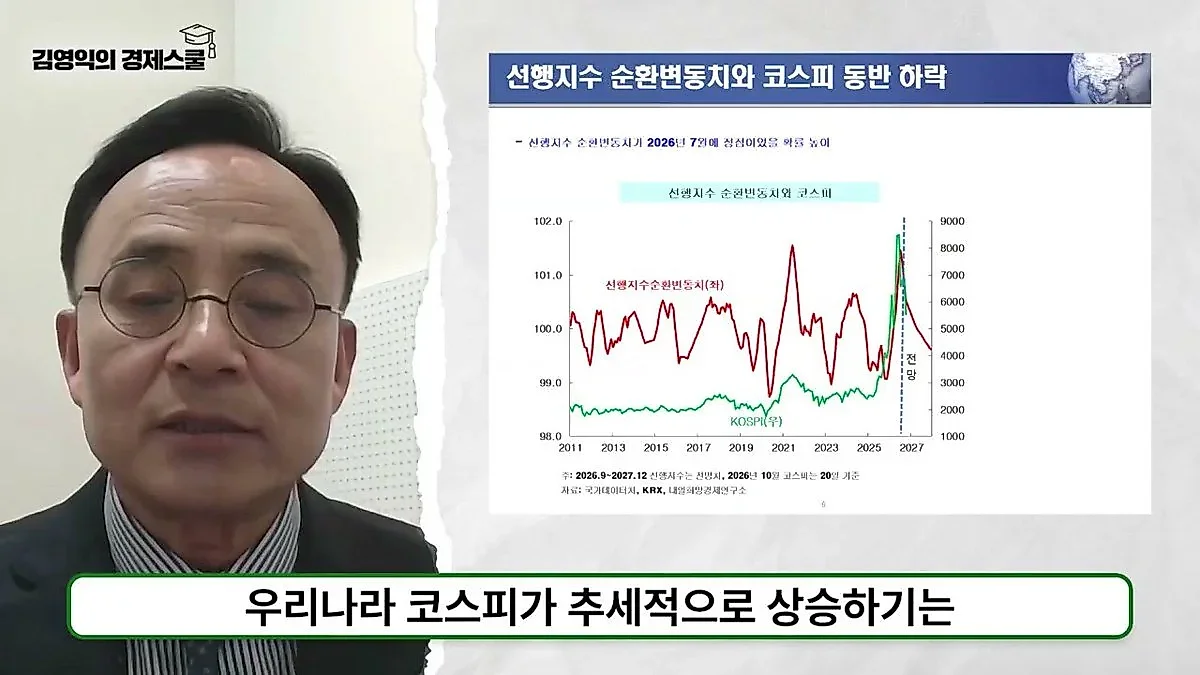
Kim Young-ik教授在21日分析称,由于日均出口额未达预期且半导体出口占比从9月的50%缩减至44.7%,韩国综合股价指数目前较适宜水平低估7.4%,且受G20领先指标下降及美国AI产业不确定性影响,反弹幅度将受到限制。
与出口指标相比,韩国综合股价指数已进入低估区间。然而,由于外部经济指标的下滑与AI产业的不确定性交织,有预测认为即使反弹开始,其幅度也将受到限制。
Kim Young-ik教授在21日的“金永益的经济学校”中,通过分析韩国关税厅发布的10月1日至20日的进出口动向,对当前韩国综合股价指数的位置进行了诊断。Kim教授解释称,韩国综合股价指数与日均出口额的相关系数高达0.91,两者联系极其紧密,并以此为基础推算了股价的适宜水平。
出口增势放缓且半导体占比缩减……韩国综合股价指数低估7.4%
根据韩国关税厅的数据,10月1日至20日的出口额较去年同期增长了105%。但这一数值反映了因中秋节假期导致作业天数增加2.5天的效应。Kim教授将考虑到作业天数的日均出口额计为47.4亿美元。虽然这一数字增长了65.9%,但仍未达到Kim教授预期的月度目标值53.3亿美元。
Kim教授分析称:“以日均出口额为基准计算出的韩国综合股价指数适宜水平为5,994点,但截至20日,韩国综合股价指数仅维持在5,553点。这意味着我们的韩国综合股价指数处于较日均出口额低估7.4%的状态。”与今年5月韩国综合股价指数过度高估70%以上的情况相比,股价正随着出口流向进行调整,并已进入低估领域。
从品类来看,半导体虽然仍在带动出口,但增势呈现放缓态势。截至10月20日,半导体出口较去年同期激增223%,但日均出口额为21.2亿美元,较9月(28.1亿美元)大幅减少。特别是半导体在10月整体出口中所占的比重为44.7%,呈现出从9月50%的顶点逐渐缩减的特征。从国家来看,对中国的出口占比在10月扩大至27%,较今年年初(21.2%)有所上升。
AI泡沫论与高利率冲击……限制上涨的外部变量
虽然随着韩国综合股价指数进入低估领域,反弹的可能性已经开启,但Kim教授对乐观前景保持警惕。他预测称:“从过去的案例来看,当日均出口额进入低估区间时,这种状态有时会持续相当长的一段时间。”因此,他认为反弹幅度不会太大。
他将阻碍上涨的核心因素归结为G20领先指标的下降以及美国的AI产业不确定性。Kim教授解释道:“G20领先指标自今年7月达到顶点后正在下降,在这种指标转折的情况下,韩国综合股价指数很难实现趋势性上涨。”
特别是近期以美国为中心的“Neo-cloud”企业危机成为了市场变量。随着通过GPU和数据中心提供AI算力的Neo-cloud企业利润争议不断扩大,市场出现了担忧AI企业可能缩减投资的声音。Kim教授指出:“在美国,出现了Neo-cloud企业股价暴跌或IPO被撤回等争议,这可能导致AI企业的投资缩减。”
此外,他还警告了高利率余波引发的信用市场不安。Kim教授以美国住房市场指标为依据预测称:“近期美国住房指标记录了统计编制以来的最低值,高利率的影响正在显现。这种趋势将逐渐影响股价、消费以及AI投资。”他进一步分析称,鉴于美国信用利差已经触底并开始上升,信用问题可能会在11月左右正式显现。
结论方面,Kim教授建议:“虽然相对于日均出口额,韩国综合股价指数存在充分的反弹可能,但只要领先指标的下降和美国的AI泡沫争议持续存在,上涨就会面临极限。由于这些风险可能会持续到明年上半年,因此在股票市场中需要进行彻底的风险管理。”
来源:原视频(YouTube)
0评论
当前已关闭评论功能。