
KOSPIは輸出指標に対し7.4%の割安圏に突入
キム・ヨンイク教授は、KOSPIが輸出指標と比較して7.4%割安な水準にあると分析した。反発の可能性はあるものの、G20先行指標の下落やアメリカのAI産業における不確実性が、上昇を制約する要因になると予測している。
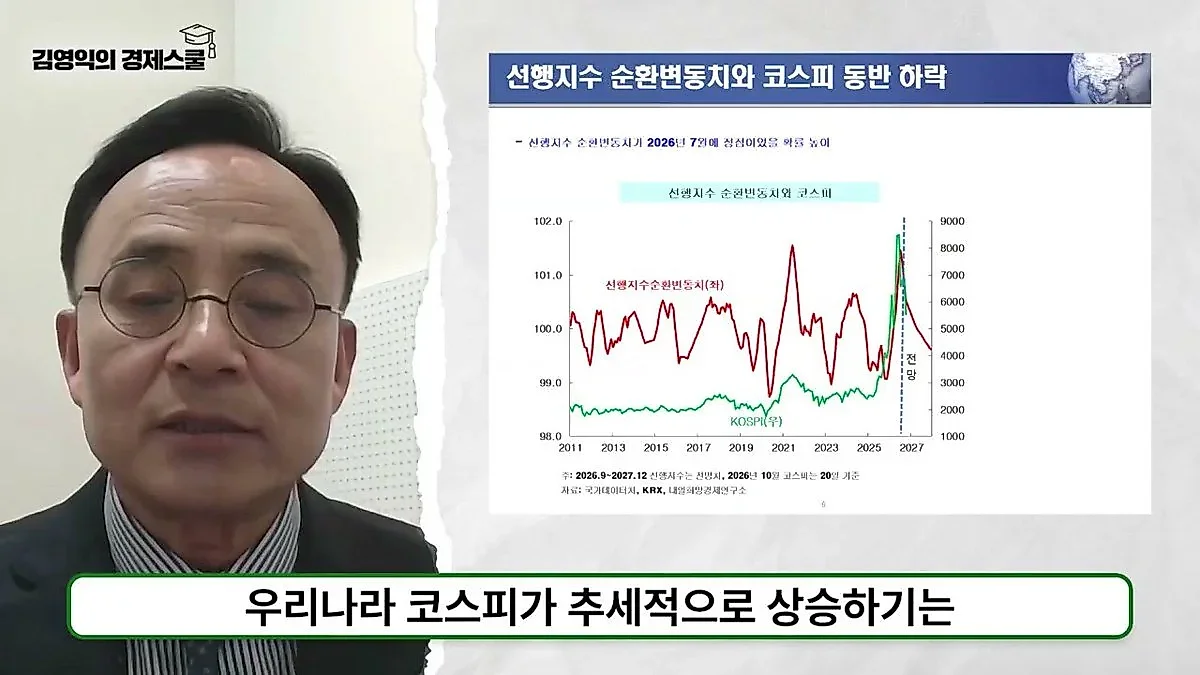
キム・ヨンイク教授は21日、KOSPIが一日平均輸出額に基づくと7.4%割安な水準にあると分析した。反発の余地はあるものの、G20先行指標の下落や米国のAI産業における不確実性により、上昇幅は限定的になるとの見通しを示した。
KOSPI指数が輸出指標と比較して割安圏に突入した。しかし、対外経済指標の下落傾向とAI産業の不確実性が重なり、反発が始まったとしてもその幅は限定的になるとの見通しが示された。
キム・ヨンイク教授は21日、「キム・ヨンイクの経済スクール」を通じて、関税庁が発表した10月1日から20日までの輸出入動向を分析し、現在のKOSPIの立ち位置を診断した。キム教授は、KOSPIと一日平均の輸出額の相関係数が0.91に達するほど密接であると説明し、これを基に株価の適正水準を推計した。
輸出増加の鈍化と半導体比率の縮小…KOSPIは7.4%の割安水準
関税庁の資料によると、10月1日から20日までの輸出は前年同期比で105%増加した。ただし、これは秋夕の連休により操業日数が2.5日増えた効果が反映された数値である。キム教授は操業日数を考慮した一日平均輸出額を47億4,000万ドルと集計した。これは65.9%の増加となっているが、キム教授が予測した月間目標値の53億3,000万ドルには届かない水準だ。
キム教授は「一日平均輸出額を基準に算出したKOSPIの適正水準は5,994ポイントだが、先日の20日時点のKOSPIは5,553ポイントにとどまった」とし、「韓国のKOSPIは一日平均輸出に対し7.4%割安な状態にある」と分析した。5月にKOSPIが70%以上過大評価されていた状況と比較すると、株価が輸出の流れに合わせて調整され、割安領域に入ったことになる。
品目別では、半導体が依然として輸出を牽引しているものの、増加傾向は鈍化する様相だ。10月20日までの半導体輸出は前年同期比で223%急増したが、一日平均輸出額は21億2,000万ドルとなり、9月(28億1,000万ドル)より大幅に減少した。特に、10月の総輸出に占める半導体の比率は44.7%であり、9月の50%をピークに徐々に縮小している点が特徴である。国別では、中国への輸出比率が10月に入り27%まで拡大し、年初(21.2%)より高まったことも注目される。
AIバブル論と高金利の衝撃…上昇を阻む対外変数
KOSPIが割安領域に入ったことで反発の可能性は開かれているが、キム教授は楽観的な見通しを警戒した。同教授は「過去の事例を見ると、一日平均輸出が割安圏に突入した際、相当期間その状態が継続したことがある」と述べ、反発幅は大きくならないと見通した。
上昇を阻む核心的な要因として、G20先行指標の下落とアメリカのAI産業における不確実性を挙げた。キム教授は「G20先行指標が7月をピークに下落しており、この指標が折れている状況でKOSPIが趨勢的に上昇するのは非常に困難だ」と説明した。
特に、最近アメリカを中心に浮上した「ネオクラウド(Neo-cloud)」企業の危機が市場の変数として浮上している。GPUやデータセンターを通じてAI演算能力を提供するネオクラウド企業の収益性論争が大きまっており、AI企業の投資が縮小する恐れが出ている。キム教授は「アメリカでネオクラウド企業の株価が急落したり、IPOが撤回されたりするなど、論争が浮上している」とし、「これはAI企業の投資縮小につながり得る問題だ」と指摘した。
高金利の影響による信用市場の不安についても警告した。キム教授はアメリカの住宅市場の指標を根拠に「最近のアメリカの住宅指標が統計作成以来の最低値を記録するなど、高金利の影響が現れている」とし、「このような流れが株価や消費、AI投資にも徐々に影響を及ぼすだろう」と展望した。また、アメリカのクレジット・スプレッドがすでに底を打って上昇している点を挙げ、11月頃には信用問題が本格的に表面化する可能性があると分析した。
結論として、キム教授は「一日平均輸出に対しKOSPIは割安であり反発の可能性は十分にあるが、先行指標の下落とアメリカのAIバブル論争が続く限り、上昇には限界があるだろう」とし、「来年上半期まではこうしたリスクが継続する可能性があるため、株式市場では徹底したリスク管理が必要だ」と助言した。
0コメント
現在コメントの投稿は無効になっています。