
韓国の潜在成長率が2年連続で上方修正される可能性
キム・グァンソク教授は、韓国経済が40年ぶりに潜在成長率の上昇に転じる可能性があると分析し、国債金利の上昇による投資抑制効果や原油価格の動向が物価に与える影響を解説した。
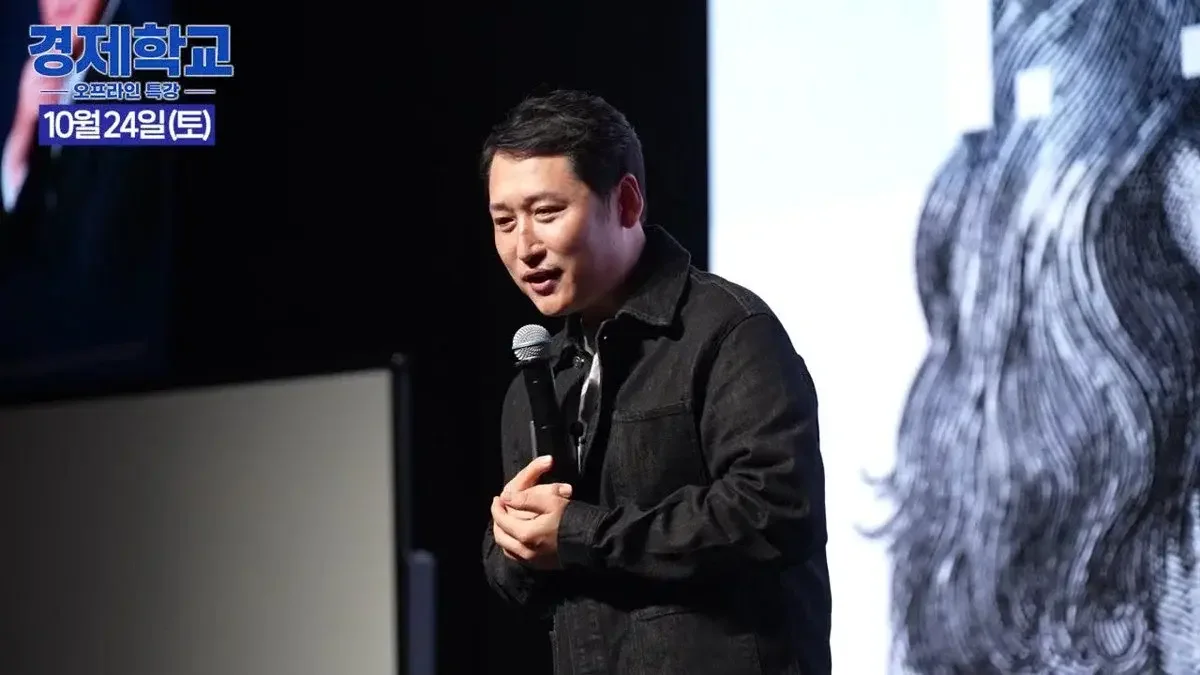
キム・グァンソク教授は、韓国の潜在成長率が過去40年間の下落傾向を覆し、2年連続で上方修正される可能性があると分析した。国債金利はピークアウトして下落するものの、低金利時代には戻らず中金利時代が維持される見通しだ。
韓国経済が40年ぶりに「逆流」現象に直面している。キム・グァンソク教授は、最近行われた経済学校の月間特講において、韓国の潜在成長率が2年連続で上方修正される可能性があると言及した。これは過去40年間の下落傾向を覆す異例の流れであると分析している。
国債金利の上昇がもたらす「クラウドアウト効果」と金融政策のメカニズム
経済の重力として機能する国債金利の動きは、資産市場の変動性を決定づける核心的な要因である。キム教授は、国債金利が上昇する現象は必ずしも基準金利の引き上げを意味するのではなく、むしろ市場が基準金利の引き上げを予想して先取りした結果であると説明した。これは金融政策の基本的なメカニズムであり、市場金利が先に上昇すれば、連邦準備制度がわざわざ基準金利を引き上げなくても景気を減速させる効果が発生するためである。
この過程で発生する「クラウドアウト効果」は、民間企業の投資抑制を招く。国債金利が高くなると企業の社債発行負担が増大し、最終的には高い金利を負担できる優良企業を中心に市場が再編される「玉石混交の選別」へとつながる。結果として、上昇した金利が総需要を抑制することで、物価を抑える役割を果たすことになる。
国際原油価格の上昇率と2027年物価見通しの相関関係
インフレ率を判断する上で重要な指標は、絶対的な価格ではなく「前年同期比の上昇率」である。キム教授は、現在、供給ショックによって国際原油価格が直近の高値を記録しているものの、今後の上昇率は鈍化する可能性が高いと診断した。仮に原油価格が高い水準を維持したとしても、前年比の上昇率が0%に収束するかマイナスを記録すれば、それは物価上昇圧力を下げる要因となる。
実際に、2022年に原油価格が急騰した後、2023年には上昇率がマイナス17%を記録した事例を挙げ、原油価格がピークに達した後は、歴史的に元の水準に戻るか下落する傾向があることを強調した。また、IMFの経済見通し報告書で言及されている「インテンシティ(Intensity)」の概念を引用し、GDPにおけるエネルギーの寄与度が徐々に減少している点も、物価安定の根拠として提示した。
為替と株式市場、変動の中での流れ
金融領域の主要指標である為替と株式市場についても、具体的な流れを指摘した。為替については、ピークアウトして下落したとしても、過去の歴史的な基準点である1,150ウォン水準へと急激に安定化するのではなく、1,300ウォン水準を維持する「強ドル・ユノーマル(Normal)」状態が継続すると予測した。国債金利もピークを過ぎて下落するものの、過去のような低金利時代に戻るのではなく、中金利時代が維持されるという見解を示した。
株式市場については、アメリカ市場が強い流動性相場を見せる際、韓国市場は相対的にボックス圏に留まる可能性があると分析した。特にアメリカ大統領選挙などの巨大な不確実性が存在する時期には、市場の変動性が大きくなる可能性を示唆した。
0コメント
現在コメントの投稿は無効になっています。