
米Fedが金利据え置き、キム教授は来年の消費縮小と利下げを予測
米連邦準備制度(Fed)が市場予想通りに基準金利を据え置いた一方、米経済を「強い」と評価する姿勢を強めた。これに対し、キム・ヨンイク教授は、来年には消費が縮小し、Fedが利下げへと転じる可能性があるとの見通しを示した。
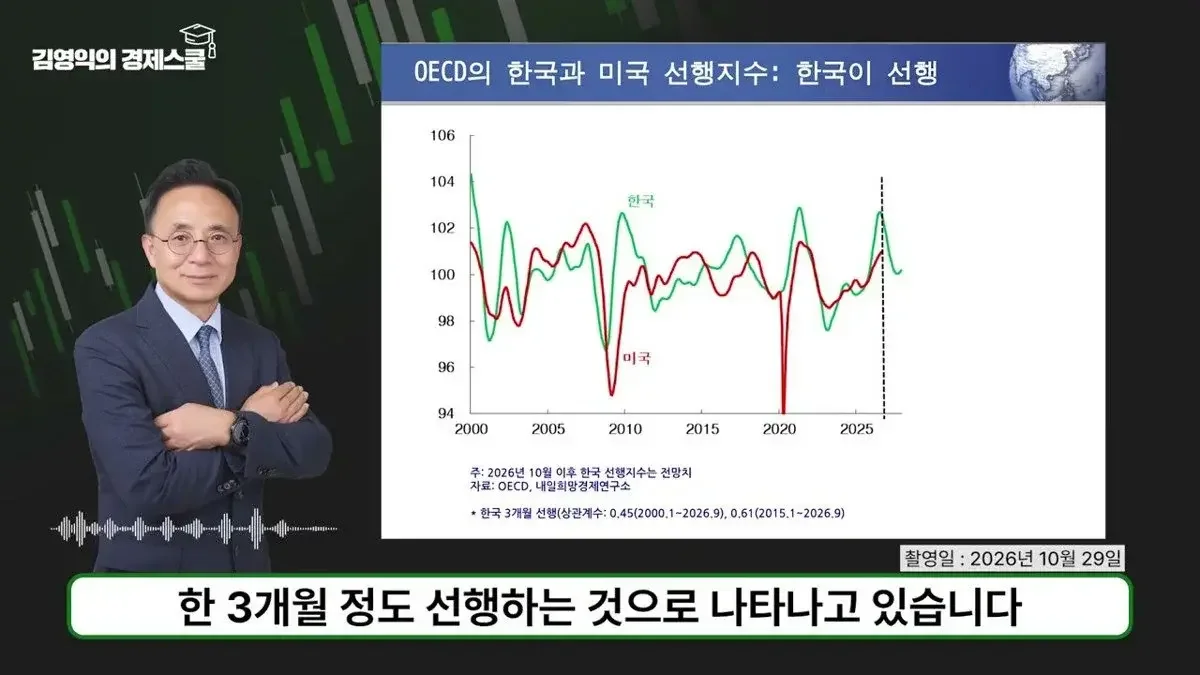
米連邦準備制度(Fed)は基準金利を4.0%に据え置いたが、キム・ヨンイク教授は、雇用指標の鈍化や消費の縮小により、来年には金利引き下げへと方向転換すると予測している。
アメリカの連邦準備制度(Fed)は、市場の予想通りに基準金利を据え置いた。しかし、米国経済に対するFedの見方は以前よりも一段と堅調となり、物価上昇圧力への警戒感も依然として残っている。キム・ヨンイク教授は、こうしたFedの動きを踏まえ、当面の据え置きの是非よりも、今後の金利サイクルの転換点を読み解くことが重要であると分析した。
物価は高く雇用は鈍化…Fedの悩みが深まる理由
キム・ヨンイク教授が伝えた10月のFOMCの結果によると、Fedは基準金利を従来の3.7%から4.0%へと据え置いた。ただし、Fed委員のうち2名は0.25%ポイントの引き上げを主張し、タカ派的な態度を見せた。Fedの声明書には、米国経済活動が「堅調」を超えて「強い」へと上方修正されるほど、経済成長が弾力的であるとの評価が盛り込まれた。その一方で、インフレは依然として高い水準にあるとの診断も併せて示された。
キム教授は、Fedの二つの目標である「物価安定」と「完全雇用」の間の不均衡に注目した。直近の米国の個人消費支出(PCE)物価上昇率は目標値の2%を上回っており、市場は9月のPCE物価が前年同月比で3.6%上昇したと予想している。対照的に、雇用指標は顕著に鈍化する様相を見せている。9月の非農業部門の雇用増加幅は2万9,000人に留まり、市場予想の8万9,000人を大きく下回った。
キム教授は「物価が高いため金利を引き上げるべきだという圧力があるが、雇用の伸びが鈍化しているため、Fedの金融政策決定はより慎重になるだろう」と分析した。Goldman SachsやJPMorganなどの主要投資銀行(IB)は、12月に0.25%ポイントの追加引き上げを予測しているが、キム教授は雇用と消費の変化を根拠に、今後の流れが変わる可能性があることを示唆した。
「米国経済はスタグフレーションに近い」…消費縮小を警告
キム教授は、現在の米国経済の実質的な体感景気を「スタグフレーション(景気後退の中での物価上昇)」に近い状態だと診断した。ミシガン大学の消費者心理指数が歴史的な低水準まで落ち込んでいるにもかかわらず、1年後の期待インフレ率が4.7%と非常に高く形成されているためだ。同教授は「消費心理は悪化しているのに、期待インフレ率は高い状態にある」と説明した。
特に、米国GDPの69%を占める消費部門の急激な縮小を警告した。低い家計貯蓄率、物価上昇に伴う実質所得の停滞、利息負担の増加などが複合的に作用しているとの分析だ。キム教授は「米国経済の先行指数は10月頃にピークを迎え、11月から下落する可能性が高い」とし、「来年には消費が縮小することで、米国経済の成長率が潜在成長率を下回るか、あるいは停滞に陥る可能性がある」と展望した。
こうした流れに基づき、キム教授は金利サイクルの転換を予測した。主要IBが来年4月まで金利据え置きを予想しているのに対し、同教授は「来年に消費が縮小すれば、Fedは早ければ来年上半期、遅くとも下半期には金利引き下げへと方向転換するだろう」と見通した。
金利引き下げ時にドル・国債・株価が揃って下落する可能性
金利の変化に伴う資産市場の動きについても、具体的な展望を示した。キム教授は、短期的には12月の追加引き上げの影響でドル指数が現在より高い水準を維持する可能性があるが、来年の利下げが始まればドル価値は下落すると見た。国債利回りについても、来年は下落する可能性が高いとの分析だ。
株式市場については慎重な立場を維持した。直近の米国株が金利引き上げにもかかわらず上昇を続けているのは、金利よりも企業利益と経済成長がより強力だったためだと分析した。しかし、同教授は「現在の米国株は、PER(株価収益率)やTobin's Qなどの指標に照らすと、歴史上最も過大評価された領域にある」と指摘した。
キム教授は「来年、金利が引き下げられる際に企業利益の増加傾向までもが鈍化すれば、株価はむしろ調整を受ける可能性がある」と警告した。特に、米国の10年物国債利回りが5%を超える状況や、直近で底を打って反転するクレジット・スプレッドに言及し、「AIバブルや株価調整の可能性を示唆する信用リスクが、来週中にかなり高い水準まで上昇する可能性がある」と付け加えた。
結論として、キム教授は「現在の米国経済は強い成長を見せ、追加の金利引き上げの可能性も残しているが、来年には消費中心の経済縮小とともに、利下げ、ドル安、国債利回りの下落、株価調整が同時に現れる可能性が高い」とまとめた。
0コメント
現在コメントの投稿は無効になっています。