
미 연준 금리 동결 속 '강한 경제' 평가…김영익 "내년엔 소비 위축·금리 인하"
미 연준의 금리 동결 속에서 김영익 교수는 미국 경제의 강한 성장세 이면에 숨겨진 소비 위축과 스테그플레이션 위험을 경고하며, 내년 금리 인하 전환기를 대비해야 한다고 조언했다.
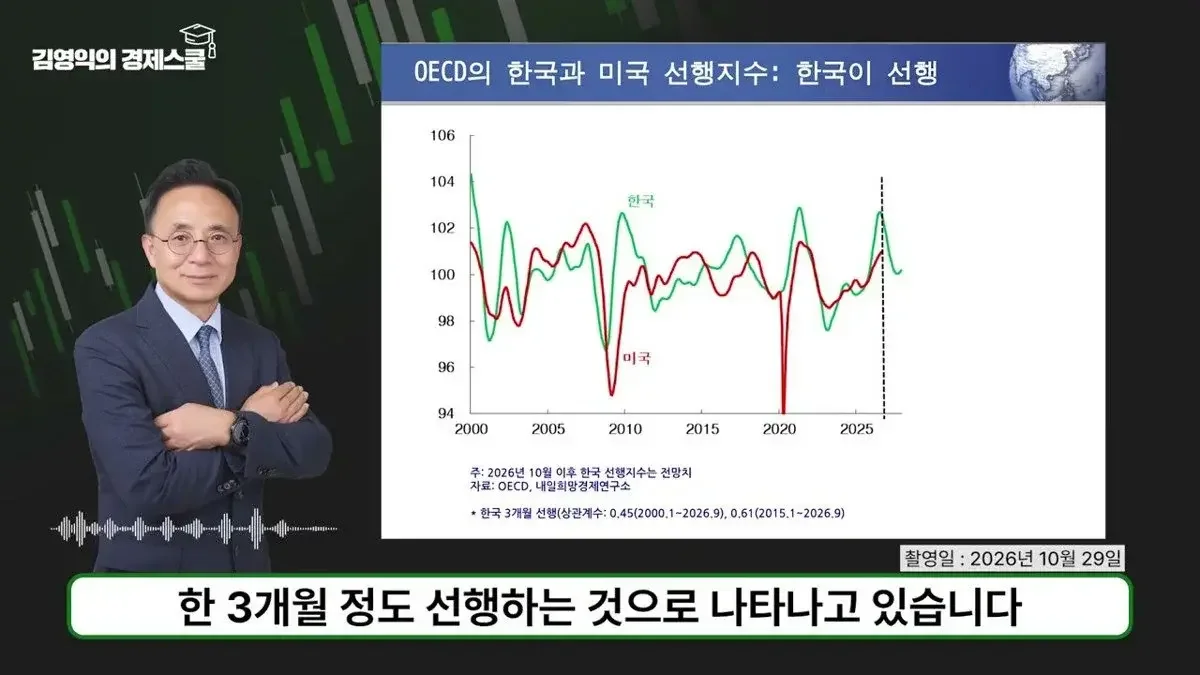
미국 연방준비제도(Fed·연준)가 시장의 예상대로 기준금리를 동결했다. 하지만 미국 경제를 바라보는 연준의 시각은 이전보다 한층 견조해졌으며, 물가 상승 압력에 대한 경계감도 여전했다. 김영익 교수는 이 같은 연준의 움직임 속에서 당장의 동결 여부보다 향후 금리 사이클의 전환점을 읽어내는 것이 핵심이라고 분석했다.
물가는 높고 고용은 둔화…연준의 고민 깊어지는 이유
김영익 교수가 전한 10월 FOMC 결과에 따르면, 연준은 기준금리를 기존 3.7%에서 4.0%로 동결했다. 다만 연준 위원 중 2명은 0.25%포인트 인상을 주장하며 매파적(통화 긴축 선호)인 태도를 보였다. 연준 성명서에는 미국 경제 활동이 '견조하다'를 넘어 '강하다'로 상향 조정될 만큼 경제 성장세가 탄력적이라는 평가가 담겼다. 반면 인플레이션은 여전히 높은 수준이라는 진단도 함께 나왔다.
김 교수는 연준의 두 가지 목표인 '물가 안정'과 '완전 고용' 사이의 불균형에 주목했다. 최근 미국 개인소비지출(PCE) 물가 상승률이 목표치인 2%를 상회하고 있으며, 시장은 9월 PCE 물가가 전년 동월 대비 3.6% 상승했을 것으로 예상하고 있다. 반면 고용 지표는 눈에 띄게 둔화되는 양상이다. 9월 비농업 부문 고용 증가 폭은 2만 9,000명에 그치며 시장 예상치인 8만 9,000명을 크게 밑돌았다.
김 교수는 "물가가 높기 때문에 금리를 인상해야 한다는 압박이 있지만, 고용 증가세가 둔화되고 있어 연준의 통화정책 결정이 더욱 신중해질 것"이라고 분석했다. 골드만삭스, JP모건 등 주요 투자은행(IB)들은 12월에 0.25%포인트 추가 인상을 전망하고 있으나, 김 교수는 고용과 소비의 변화를 근거로 향후 흐름이 달라질 수 있음을 시사했다.
"미국 경제는 스테그플레이션에 가깝다"…소비 위축 경고
김 교수는 현재 미국 경제의 실질적인 체감 경기를 '스테그플레이션(경기 침체 속 물가 상승)'에 가까운 상태로 진단했다. 미시간 대학의 소비자 심리지수가 역사적 저점 수준까지 떨어졌음에도 불구하고, 1년 후 기대 인플레이션은 4.7%로 매우 높게 형성되어 있기 때문이다. 그는 "소비 심리는 악화됐는데 기대 인플레이션은 높은 상태"라고 설명했다.
특히 미국 GDP의 69%를 차지하는 소비 부문의 급격한 위축을 경고했다. 낮은 가계저축률, 물가 상승에 따른 실질소득 정체, 이자 부담 증가 등이 복합적으로 작용하고 있다는 분석이다. 김 교수는 "미국 경제의 선행지수가 10월경 정점을 찍고 11월부터 하락할 가능성이 높다"며 "내년에는 소비가 위축되면서 미국 경제 성장률이 잠재 성장률 이하로 떨어지거나 침체에 빠질 수 있다"고 전망했다.
이러한 흐름을 바탕으로 김 교수는 금리 사이클의 전환을 예측했다. 주요 IB들이 내년 4월까지 금리 동결을 예상하는 것과 달리, 그는 "내년에 소비가 위축되면 연준이 빠르면 내년 상반기, 늦어도 하반기에는 금리 인하로 방향을 틀 것"이라고 내다봤다.
금리 인하 시 달러·국채·주가 동반 하락 가능성
금리 변화에 따른 자산 시장의 움직임에 대해서도 구체적인 전망을 내놨다. 김 교수는 단기적으로는 12월 추가 인상 여파로 달러 인덱스가 현재보다 높은 수준을 유지할 수 있지만, 내년 금리 인하가 시작되면 달러 가치는 하락할 것으로 봤다. 국채 수익률 역시 내년에는 하락할 가능성이 높다는 분석이다.
주식시장에 대해서는 신중한 입장을 견지했다. 최근 미국 주가가 금리 인상에도 불구하고 상승세를 이어간 것은 금리보다 기업 이익과 경제 성장세가 더 강력했기 때문이라고 분석했다. 그러나 그는 "현재 미국 주가는 PER(주가수익비율)이나 토빈의 Q(Tobin's Q) 지표 등에 비춰볼 때 역사상 가장 고평가된 영역에 있다"고 지적했다.
김 교수는 "내년에 금리가 인하될 때 기업 이익 증가세마저 둔화된다면 주가는 오히려 조정을 받을 수 있다"고 경고했다. 특히 미국 10년물 국채 수익률이 5%를 넘어서는 상황과 최근 저점을 찍고 반등하는 신용 스프레드를 언급하며, "AI 거품이나 주가 조정 가능성을 시사하는 신용 위험이 다음 주 중 상당히 높은 수준까지 올라갈 수 있다"고 덧붙였다.
결론적으로 김 교수는 "현재 미국 경제는 강한 성장세를 보이며 추가 금리 인상 가능성을 열어두고 있지만, 내년에는 소비 중심의 경제 위축과 함께 금리 인하, 달러 약세, 국채 수익률 하락, 주가 조정이 동시에 나타날 가능성이 높다"고 정리했다.
출처: 김영익의 경제스쿨 유튜브 「[속보] 지금 당장의 동결보다, 앞으로의 흐름이 중요합니다. 금리 사이클 전망 총정리 | 김영익 교수」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.