
La excusa de "el cliente no lo pidió" no funciona... Multa del 20% sobre las ventas por no emitir recibos de efectivo
Los empresarios en sectores obligados a emitir recibos de efectivo enfrentan severas multas y riesgos de auditoría fiscal si omiten su emisión…
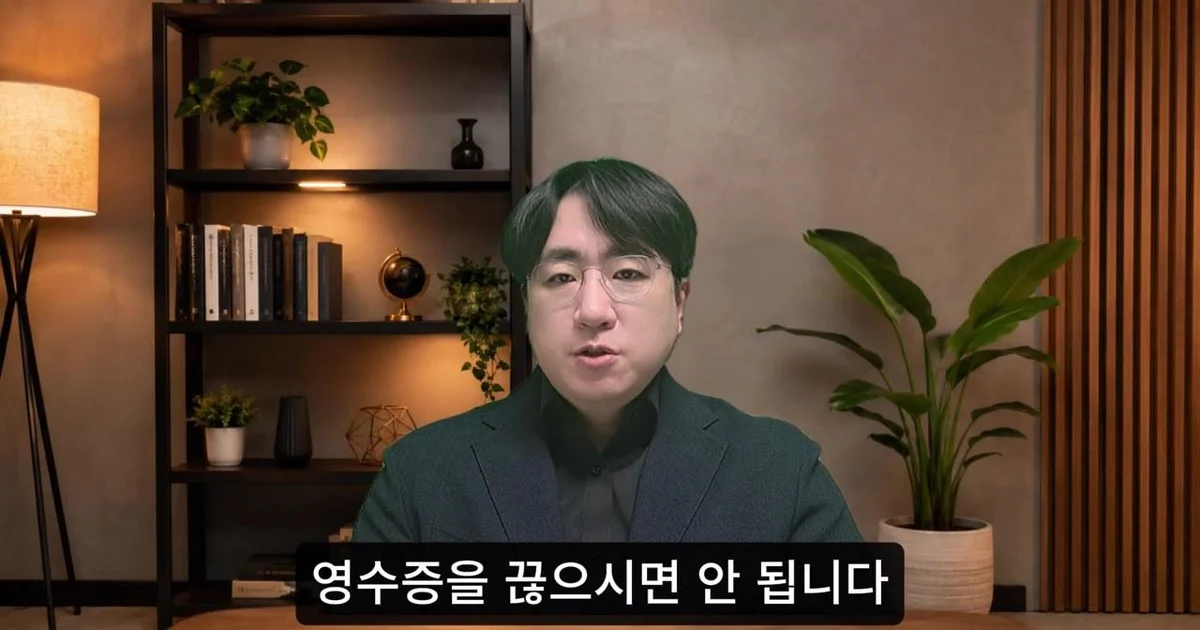
Si un trabajador autónomo perteneciente a un sector obligado a emitir recibos de efectivo omite la emisión alegando que "el cliente no lo solicitó" o que "se le hizo un descuento incluyendo el IVA", puede enfrentarse a cuantiosas multas y al riesgo de una auditoría fiscal. Según un vídeo del canal de YouTube 'Semujosa-neun Peonpeontaekseu | Guksecheong Josaguk Chulsin', la responsabilidad por la no emisión de recibos de efectivo recae enteramente sobre el empresario.
"Si es 100,000 wones o más, debe emitirse sin falta"... Los pagos divididos también se consideran "una sola transacción"
Los sectores obligados a la emisión de recibos de efectivo están en tendencia de expansión cada año, e incluyen la mayoría de los negocios estrechamente relacionados con la vida cotidiana, como trabajadores autónomos, hospitales, clínicas, clínicas de medicina tradicional coreana, pilates, salones de belleza, academias y clases particulares. El criterio de emisión obligatoria es cuando ocurre una transacción en efectivo de 100,000 wones o más (IVA incluido) por transacción. En este punto, lo importante es que debe emitirse de forma voluntaria en un plazo de 5 días, independientemente de si el cliente lo solicita o no.
En el vídeo también se mencionaron precauciones en caso de dividir la forma de pago. Por ejemplo, si se utiliza una clase de entrenamiento personal (PT) o yoga por un valor de 1,000,000 wones y se pagan 950,000 wones con tarjeta y los 50,000 wones restantes en efectivo, no se debe emitir el recibo solo por los 50,000 wones en efectivo, sino que se debe emitir el recibo de efectivo basándose en el importe total de la transacción de 1,000,000 wones. Si se pasa por alto esto y solo se emite una parte del importe o se omite, se puede ser objeto de una multa administrativa.
Los denunciantes de evasión fiscal suelen ser del mismo sector o ex empleados... Es posible rastrear registros de hasta hace 5 años
La no emisión de recibos de efectivo no termina simplemente en un problema de multa administrativa. Si se detecta mediante una denuncia por evasión fiscal, el National Tax Service puede investigar retroactivamente los registros de no emisión de hasta un máximo de 5 años atrás. Debido a que el sistema permite que el denunciante reciba una recompensa, ocurren con frecuencia denuncias realizadas por competidores del mismo sector, instructores que han dejado la empresa o clientes que se marcharon insatisfechos con el servicio.
Especialmente, el vídeo explica que, cuando ocurre una denuncia por evasión fiscal, los inspectores del National Tax Service pueden contactar directamente para informar sobre el progreso de la investigación. También existen casos en los que el denunciante certifica el hecho de la denuncia en comunidades en línea o en SNS, por lo que la presión psicológica sobre el empresario es considerable. Si se confirma el hecho de la no emisión, se impondrá una multa equivalente al 20% del importe no emitido. Aunque la tasa de la multa se ha ajustado a la baja desde que era de un máximo del 50% en el pasado, todavía aguardan castigos severos.
Por ejemplo, si las ventas totales en las que no se emitieron recibos de efectivo durante 5 años son de 500 millones de wones, se podría tener que pagar 100 millones de wones solo en multas. Si a esto se le suman sucesivamente el impuesto sobre la renta global, los impuestos locales y las cuatro primas de seguros sociales sobre la parte no emitida, esto puede causar un golpe fatal a la operación del negocio.
Uso de cuentas a nombre de terceros y división de negocios... La "presentación de materiales explicativos" en una auditoría fiscal es aún más temible
El acto de recibir pagos en cuentas a nombre de terceros, como cónyuges o empleados, en lugar de la cuenta comercial para omitir las ventas en efectivo, agrava aún más el problema. Esto va más allá del problema de la no emisión de recibos de efectivo y deriva en un problema fiscal separado llamado "uso de cuentas a nombre de terceros", creando una situación de "más y más" donde las multas y los castigos se incrementan. Además, el acto de instalar múltiples terminales para dispersar las ventas o dividir el negocio en varios titulares también es algo de lo que debe cuidarse.
El vídeo advirtió que recibir una "notificación de guía para la presentación de materiales explicativos" puede ser más complicado que recibir una notificación de auditoría fiscal. Dado que la presentación de materiales explicativos es un proceso para justificar registros erróneos del pasado, resulta muy difícil responder si estos contradicen los datos que el National Tax Service ya posee. El participante enfatizó: "Incluso si el dinero recibido no lo toma todo el empresario, sino que se utiliza para alquiler, salarios o costos de reinversión, el representante debe asumir toda la responsabilidad legal".
0Comentarios
Los comentarios están desactivados por ahora.