
"4% 룰" 창시자 윌리엄 벤겐 "안전 인출률 4.7%로 상향 조정 가능"
'4% 룰'의 창시자 윌리엄 벤겐이 은퇴 자산 인출 전략의 핵심인 안전 인출률을 4.7%로 상향 조정하며, 변화된 시장 환경에 맞춘 자산 보존 전략을 제시했다.
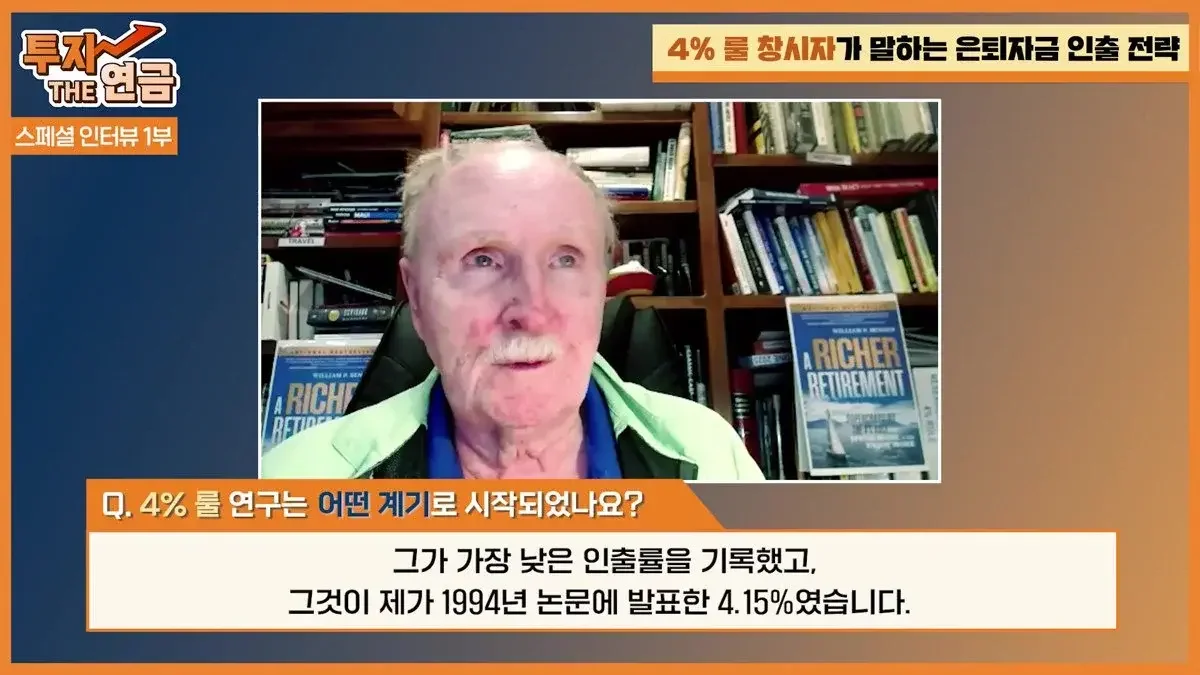
은퇴 후 준비한 노후자금이 언제 고갈될지 모른다는 불안감은 모든 은퇴 예정자의 공통된 고민이다. 이를 해결하기 위해 전 세계 재무 설계사들이 인용하는 기준이 바로 '4% 룰(4% Rule)'이다. 노후자금이 고갈되지 않는 최소한의 인출률을 약 4%로 제한한 이 법칙의 창시자, 윌리엄 벤겐(William Bengen)이 최근 국내에서 인터뷰를 통해 자신의 연구와 변화된 인출 전략을 공개했다.
미래에셋 투자와연금TV가 전한 이번 인터뷰에는 항공우주공학 전공자에서 재무 전문가로 변신한 벤겐의 독특한 이력부터, 1990년대 초반 '4% 룰'이 탄생하게 된 배경, 그리고 최근 상향 조정된 안전 인출률(SafeMax)의 근거가 담겼다.
항공우주공학도에서 '4% 룰' 창시자가 되기까지
벤겐의 이력은 이례적이다. MIT에서 항공우주공학을 전공하고 가업인 음료 유통 사업을 운영하다 매각한 그는, 이후 금융을 공부하고 CFP(국제재무설계사) 자격을 취득하며 재무 설계사의 길을 걸었다. 그는 영상 인터뷰에서 "대학 시절에는 화성 탐사와 같은 행성 탐사에 참여하기를 희망했으나, 화성은 여전히 먼 꿈이었기에 원래 열정을 가졌던 분야 외에 다른 일을 하기로 결정했다"고 당시의 소회를 밝혔다.
그가 연구에 뛰어든 계기는 고객들의 질문에서 시작됐다. 벤겐은 1990년대 초반 재무 설계사로 활동하던 당시, 고객들로부터 "은퇴를 위해 얼마를 모아야 하는가", "은퇴 후 돈이 떨어지지 않으려면 매년 얼마를 쓸 수 있는가"라는 질문을 끊임없이 받았다고 회상했다. 당시 CFP 교재나 금융 잡지, 월스트리트 저널(WSJ) 등 어디에서도 이에 대한 명확한 답을 찾을 수 없었기 때문이다. 심지어 당시 동료 재무 설계사들에게 물어도 답변은 3%에서 8%까지 제각각이었다.
벤겐은 직접 데이터를 수집하기로 결심했다. 그는 '로터스 1-2-3(Lotus 1-2-3)' 스프레드시트를 활용해 1926년부터의 투자 수익률과 소비자물가지수(CPI) 데이터를 바탕으로 모델을 구축했다. 수백 명의 은퇴 사례를 시뮬레이션한 결과, 1968년 10월에 은퇴했던 사례 중 가장 최악의 조건에서도 파산을 면할 수 있는 인출률이 4.15%라는 사실을 밝혀냈고, 이것이 훗상 '4% 룰'의 토대가 됐다. 다만, 이 수치가 대중에게 알려지는 과정에서 4%로 약간 조정되어 알려지게 되었다고 그는 설명했다.
매년 잔액의 4%가 아니다…물가 상승률 반영하는 '인출 방식'
많은 이들이 '4% 룰'을 매년 남아 있는 잔액의 4%를 꺼내 쓰는 '정률 인출' 방식으로 오해하곤 한다. 하지만 벤겐이 제안하는 방식은 이와 근본적으로 다르다. 이는 매년 잔액에 비례해 인출액이 줄어드는 방식이 아니라, 첫해에 정해진 금액을 인출한 뒤 그다음 해부터는 물가 상승률만큼 인출액을 높여가는 방식이다.
벤겐은 이를 'COLA(Cost of Living Adjustment, 생계비 조정) 접근법'이라고 설명한다. 첫해에는 연구를 통해 도출된 특정 비율에 기반해 인출을 시작하고, 그 이후에는 해당 비율을 다시 사용하지 않고 매년 물가 상승률만큼만 인출액을 조정해 나가는 것이다. 이는 은퇴 기간 내내 실질적인 구매력을 유지하며 생활 수준을 보존하기 위한 전략이다. 예를 들어 국민연금 수령액이 매년 물가 상승률에 맞춰 조정되는 것과 유사한 원리다.
"안전 인출률 4.7%로 상향"…변화된 시장 환경과 포트폴리오 전략
벤겐은 최근 발간한 저서 'All Richer Retirement'를 통해 과거의 안전 인출률 수치를 상향 조정했다. 과거 최악의 시나리오를 가정했던 수치가 4.15%였다면, 최근 연구를 통해 도출한 안전 인출률(SafeMax)은 4.7%로 높아졌다. 그는 최근 15년간 지속된 강력한 강세장(Bull Market)과 더욱 정교해진 자산 배분 모델을 근거로 들었다. 그는 "현실적으로는 5%에서 5.5%, 혹은 그 이상도 가능할 것"이라고 전망했다.
그의 투자 전략 핵심은 '자산 보존'이다. 벤겐은 "은퇴자에게 자산 손실은 회복할 기회를 박탈하기 때문에, 자본을 지키는 것이 최우선 순위"라고 강조했다. 이를 위해 그는 현재 5개의 주식과 채권, 현금을 포함한 총 7개의 자산군으로 구성된 포트폴리오를 운용하고 있다. 그는 "향후 자산군을 더 추가할 수도 있겠지만, 최근 연구 결과에 따르면 자산군을 추가하는 것이 수익률 증대에 큰 도움이 되지 않는 '수익 체감' 단계에 도달한 것으로 보인다"고 덧붙였다.
특히 그는 자산 간의 상관관계를 중요하게 여긴다. "포트폴리오의 다른 자산이 상승할 때 하락하거나, 반대로 다른 자산이 하락할 때 상승하는 자산을 조합할 수 있다면, 훨씬 더 부드러운(Smooth) 흐름을 만들 수 있고 이는 더 높은 인출률로 이어진다"는 것이 그의 설명이다. 또한, 은퇴자들이 감정에 휘둘리지 않고 자산을 관리하기 위해 제3자의 도움을 받아 리스크를 능동적으로 관리할 것을 권고했다.
출처: 미래에셋 투자와연금TV 유튜브 「*국내 최초* 노후자금 인출 4%룰 만든 윌리엄 벤겐 인터뷰 1탄 ㅣ수명이 길어지면 노후자금 어떻게 꺼내써야 할까」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.