
「4%ルール」提唱者のベンゲン氏、安全インフラ率を4.7%に引き上げ可能と指摘
「4%ルール」の創始者であるウィリアム・ベンゲン氏が、最新の研究に基づき、安全なインフラ率(SafeMax)を4.7%に引き上げられる可能性があると明らかにした。
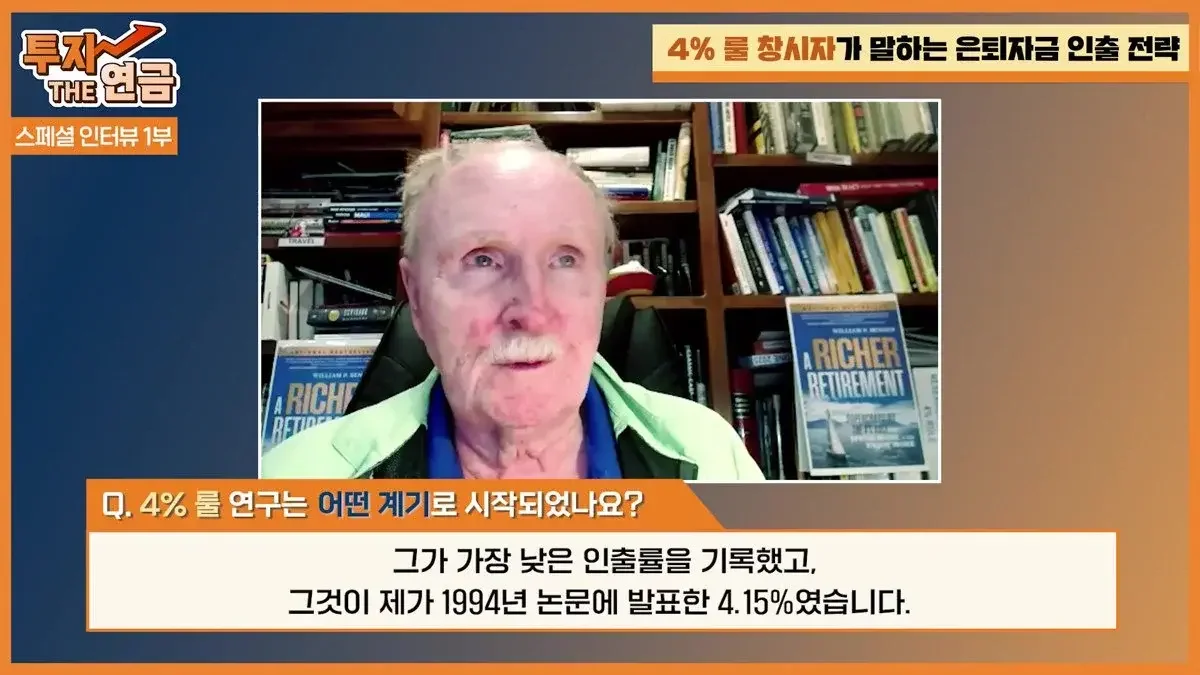
「4%ルール」の創始者であるウィリアム・ベンゲン氏は、最近の調査に基づき、退職資金の安全インフラ率(SafeMax)を4.7%に引き上げられると指摘した。ベンゲン氏は、過去15年間の強力な強気相場や精緻化された資産配分モデルを根拠に、現実的には5%から5.5%以上も可能であるとの展望を示している。
退職後の準備資金がいつ底をつくかわからないという不安は、すべての退職予定者に共通する悩みだ。これを解決するために、世界中のファイナンシャル・プランナーが引用する基準が「4%ルール(4% Rule)」である。退職資金を枯渇させないための最小限のインフラ率を約4%に制限したこの法則の創始者、ウィリアム・ベンゲン氏が、最近のインタビューを通じて自身の研究と変化したインフラ戦略を公開した。
Mirae Asset Investment and Pension TVが伝えた今回のインタビューには、航空宇宙工学専攻から財務専門家へと転身したベンゲン氏の独特な経歴から、1990年代初頭に「4%ルール」が誕生した背景、そして最近引き上げられた安全インフラ率(SafeMax)の根拠までが盛り込まれている。
航空宇宙工学徒から「4%ルール」の創始者になるまで
ベンゲン氏の経歴は異例だ。MITで航空宇宙工学を専攻し、家業である飲料流通事業を運営・売却した彼は、その後金融を学び、CFP(国際ファイナンシャル・プランナー)資格を取得してファイナンシャル・プランナーの道を歩んだ。彼は動画インタビューの中で、「大学時代は火星探査のような惑星探査に参加することを希望していたが、火星は依然として遠い夢であったため、本来情熱を持っていた分野以外の仕事に就くことを決めた」と当時の心境を語った。
彼が研究に飛び込んだきっかけは、顧客からの質問だった。ベンゲン氏は1990年代初頭にファイナンシャル・プランナーとして活動していた当時、顧客から「退職のためにいくら貯めるべきか」「退職後に資金が尽きないためには、毎年いくら使えるのか」という質問を絶えず受けていたと回想する。当時、CFPの教材や金融雑誌、WSJなど、どこにもこれに対する明確な答えが見当たらなかったからだ。当時の同僚のファイナンシャル・プランナーに尋ねても、回答は3%から8%までバラバラであったという。
ベンゲン氏は自らデータを収集することを決意した。彼は「Lotus 1-2-3」のスプレッドシートを活用し、1926年からの投資収益率と消費者物価指数(CPI)のデータに基づいてモデルを構築した。数百人の退職事例をシミュレーションした結果、1968年10月に退職した事例のうち、最も過酷な条件下でも破綻を免れることができるインフラ率は4.15%であることを突き止めた。これが後に「4%ルール」の土台となった。ただし、この数値が一般に知れ渡る過程で、4%へとわずかに調整されて伝えられるようになったと彼は説明している。
毎年残高の4%ではない…物価上昇率を反映する「引き出し方式」
多くの人が「4%ルール」を、毎年残っている残高の4%を取り出す「定率引き出し」方式だと誤解している。しかし、ベンゲン氏が提案する方式はこれとは根本的に異なる。これは毎年残高に比例して引き出し額が減る方式ではなく、初年度に定めた金額を引き出した後、翌年からは物価上昇率の分だけ引き出し額を増やしていく方式だ。
ベンゲン氏はこれを「COLA(Cost of Living Adjustment、生計費調整)アプローチ」と説明する。初年度は研究から導き出された特定の割合に基づいて引き出しを開始し、その後は該当する割合を再度使用することなく、毎年物価上昇率の分だけ引き出し額を調整していく。これは退職期間を通じて実質的な購買力を維持し、生活水準を保全するための戦略だ。例えば、国民年金の受給額が毎年物価上昇率に合わせて調整される仕組みに似ている。
「安全インフラ率を4.7%に引き上げ」…変化した市場環境とポートフォリオ戦略
ベンゲン氏は最近出版した著書『All Richer Retirement』を通じて、過去の安全インフラ率の数値を引き上げた。過去の最悪のシナリオを想定していた数値は4.15%であったが、最近の研究によって導き出された安全インフラ率(SafeMax)は4.7%へと高まった。彼は、最近15年間続いた強力な強気相場(Bull Market)と、より精緻化された資産配分モデルを根拠として挙げた。彼は「現実的には5%から5.5%、あるいはそれ以上も可能だろう」と展望した。
彼の投資戦略の核心は「資産保全」だ。ベンゲン氏は「退職者にとって資産の損失は回復の機会を奪うため、資本を守ることが最優先事項である」と強調した。そのために彼は現在、5つの株式と債券、現金を包含する計7つの資産群で構成されたポートフォリオを運用している。彼は「今後は資産群をさらに追加することもあるかもしれないが、最近の研究結果によれば、資産群を追加することが収益率の増大に大きく寄与しない『収益逓減』の段階に達しているようだ」と付け加えた。
特に彼は、資産間の相関関係を重視している。「ポートフォリオの他の資産が上昇する時に下落したり、逆に他の資産が下落する時に上昇したりする資産を組み合わせることができれば、より滑らかな(Smooth)流れを作ることができ、それはより高いインフラ率につながる」というのが彼の説明だ。また、退職者が感情に左右されずに資産を管理するため、第三者の助けを借りてリスクを能動的に管理することを推奨した。
0コメント
現在コメントの投稿は無効になっています。