
“资金增长了8倍,黄金仅增长1.4倍”……守护资产价值的“黄金”悖论
在过去20年里,由于货币供应速度远超黄金生产速度,黄金作为实物资产的价值日益凸显。通过对比不同资产的收益率,分析显示黄金是应对货币贬值的核心资产,建议在投资组合中配置一定比例的黄金以对冲风险。
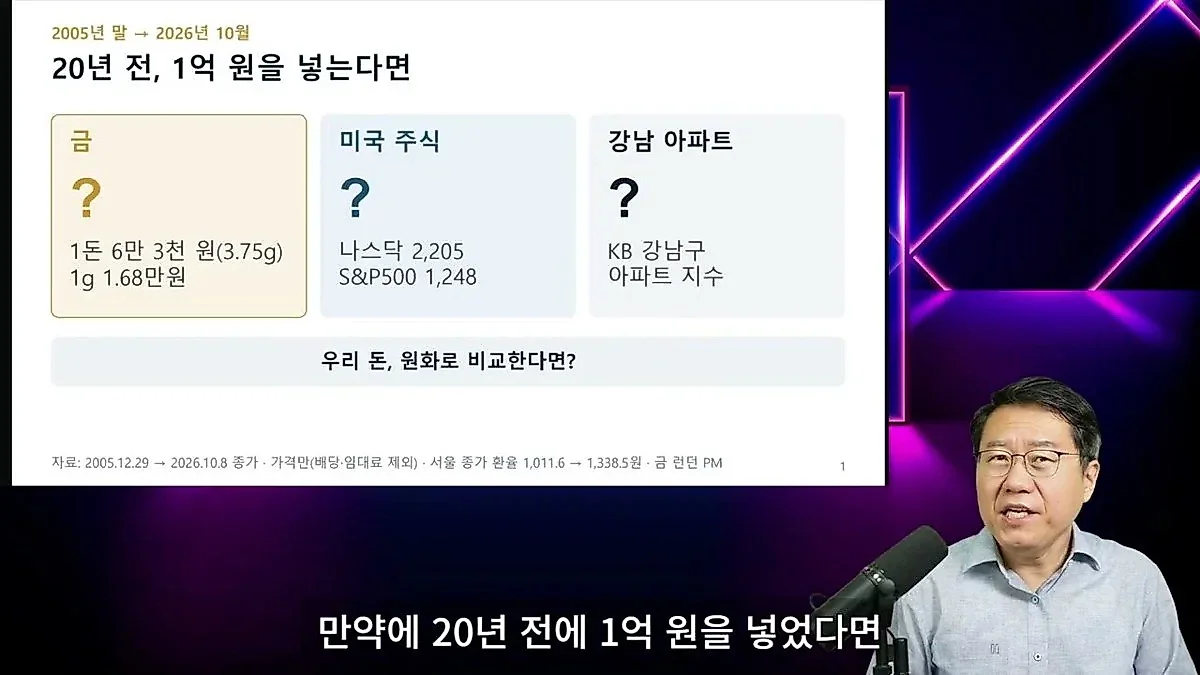
在过去的20年里,人类持有的黄金数量增加了约1.4倍,而美国联邦储备制(Fed)的资产规模却激增了8倍。由于货币供应速度压倒了黄金的生产速度,作为实物资产的黄金价值正相对凸显。虽然近期金价正在经历回调,但有分析认为,从长期来看,黄金是防御货币贬值的核心资产。
纳斯达克16倍 vs 江南公寓2.6倍,各资产收益率差距悬殊
根据朴钟勋的知识良方分析的过去20年各资产收益率,两者表现出了极其明显的差异。如果20年前以韩元为基准投资1亿韩元于纳斯达克指数,目前将变为约16亿3,000万韩元,记录了最高的收益率。如果投资于黄金,则为10亿7,000万韩元,位居收益率第二。紧随其后的是S&P 500指数,收益为8亿2,000万韩元,韩国综合股价指数为4亿8,000万韩元。近期韩国综合股价指数经历回调,收益率曾一度达到7亿韩元水平,目前处于下降状态。
相比之下,房地产和国内市场的表现相对低迷。以KB公寓指数为标准,如果将1亿韩元投资于江南公寓,目前已变为2亿6,000万韩元。公寓投资者之所以能获得更高的实际收益,是因为利用了低利率房地产抵押贷款的杠杆效应,并通过长期持有资产节省了税收和手续费。而KOSDAQ仅为1亿3,000万韩元,表现最差,甚至未能赶上通货膨胀率。
然而,像纳斯达克这样的高收益资产伴随着波动性风险。纳斯达克每隔8至12年就会经历大幅回调,代表性的例子是2000年互联网泡沫时期,指数从5,100暴跌至1,100,资产价值缩水至五分之一。如果将全部财产都投入纳斯达克,将会损失80%的资产。如果在这样的下跌市场中持有足够的黄金或美国短期国债,就可以在下跌期卖出这些资产,从而在低点买入股票,实现收益率最大化。实际上,如果当时有能力在纳斯达克处于1,100点时进行投资,按目前的股价计算,可以获得约26倍的收益。
以黄金重新衡量的资产价值,韩元存款“缩水五分之一”
如果将资产价值不以韩元而是以“黄金”来换算,结果将更加令人震惊。如果将黄金视为货币并重新计算过去20年的资产价值,纳斯达克相对于黄金上涨了53%,而S&P 500则下跌了23%。韩国综合股价指数相对于黄金下跌了55%,缩水了一半;而江南公寓则下跌了76%,显示其价值实际上已跌至四分之一水平。
损失最大的是韩元存款。20年前每美元兑换1,011韩元,而目前汇率已超过1,300韩元,韩元资产换算成黄金时,价值竟然下降了83%。这暗示了韩元本身的价值正在长期下降(老化)。这意味着即使定期存款支付了表面利息,考虑到货币贬值的幅度,其实际购买力也可能受到严重损害。
金价上涨的原因可以从Fed的量化宽松规模与黄金产量之间的差异中找到。在过去的20年里,Fed的资产增加了8倍,但人类持有的黄金量仅从20年前的15.5万吨增加到最近的22.3万吨,仅增长了约1.4倍。尽管金矿开发工作仍在持续,但由于新金矿发现缓慢,黄金产量每年仅维持在1.7%左右的水平。由于货币供应速度远超黄金生产速度,这成为了推动金价上涨至与Fed资产增长幅度相似水平的动力。
投资组合中配置10%的黄金,作为美元资产的对冲手段
尽管黄金是无法产生利息或股息的资产,但它成为了应对美元价值变动的关键对冲(Hedge)手段。这是因为当美元资产激增或相反,美元价值动摇时,黄金能起到降低投资组合波动性的作用。实际上,从2019年开始强调将黄金在投资组合中占比控制在10%左右的策略,其目的就在于这种风险分散。当时建议的投资组合配置为:美元资产50%、黄金10%、韩元资产40%左右,其中美元资产的大部分配置于纳斯达克,并将美国短期国债作为安全资产。
近期金价波动较大。从2023年到2025年,金价呈现出剧烈的上升势头。2023年上涨17%,2024年上涨44%,2025年更是暴涨了62%。然而,截至2026年目前,金价正在经历约11%的回调。这是继2013年下跌28%之后,第二大的回调幅度。金市场与股票市场一样,也存在反复上涨和下跌的风险。
结论是,将100%的资产配置为韩元或全仓投入特定的高收益资产,从维持长期购买力的角度来看可能是危险的。考虑到韩元汇率处于长期上升趋势,且金价在过去20年里(以韩元计)上涨了10.7倍,因此需要通过合理分配美元资产和黄金,来应对货币贬值,并保护资产免受市场剧烈波动的影响。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。