
"돈은 8배 늘었는데 금은 1.4배뿐"…자산 가치 지키는 '금'의 역설
연준의 자산 규모가 8배 늘어나는 동안 금 생산량은 1.4배 증가하며 금의 상대적 가치가 상승했다. 원화 예금과 부동산이 금 대비 가치가 하락한 가운데, 금은 달러 자산의 변동성을 방어하는 핵심 자산으로 꼽힌다.
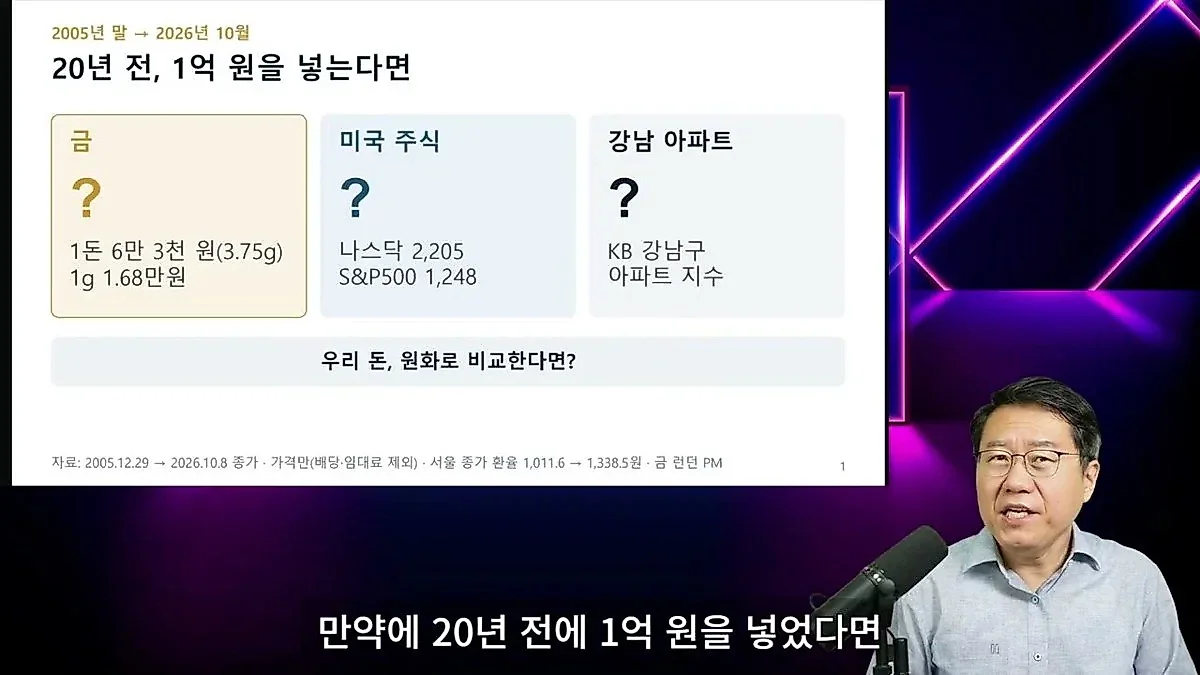
지난 20년 동안 인류가 보유한 금의 양은 약 1.4배 늘어난 반면, 미국 연방준비제도(Fed·연준)의 자산 규모는 8배나 급증했다. 돈의 공급 속도가 금의 생산 속도를 압도하면서, 실물 자산인 금의 가치가 상대적으로 부각되고 있다. 최근 금값이 조정을 받고 있지만, 장기적인 관점에서 금은 화폐 가치 하락을 방어하는 핵심 자산이라는 분석이 나온다.
나스닥 16배 vs 강남 아파트 2.6배, 자산별 수익률 격차
박종훈의 지식한방이 분석한 지난 20년간의 자산별 수익률은 극명한 차이를 보였다. 20년 전 1억 원을 투자했을 때, 원화 기준으로 나스닥 지수에 투자했다면 현재 약 16억 3,000만 원이 되어 가장 높은 수익률을 기록했다. 금에 투자했다면 10억 7,000만 원으로 수익률 2위를 차지했다. 이어 S&P 500 지수는 8억 2,000만 원, 코스피는 4억 8,000만 원의 수익을 냈다. 최근 코스피는 조정을 받으며 한때 7억 원 수준이었던 수익률이 하락한 상태다.
반면 부동산과 국내 시장의 성적은 상대적으로 저조했다. KB 아파트 지수를 기준으로 강남 아파트에 1억 원을 투자했다면 현재 2억 6,000만 원이 됐다. 아파트 투자자들이 실제 수익을 더 낸 이유는 낮은 금리의 부동산 담보 대출을 활용한 레버리지 효과와 자산을 장기 보유하며 세금과 수수료를 절감했기 때문이다. 반면 코스닥은 1억 3,000만 원에 그쳐 물가 상승률조차 따라잡지 못하는 최악의 성적을 기록했다.
다만 나스닥과 같은 고수익 자산은 변동성 리스크를 동반한다. 나스닥은 8~12년 주기로 큰 폭의 조정을 겪는데, 대표적으로 2000년 닷컴버블 당시 지수가 5,100에서 1,100으로 급락하며 자산 가치가 5분의 1 토막 난 바 있다. 만약 나스닥에 전 재산을 몰빵했다면 자산의 80%를 잃게 된다. 이러한 하락장에서 금이나 미국의 단기 국채를 충분히 보유하고 있었다면, 하락기에 이를 매도해 저점의 주식을 매수함으로써 수익률을 극대화할 수 있었다. 실제로 나스닥이 1,100일 때 투자할 여력이 있었다면 현재 주가 기준 약 26배의 수익을 올릴 수 있었다.
금으로 재측정한 자산 가치, 원화 예금은 '5분의 1 토막'
자산의 가치를 원화가 아닌 '금'으로 환산하면 결과는 더욱 충격적이다. 금을 화폐로 간주하고 지난 20년의 자산 가치를 재산출하면, 나스닥은 금 대비 53% 상승한 반면 S&P 500은 23% 하락했다. 코스피는 금 대비 55%가 하락하며 반토막이 났고, 강남 아파트는 76%가 하락해 사실상 가치가 4분의 1 수준으로 떨어진 것으로 나타났다.
가장 큰 손실을 본 것은 원화 예금이다. 20년 전 1달러당 1,011원이었던 환율이 현재 1,300원대를 상회하면서, 원화 자산은 금으로 환산했을 때 무려 83%의 가치가 하락했다. 이는 원화 자체의 가치가 장기적으로 하락(노화)하고 있음을 시사한다. 정기예금이 표면적인 이자를 지급하더라도, 화폐 가치 하락분을 고려하면 실질적인 구매력은 크게 훼손될 수 있다는 의미다.
금값의 상승 원인은 연준의 양적완화 규모와 금 생산량의 차이에서 찾을 수 있다. 지난 20년 동안 연준의 자산은 8배 늘어났으나, 인류가 보유한 금의 양은 20년 전 15.5만 톤에서 최근 22.3만 톤으로 약 1.4배 늘어나는 데 그쳤다. 금광 개발 노력이 이어지고 있지만, 새로운 금광 발견이 더뎌지며 금 생산량은 매년 1.7% 수준에 머물고 있다. 돈의 공급 속도가 금의 생산 속도를 훨씬 앞지르면서 금값이 연준의 자산 증가폭과 유사하게 상승하는 동력이 된 것이다.
포트폴리오 내 금 10% 비중, 달러 자산의 헷지 수단
금은 이자나 배당을 창출하지 못하는 자산임에도 불구하고, 달러 가치 변동에 대응할 수 있는 중요한 헷지(Hedge) 수단이 된다. 달러 자산이 급등하거나 반대로 달러 가치가 흔들릴 때 금은 포트폴리오의 변동성을 낮춰주는 역할을 하기 때문이다. 실제로 2019년부터 금을 포트폴리오의 10% 내외로 담을 것을 강조해온 전략은 이러한 위험 분산에 목적이 있다. 당시 권장된 포트폴리오 구성은 달러 자산 50%, 금 10%, 원화 자산 40% 수준이며, 달러 자산 중 상당 부분은 나스닥에, 안전 자산으로는 미국의 단기채를 활용하는 방식이다.
최근 금값의 움직임은 변동성이 크다. 2023년부터 2025년까지 금값은 가파른 상승세를 보였다. 2023년 17%, 2024년 44%, 2025년에는 무려 62%가 급등했다. 그러나 2026년 현재까지 약 11%의 조정을 받고 있다. 이는 2013년의 28% 하락에 이어 두 번째로 큰 조정 폭이다. 금 시장 역시 주식 시장과 마찬가지로 상승과 하락을 반복하며 리스크가 존재한다.
결론적으로 자산의 100%를 원화로 구성하거나 특정 고수익 자산에 몰빵하는 것은 장기적인 구매력 유지 측면에서 위험할 수 있다. 원화 환율이 장기적으로 상승 추세에 있고 금값이 지난 20년 동안 10.7배(원화 기준) 상승했다는 점을 고려할 때, 달러 자산과 금을 적절히 배분함으로써 화폐 가치 하락에 대비하고 시장의 급격한 변동성으로부터 자산을 보호하는 전략이 필요하다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.