
김영익 교수 "AI 거품과 신용위기 겹칠 것... 내년 상반기 주식 매수 기회"
김영익 교수가 AI 기업의 자금 조달 문제와 신용 위기 가능성을 경고하며, 내년 상반기 주식 매수 기회를 위한 자산 배분 전략을 제시했다.
인공지능(AI) 기술의 혁신은 의심할 여지가 없지만, 시장을 움직이는 '돈의 흐름'은 전혀 다른 방향을 가리키고 있다. 기술에 대한 낙관론이 자산 가격의 거품을 만들고, 결국 신용 문제가 결합하며 시장이 붕괴하는 패턴이 반복될 수 있다는 경고가 나왔다.
김영익 교수는 최근 '김영익의 경제스쿨'을 통해 지난 4월 출간한 저서 『AI 버블이 만드는 부채의 종말』의 핵심 내용을 바탕으로 향후 경제 전망을 제시했다. 김 교수는 "기술은 경제와 사회에 큰 영향을 미치지만, 문제는 늘 기술이 아니라 그 기술을 뒷받침하는 돈이었다"며 "과거 1920년대 전기차 시대의 거품이나 2000년 인터넷 버블처럼 기술에 대한 과도한 기대가 자산 가격의 폭락을 불러왔다"고 분석했다.
그는 과거 사례를 통해 기술 혁신과 자산 가격의 괴리를 설명했다. 1920년대 중반 미국에서 전기가 보급되고 자동차가 활성화되며 생산성이 크게 증가했으나, 지나친 낙관론으로 다우지수에 거품이 발생했다가 1930년 붕괴하며 고점 대비 약 90% 하락했다는 점을 지적했다. 또한 1996년부터 2000년까지 노동 생산성이 과거보다 두 배 가까이 증가하며 미국 경제가 고성장·저물가를 달성한 '신경제(골디락스 경제)' 시기에도 나스닥 지수가 고점 대비 80% 가까이 폭락했던 사례를 언급했다.
AI 기업의 자금 조달 방식 변화와 신용 위기 가능성
김 교수는 이번 사이클의 핵심 위험 요소로 '자산 가격의 거품'과 '신용 문제'의 결합을 꼽았다. 2000년 닷컴 버블이 주식 시장의 거품 붕괴로 나타났고, 2008년 금융위기가 금융 시스템의 신용 문제로 나타났다면, 이번에는 이 두 가지가 동시에 발생할 수 있다는 것이다. 그는 "2000년은 주식 시장의 거품이 문제였고 2008년은 금융 시스템의 신용 문제가 드러난 위기였다"며 "이번 사이클은 이 두 가지가 겹쳐 있다"고 설명했다.
특히 AI 기업들의 자금 조달 방식에 주목했다. 과거에는 AI 투자가 막대한 이익으로 이어질 것이라는 기대가 지배적이었으나, 최근에는 사모 신용(Private Credit)이나 회사채를 통해 자금을 조달한 기업들이 과연 그만큼의 수익을 낼 수 있는지에 대한 의구심이 커지고 있다. 김 교수는 "AI 기업들이 데이터 센터 건설 등을 위해 사모 신용과 회사채로 막대한 자금을 조달했는데, 최근 투자자들 사이에서 이들의 수익성에 대한 서사가 바뀌고 있다"고 설명했다. 사모 신용을 통한 자금 유입이 줄어들면서 AI 기업들의 자금 조달이 매우 힘들어질 수 있다는 분석이다.
여기에 미 10년물 국채 수익률이 5%를 상회하며 자금 조달 비용이 상승한 점도 위기 요인이다. 김 교수는 "미 10년물 국채 수익률이 5%를 넘는 것은 매우 위험한 범위"라며 "과대평가된 주식의 할인율을 높여 기술주를 중심으로 큰 하락이 나타날 가능성이 높다"고 전망했다. 그는 현재의 상황을 민스키(Minsky)의 분류를 빌려, 원금과 이자 지급이 어려운 '폰지 금융(Ponzi Finance)' 단계로 갈 수도 있는 극단적 상황으로 진단했다. 이는 현금 흐름으로 원리금 상환이 가능한 '해지 금융', 이자는 지급 가능하나 원금은 차환이 필요한 '투기적 금융'보다 더 위험한 상태를 의미한다.
코스피, '탄광 속 카나리아' 역할... 내년 상반기까지 조정 가능성
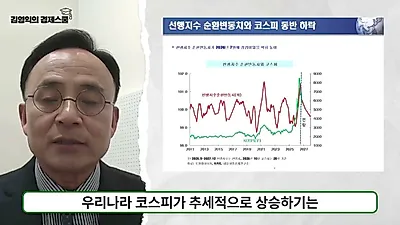
김 교수는 한국 시장을 세계 경제의 향방을 미리 보여주는 '탄광 속의 카나리아'에 비유했다. 한국의 주가가 미국의 경기 흐름을 선행하여 반영하고 있다는 분석이다. 실제로 지난 7월 코스피의 급락과 최근 코스닥의 하락세는 AI 기업들의 투자 위축과 자금 조달 어려움을 미리 반영하고 있는 신호라는 것이 그의 설명이다. 그는 "우리 주가가 먼저 떨어졌고, 미국 주가가 우리 뒤를 따라 상당폭 조정을 보일 수 있다"고 경고했다.
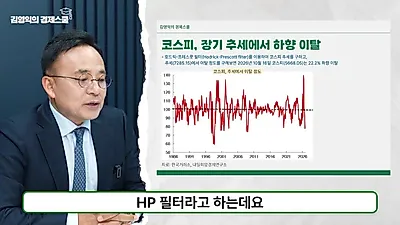
지표별로 살펴보면 코스피의 위치는 혼조세를 보인다. 일평균 수출 금액을 기준으로 한 지표에서는 코스피가 약 7% 정도 저평가 영역에 있어 반등 가능성을 시사하지만, 명목 GDP나 통화량(M2)과 비교하면 여전히 과대평가 상태다. 김 교수는 "10월 23일 기준으로 코스피 시가총액을 명목 GDP로 나눈 비율(퍼피지스)은 143.3%로, 2000년 이후 장기 평균인 70%를 크게 상회한다"고 지적했다. 또한 코스피 시가총액이 통화량에서 차지하는 비중 역시 2005년 이후 평균인 58%를 훨씬 웃도는 수준이라고 덧붙였다.
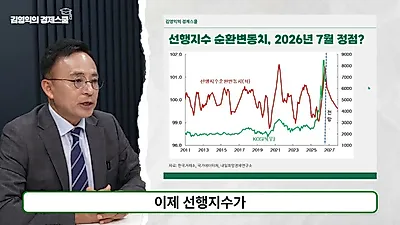
결론적으로 김 교수는 코스피의 방향성에 대해 보수적인 입장을 유지했다. 그는 "선행지수 예상함수를 통해 볼 때, 코스피는 내년 상반기까지 조정 국면을 이어갈 수 있다"며 "연착륙(20%), 장기 저점(30%), 신용 위기(50%)의 세 가지 시나리오 중 신용 위기가 발생할 확률이 가장 높다"고 내다봤다. 그는 특히 미국의 하이일드 및 투자등급 회사채 간 신용 스프레드가 최근 빠르게 상승하고 있다는 점을 언급하며, 미국의 정치적 불확실성과 금융시장 불확실성이 가세하고 있음을 지적했다.
현금성 자산 확보와 자산 배분 전략
다가올 불확실성에 대비하기 위한 대응책으로 김 교수는 '자산 배분'을 강조했다. 그는 "선행지수가 하락하는 시기에는 주식 비중을 20% 안팎으로 줄이고, 현금성 자산과 단기 채권을 적절히 보유해야 한다"고 조언했다. 반면 주식 시장이 상승할 때는 주식 비중을 60% 안팎으로 유지할 것을 권했다.
특히 그는 "빠르면 내년 상반기, 늦어도 하반기 중에는 주식을 아주 싸게 살 수 있는 기회가 올 것"이라며 "이 시기를 기다리기 위해 현재는 레버리지 투자를 지양하고 안정성을 중시하는 전략이 필요하다"고 덧붙였다. 그는 투자자들이 미국의 일별 신용 스프레드 등 주요 지표를 지속적으로 관찰하며 미국 시장에 대응해야 한다고 당부했다.
출처: 김영익의 경제스쿨 유튜브 「[책 선물] 지금 시장에서 꼭 알아야 할 것, 기업들의 투자와 부채가 향하는 곳은.. | 김영익 교수」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.