
「最初の3ヶ月は使い切っていい」…就職した甥に贈る資産配分ガイド
就職したばかりの社会初年層を対象に、金融市場の歴史と実質的な資産管理方法を提案する動画が公開されました。動画では、金融会社の変遷や、CMA、ISA、IRPなどを活用した具体的な資産配分戦略、自身の従事する産業に関連した投資手法が紹介されています。
就職した社会初年層を対象に、金融市場の歴史と実質的な資産管理方法を提案する動画が公開された。動画では、過去の大宇証券の事例を通じて金融会社の変遷を説明し、これを踏まえて就職者が直面する資産配分戦略を扱った。
大宇証券からミレー・アセットまで、金融市場の変化と企業の生存
動画では、過去の証券業界の流れを辿りながら、企業の変遷を説明した。かつての一流証券会社であった大宇証券が、韓国産業銀行の管理下でKDB大宇証券として運営され、その後、売却過程を経て現在のミレー・アセット証券へとつながることになった背景が言及された。当時、大宇証券は人材層が厚く、韓国産業銀行が売却を先延ばしにするほど収益性が高かった事例として提示された。
また、他の主要証券会社の買収・合併過程も扱われた。ウリ投資証券がNH投資証券へ、現代証券がKB金融グループへと編入された過程とともに、東遠グループ系列であった韓国投資証券の歴史などが紹介された。このような金融会社の変遷は、企業の規模がどのように拡張されるのか、そして市場の流れに従って企業のオーナーがどのように変わるのかを示す事例として活用された。
「最初の3ヶ月は消費してもよい」…社会初年層のための4つの口座活用法
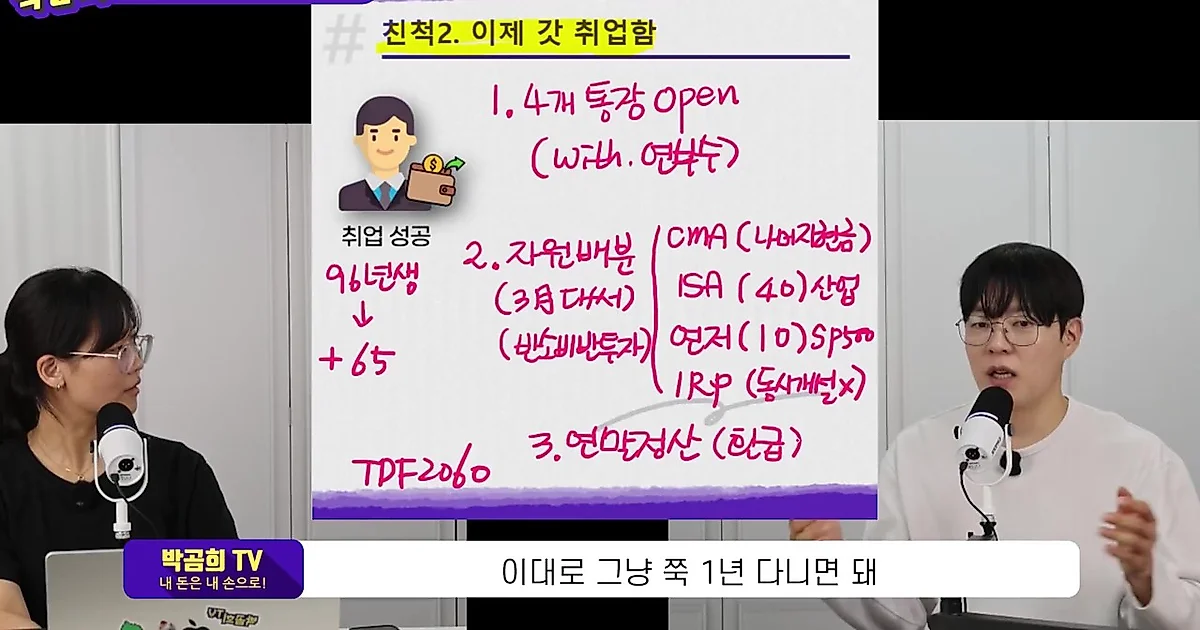
就職直後の資産管理段階として、「口座開設」と「資源配分」が提示された。動画では、就職後最初の3ヶ月間は消費を通じて適応期間を持つことを推奨し、その後から本格的な資産配分を開始することを提案した。資産配分の核心は「半分は消費、半分は投資」という原則に基づき、4つの口座を活用することである。
具体的な配分方法としては、給与の余剰分をCMAに預け入れ、投資資金をISAと年金貯蓄に分ける戦略が提示された。例えば、月100万ウォンの投資余力がある場合、ISAに40万ウォン、年金貯蓄に10万ウォンを配分するといった具合である。口座開設に関しては、CMA、ISA、年金貯蓄は統合して開設が可能だが、IRPは別途開設しなければならないという点が案内された。
自社株と産業ETF、自身が属する産業の価値に注目せよ
投資銘柄を選定する方法論としては、自身が従事している産業に関連する企業に注目する方法が提案された。動画では、自身が勤める会社の株式(自社株)を買う、あるいは会社の競合他社の株式を買う戦略が言及された。これは、実務に従事することで得られる産業への理解度を投資に活用する方法である。
もし個別銘柄の選定が難しい場合は、S&P 500指数に連動するETFや、自身が属する産業のETFを買い付けることが代替案として提示された。特に「子供を該当企業に送れるほどビジネスが良く、展望が明るい企業に投資してこそ、長期投資が可能である」という論理が強調された。これは、自身が人生をかけて選択した産業の持続可能性を信じて投資することが妥当であるという観点を含んでいる。
0コメント
現在コメントの投稿は無効になっています。