
AI産業の成長鈍化、中国製モデルの台頭で市場調整へ
AI産業の成長エンジンが減速しており、巨額の資本を投じてモデル性能を高める従来の成長公式が揺らいでいる。低価格な中国製のOpen-weightモデルが市場シェアを急速に拡大しており、市場の調整局面が本格化するとの分析が出ている。
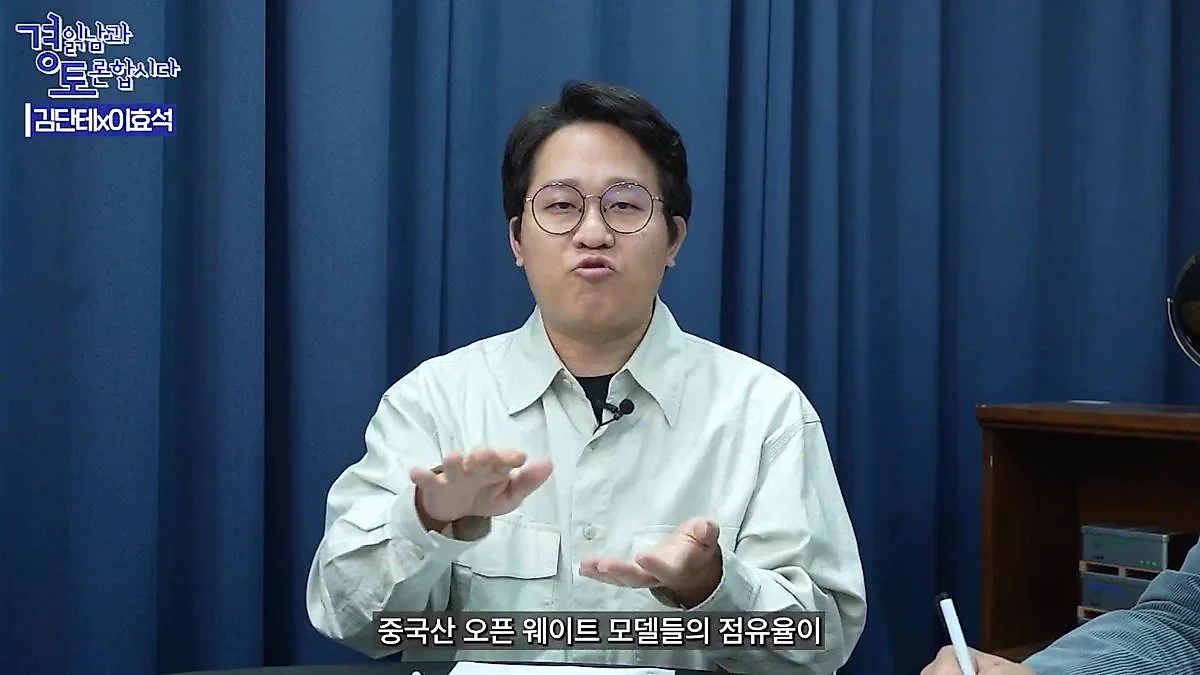
AI産業の成長指標である年換算売上(ARR)が7月から停滞しており、Frontier Labの売上シェアも年初の90%超から70%台へ下落しています。安価な中国製のOpen-weightモデルが市場を浸食していることが、従来の成長公式を揺るがす要因となっています。
AI(人工知能)産業の成長エンジンが以前ほど強力ではないという警告が出ている。巨額の資本を投入してAIモデルの性能を高めるという公式が揺らいでおり、市場の調整局面が本格化する可能性があるとの分析だ。特に、安価な性能を武器とする中国製の「Open-weight」モデルが市場シェアを急速に浸食しており、既存のFrontier Labの売上成長にブレーキをかけている。
止まったAI売上指標、「成長公式が崩れた」
AI産業の健全性を示す核心指標である年換算売上(ARR)が停滞期に入ったとの分析が提起された。「経済を読み解く男(キム・グァンソクTV)」が伝えた2026年10月21日の討論動画によると、AIモデルの性能を測定し関連指標を算出するサードパーティ企業「エントロピー」のARR指標は、今年1月から6月にかけて急激な上昇曲線を描いたが、7月から現在まで停滞期に留まっている。
キム・ダンテ専門家はこの現象について、「AIサイクルをリードしてきたFrontier Labの売上成長速度が鈍化している」と診断した。同氏は「今年初めまでは、エントロピーやOpenAIのような企業がコンピューティング資源に莫大な資金を投じるという期待が市場を支配していたが、現在はその流れが平坦になってしまった状態だ」と指摘した。これは、AIモデルの性能を高めるために設備投資(CAPEX)を継続するという従来の成長公式が、機能しなくなる可能性を示唆している。
このような売上の停滞は、AIエコシステム全体に連鎖的な影響を及ぼす可能性がある。イ・ヒョソク代表は、「AIサイクルが回るためには、エントロピー(AI企業)が売上を上げ、その資金でデータセンターのコンピューティング資源を購入し、データセンターが再びメモリ半導体などを契約するという構造だ」と説明した。つまり、最上流に位置するAI企業の売上成長が止まれば、下流のバリューチェーンへと続く投資動力が弱まる可能性があるという。イ代表は「エントロピーの売上が昨年の1億ドルから今年末に100億ドルへと100倍成長したのは、基底効果が大きかったためだ」とし、「成長速度の鈍化は避けられないが、規模自体は非常に大きくなっている」と付け加えた。
中国製低価格モデルの逆襲、「知能は低くともコスパで勝負」
売上成長停滞の主な原因の一つとして、中国が主導する「Open-weightモデル」の拡散が挙げられる。Open-weightモデルは、モデルの重み(Weight)を公開して誰でも利用できるようにする方式であり、中国企業が西方のモデルを複製して安価に普及させるために活用している。
キム・ダンテ専門家は、実際のテックスタートアップの変化を根拠として挙げた。同氏は「過去には高額な費用を支払ってOpenAIの製品を主に利用していたが、最近のスタートアップは社内にサーバーを構築したり、中国製モデル(GLM、Kimiなど)をインストールして使用したりしている」と述べた。質問の難易度を判断し、簡単な質問は安価な中国製モデルに任せ、高難度の質問のみ高価な従量課金制モデルに投げる「Routing」方式が拡散しているという説明だ。キム専門家は「ユーザーがChatGPTやClaudeにする質問を見ると、要約、翻訳、調査など、非常に高い知能を必要としない業務が多い」とし、こうした傾向が中国製モデルの浸透を助けていると分析した。
実際にAI APIの利用状況を示す「Open Router」サイトのデータもこれを裏付けている。今年初めに90%を超えていたFrontier Labの売上シェアは、現在は70%台まで下落しており、その空白を中国製のOpen-weightモデルが埋めている。キム・ダンテ専門家は「年初は中国製モデルの性能に物足りなさがあったが、今では十分に使えるレベルまで上がってきた」とし、「超低価格モデルの登場が市場の勢力図を変えている」と分析した。
AI調整局面、「始まりか終わりか」分かれる展望
現在市場が経験している調整がどの段階にあるかについては、専門家の間でも見解が分かれた。市場の方向性をめぐり、3人の専門家はそれぞれ異なる「野球の試合」の比喩を用いて現在の位置を診断した。
キム・ダンテ専門家は、現在を「調整の開始区間(3回目程度)」と定義した。AI企業の売上停滞と中国製モデルのシェア拡大を根拠に、追加の下落の可能性を残した。一方、イ・ヒョソク代表は「すでに何が問題であるかが明らかになった状況であるため、調整の中盤(5回目程度)にいる」と見た。同氏は「調整が最初に来る時は何が問題かも分からないまま始まるが、今は何が問題かを知っている状況だ」と説明した。
キム・グァンソク教授はKOSPI指数を基準に、現在を「調整の中下半期(6〜7回目)」と判断した。追加の調整の余地は残っているものの、調整の終わりはそう遠くないという観点だ。彼らは異なる指標と根拠を提示したが、AI産業の成長動力が過去の爆発的な拡張期から、次第に効率性とコスパを考慮する成熟期へと移行しているという点では共感を示した。
0コメント
現在コメントの投稿は無効になっています。