
ホン・チュヌク博士が説く平均回帰の投資原則と米国債の魅力
エコノミストのホン・チュヌク博士は、YouTubeチャンネル「ホン・チュヌクの経済講義ノート」にて、極端な過熱や停滞は最終的に平均へと回帰するという「平均回帰」の観点に基づく投資戦略を明らかにした。
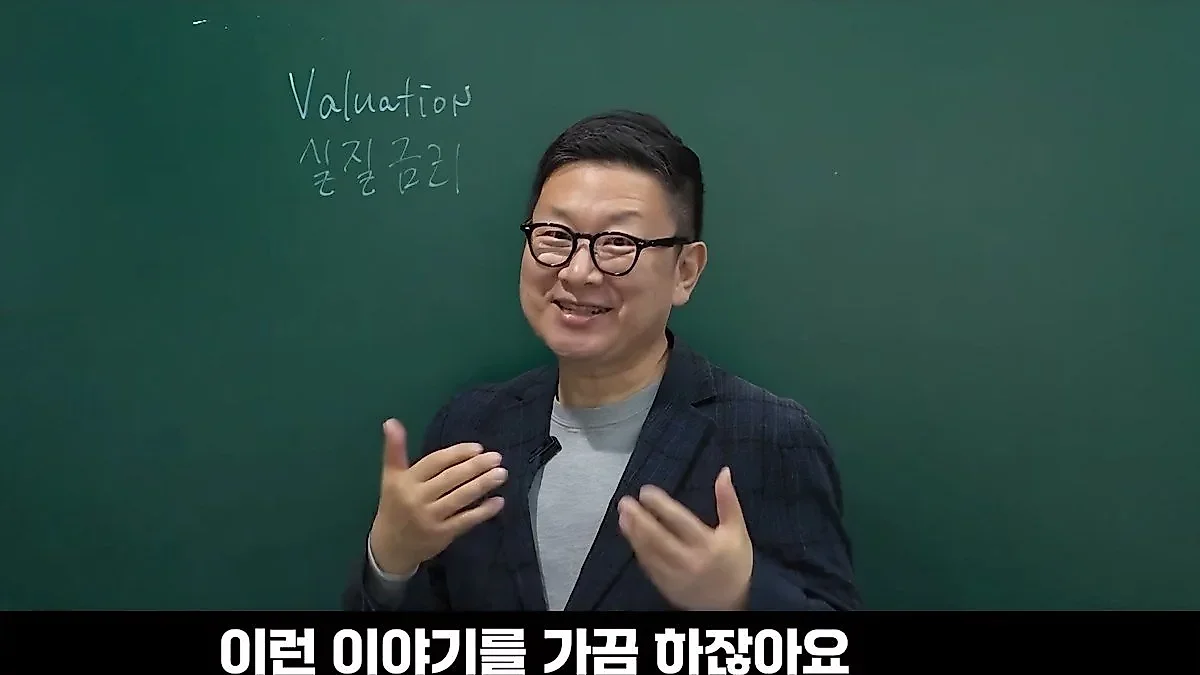
エコノミストのホン・チュヌク博士は、極端な過熱は最終的に平均へ戻る「平均回帰」の観点から、現在は米国株式よりも米国債がより魅力的な区間に進入しているとの見通しを示した。博士は、米国の実質金利が歴史的平均の1.5〜2%から2.5%超へと急上昇している現状を指摘している。
資産市場の流れを読む投資家は、大きく二つの潮流に分かれる。上昇傾向に乗って加速を楽しむ「モメンタム学派」と、極端な過熱や停滞は最終的に平均へと戻るという「平均回帰学派」だ。エコノミストのホン・チュヌク博士は、最近YouTubeチャンネル「ホン・チュヌクの経済講義ノート」を通じて、自身は後者の平均回帰の観点から市場を見る投資家であると明かした。
「ロケットは結局地上に着陸する」…平均回帰とモメンタムの対立
ホン博士は投資の基本原則を二つの勢力に区分した。一度力を得ると加速して宇宙へ飛び出すかのように上昇する「モメンタム」と、いかに偉大な企業であっても競争や金利などの変数によって、最終的には平凡な収益率へと復帰するという「平均回帰」である。同博士は、若い頃はモメンタムを追随していたが、2007〜2008年頃からは平均回帰へと転じたと説明した。
同博士はAppleを例に挙げて説明した。Appleは非常に偉大な企業だが、ここ数年の実績を見ると他の銘柄と同程度の水準まで下がり、「平凡になる」過程を経ているという。ホン博士は「ロケットのように上昇する企業を見つけるのは難しく、成層圏を超えて宇宙へ飛んでいくのを待てずに、パラシュートを広げるように途中で脱出してしまう性格なので、結局は平均回帰へと戻った」と告白した。
一方、モメンタム学派はM7のように強力な需給と加速がついた資産に集中する。インデックスファンドに組み入れられた銘柄に世界中の年金基金の資金が流入し、上昇が加速する現象を活用する方式だ。ホン博士は、こうしたモメンタムが永遠に続くと信じるのとは異なり、平均回帰学派はいつか成果が平凡になることを前提に、極端に安い時に買い、高い時に売る逆張り投資を目指すと付け加えた。
こうした平均回帰の原理は、ロバート・シラー教授が考案した「シラーPER」を通じて具体化される。将来の利益見通しの不確実性を考慮し、過去10年間の利益で現在の株価を評価する方式だ。ホン博士によれば、1870年から現在までアメリカのシラーPERは大体16〜17倍の間で平均を形成してきたが、最近では40倍の水準まで急騰することもあるという。同博士は「市場がバブルになったりパニックが起きたりして、歴史的な平均レベルである16〜18倍から逸脱することがある」とし、「逸脱したとしても、数十年かかるかは分からないが、結局は再び平均水準へと復帰する性質を持っている」と説明した。
日本市場の復活と韓国株の低評価論理
ホン博士は自身の投資スタイルを証明する事例として、日本と韓国の市場に言及した。同博士が2018年から日本株を肯定的に見ていた理由は、「歴史的なバリュエーション」にある。当時、日本のPBR(株価純資産倍率)が歴史的な平均に比べて30〜40%ほど低評価されていたため、積極的に比重を拡大すべきだと主張したという。実際に2009年から2013年の間、日本市場は歴史的な平均PBRに対し30〜40%低評価な状態にあり、その後アベノミクスの施行とともに日経平均株価が13年ぶりに10倍近く上昇する流れを見せた。ただし、最近の日本市場はバリュエーション・バンドの上限に達したため、現在は積極的な買いよりもトレーディングの領域と見ていると診断した。
韓国市場については、昨年の判断を回想した。当時、韓国株が低評価であると判断した根拠は、アメリカのISM製造業景気指数などの輸出先行指標が悪くないにもかかわらず、韓国市場だけが過度に抑え込まれていたためだ。同博士は「市場の主流の選択とは反対側に立つのが平均回帰戦略である」とし、爆発的に上昇した資産を売却してバリュエーションの下限で低評価な資産を買う「リバランス」の重要性を強調した。同博士は実際に、今年の5〜6月に韓国株式市場がロケットのように上昇した際、リスクを警告してリバランスを訴え、2026年には韓国よりもアメリカの方が良くなるという見通しを出すなどとしている。
「アメリカ国債は株式より魅力的」…実質金理による資産配分
では、現時点で注目すべき資産は何か。ホン博士は、株式の魅力を判断するPERのほかに、債券の魅力を測定する「実質金利」を核心指標として提示した。実質金利はインフレを考慮した金利であり、資産の内在価値を測定するのに役立つ。過去30年間のアメリカの実質金利の平均は1.5〜2%水準であったが、最近はこの数値が急激に上昇している点に注目した。
ホン博士は「現在の実質金利の水準が2.5%を超え、3%に向かっているが、この水準まで上がればアメリカ経済は持ちこたえるのが難しくなるだろう」と展望した。実質金利が歴史的な平均よりも過度に高くなると、経済に打撃を与える不況が出現する可能性があり、この過程で再び平均回帰が現れて実質金利が下がると見通した。実質金利が高い時期には債券が魅力的であり、逆に低すぎる時には債券よりも株式がより魅力的であるというのが同博士の分析だ。
これに基づき、同博士は最近の投資戦略を次のように整理した。これまではアメリカの株式が債券よりも魅力的であったが、今やアメリカ国債がより魅力的な区間に進入しているという。同博士は「歴史的な平均に比べてあまりに大きな差が開く時こそが売買のレベルである」とし、30年の長期的な流れにおけるPBRバンドなどを活用して市場の位置を客観的に判断することを勧告した。こうした方式は単なる短期売買のためではなく、今後着実に資産を積み上げていける区間なのかを判断する基準になり得ると付け加えた。
0コメント
現在コメントの投稿は無効になっています。