
景気減速の兆しにより債券への資産配分を推奨
資産市場の動向を分析するキム・ヨンイク教授は、景気先行指数の下落を受け、金利低下に備えた債券投資の比重を高めるべきだと提言した。
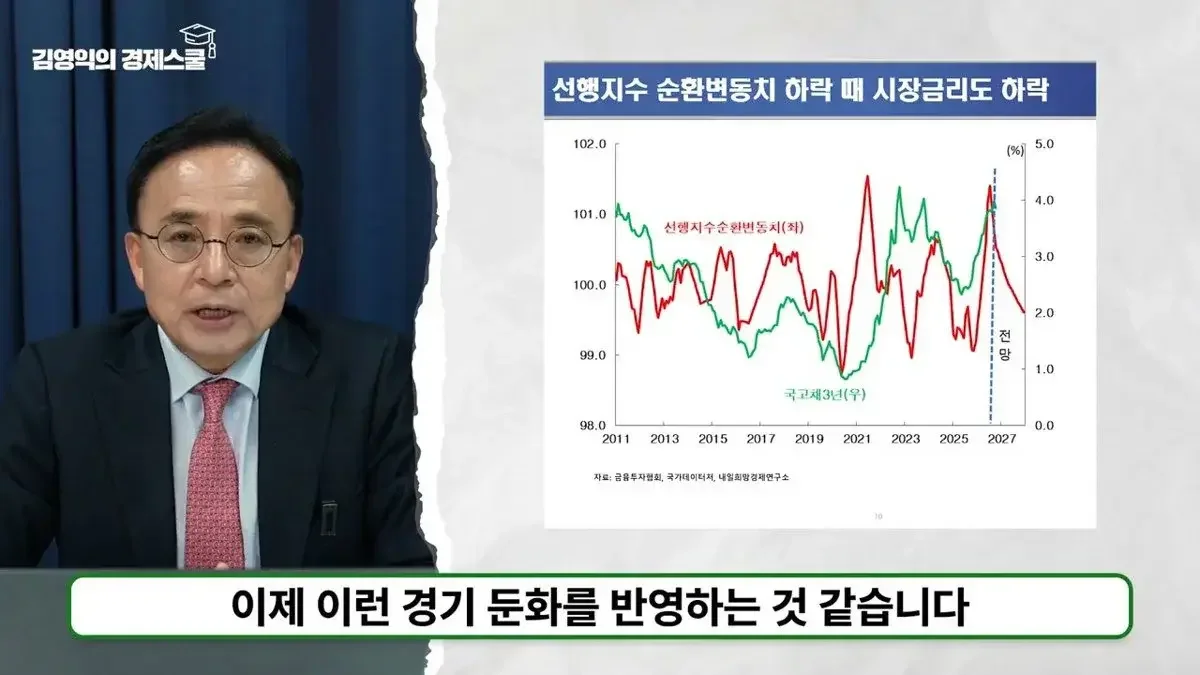
キム・ヨンイク教授は5日、先行指数循環変動値が7月をピークに下落していることから、今後の景気減速に伴う金利低下に備え、債券投資の比重を高めるべきだと分析した。また、KOSPIの上昇率が折れていることから、来年はアパート価格も相当幅の調整を経る可能性があると予測した。
資産市場の流れを読むキム・ヨンイク教授は、景気減速の兆しに注目し、資産配分戦略の変化を求めた。物価上昇率は鈍化しているものの、景気先行指数がピークを過ぎて下落に転じたことから、金利低下に備えて債券投資の比重を高めるべきだとの分析を示した。
キム・ヨンイク教授は5日、「キム・ヨンイクの経済スクール」を通じて、最近の物価指標と景気の流れを分析し、今後の資産市場の方向性を展望した。キム教授は2000年から2025年までの平均上昇率を分析した結果、消費者物価上昇率(2.5%)よりも、預金(3.3%)、国債10年物(3.9%)、アパート(4.6%)、KOSPI(8.0%)、金(10.8%)など、すべての資産の収益率が高かった点を指摘した。同教授は「すべての資産価格が物価上昇率よりも高かったということは、結局、現金のみを保有してはならないという意味だ」とし、「問題は、どの資産に、いつ、どれだけ組み入れるかという資産配分の問題だ」と強調した。
先行指数の下落と金利引き下げの見通し…「債券投資を積極的に検討すべき」
キム教授は、現在の経済状況を判断する核心指標として「先行指数循環変動値」を挙げた。「先行指数循環変動値が去る7月をピークに下落している」とし、「これは時差を置いて消費と投資が鈍化することを意味しており、景気減速を反映して、今後の10年物および30年物国債の収益率は下落する可能性が高い」と予測した。
これに伴い、キム教授は中長期的な金利低下の傾向に合わせて、債券投資を積極的に検討することを提案した。投資資金の性質によって戦略を分けることを推奨している。来年上半期の株式購入のために資金を運用する計画であれば、満期が6ヶ月から1年残っている債券が適しており、余裕資金であれば10年または30年満期の長期国債を購入することが有利になり得ると説明した。
実際に最近の資金の流れでも、このような変化が捉えられている。キム教授は「今年上半期までは株式市場の上昇により株式型ファンドに多くの資金が流入したが、下半期に入り調整を受けて流入が停滞した」とし、「一方で債券型ファンドは最近再び増加傾向にある」と分析。「目利きの資金が最近は株式よりも債券市場へと移動している」と述べた。
KOSPIの下落傾向が不動産に与える影響…「来年はアパート価格の調整の可能性」
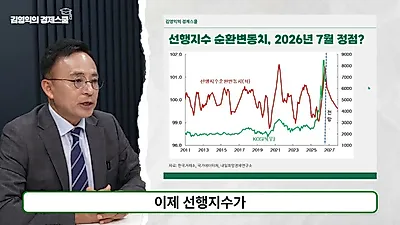
不動産市場に関する論争については、資産間の「サイクル(循環周期)」の観点からアプローチした。最近、一部地域での住宅価格の上昇と取引増加を巡って論争が激しい中、キム教授はKOSPI指数とアパート価格の相関関係を提示した。「KOSPIが江南のアパート価格に先行し、江南のアパートが再び全国のアパート価格に先行するというサイクルを見せている」と説明した。
キム教授は「すでにKOSPIの上昇率の方向は折れており、江南のアパートの上昇率も鈍化している」とし、「このようなサイクルを考慮すると、来年は株価の調整だけでなく、アパート価格も相当幅の調整を経る可能性が高い」と展望した。
物価と通貨政策については慎重な立場を示した。10月の消費者物価上昇率は前年同月比で2.8%となり、8月(3.1%)や9月(2.9%)に比べて上昇幅が鈍化する傾向にある。キム教授は「油価の上昇が来年上半期までは物価上昇要因として作用する可能性があるが、来年下半期には景気減速による需要縮小が物価安定要因として作用するだろう」と分析した。同教授は、韓国銀行が11月の通貨政策決定会議において、物価安定のために最後の金利引き上げを断行する可能性が高いが、来年下半期には景気減速に伴い再び基準金利を引き下げる可能性が大きいと見通した。
0コメント
現在コメントの投稿は無効になっています。