
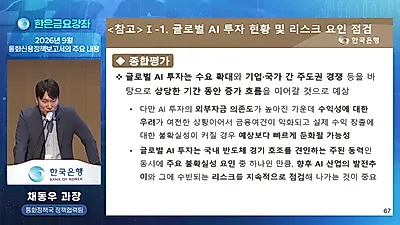
La comunicación de la política monetaria del Bank of Korea: el 'Informe de política monetaria y crediticia' es un elemento clave del régimen de metas de inflación
El Bank of Korea explicó su sistema de comunicación y el papel del 'Informe de política monetaria y crediticia' para aumentar la transparencia y fortalecer el diálogo con los agentes económicos.
"Si ahorras 400,000 wones cada mes durante 30 años"... Resultados de la simulación de fondos para la jubilación utilizando S&P500 y Nasdaq 100
Un análisis revela cómo la elección de productos financieros puede cambiar drásticamente el tamaño de los activos al momento de la jubilación. El director Kim In-eung presentó simulaciones de formación de activos de pensiones utilizando los índices S&P500 y Nasdaq 100.
Hasta 22,55 millones de wones con depósitos de 500,000 wones mensuales durante 3 años... Comienza la segunda convocatoria de inscripción para la Cuenta de Ahorro Futuro para Jóvenes
El gobierno inicia la segunda convocatoria de inscripción para la Cuenta de Ahorro Futuro para Jóvenes, un producto de ahorro diseñado para ayudar a los jóvenes a acumular capital.
El umbral de reducción de la Pensión Nacional sube a 5,19 millones de wones... Podría ser ventajoso pagar las primas de pago retroactivo antes de su aumento
Se han revelado los cambios en el sistema de seguridad para la vejez, incluyendo la Pensión Nacional y la Pensión Básica. Las modificaciones afectan tanto a los beneficiarios como a los montos y a la conveniencia de los momentos de pago de las primas.
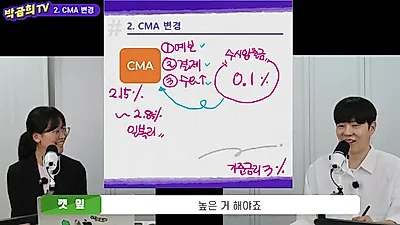
"Cuenta de ahorros al 0.1% frente a CMA al 2%"... Lo primero que debe hacer un inversor principiante
Se presenta una estrategia de gestión de cuentas por etapas para inversores principiantes, destacando la importancia de utilizar cuentas CMA para obtener mejores rendimientos que las cuentas bancarias tradicionales.
"La rentabilidad no lo es todo"... Las 3 condiciones de la pensión que determinan la estabilidad en la vejez
El experto en pensiones Lee Young-ju explica que la rentabilidad no debe ser el único factor al elegir una pensión, sino que se deben considerar la estabilidad y la duración para garantizar una vejez tranquila.
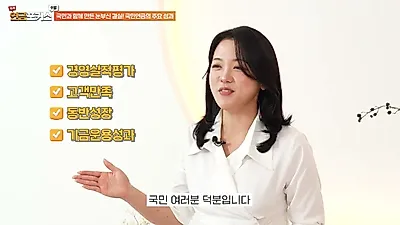
La rentabilidad del National Pension Service alcanza el 27,22% en la primera mitad del año... Los fondos acumulados superan los 1.866 billones de wones
El National Pension Service ha superado los 1.866 billones de wones en fondos acumulados, tras registrar una rentabilidad del 27,22% en la primera mitad de 2026. Además, la institución ha obtenido la calificación 'A' en la evaluación de desempeño de instituciones públicas.
JB Financial Group impulsa la construcción de una plataforma de IA personalizada para sus filiales junto a Bespin Global
JB Financial Group colaborará con Bespin Global para acelerar la transformación de inteligencia artificial (AX) a nivel de grupo, estableciendo estándares comunes y plataformas personalizadas para cada una de sus filiales.
"De 100 millones a 1.000 millones"... Desde cuentas de ahorro con 6% de interés hasta cómo configurar una cartera de ETFs de dividendos y crecimiento
Lee Ji-han, invitado en el canal de YouTube 'Finance with Toad Tax Accountant', explicó estrategias de gestión de fondos a corto plazo y asignación de activos para trabajadores, incluyendo el uso de cuentas de ahorro, ISA y ETFs.
Impuesto sobre las ganancias de acciones extranjeras: es posible ahorrar impuestos utilizando la 'compensación de ganancias y pérdidas' al vender acciones con pérdidas
La estrategia de compensación de ganancias y pérdidas, que consiste en vender simultáneamente acciones con beneficios y con pérdidas para reducir el beneficio neto total, permite disminuir la carga fiscal de las acciones extranjeras.
"El Fondo de Pensiones Nacional no intenta quitarles su sustento"... El presidente Kim Seong-ju revela las razones para participar en las pensiones de jubilación
El presidente del Fondo de Pensiones Nacional, Kim Seong-ju, explicó que su intención al entrar en el mercado de pensiones de jubilación no es competir con el sector financiero privado, sino establecer un modelo para garantizar ingresos en la vejez.
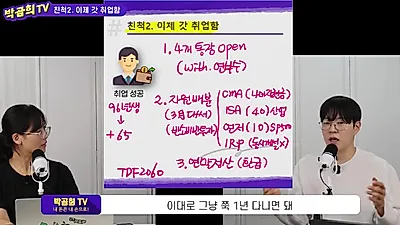
"Gasta todo durante los primeros tres meses"... Una guía de asignación de activos para sobrinos que acaban de conseguir empleo
Se ha publicado un vídeo dirigido a recién graduados que se incorporan al mercado laboral, ofreciendo consejos sobre la historia del mercado financiero y métodos prácticos de gestión de activos. El contenido abarca desde la evolución de las firmas financieras hasta estrategias de ahorro y tipos de inversión recomendados.
"No es ni del Presidente ni del pueblo"... Kim Sung-joo, presidente de la Pensión Nacional, enfatiza la independencia en la gestión de los fondos
Kim Sung-joo, presidente de la National Pension Service, subrayó la necesidad de mantener la independencia de los fondos de la Pensión Nacional frente a presiones políticas o intereses individuales, asegurando que la gestión debe basarse en decisiones expertas y criterios de mercado.
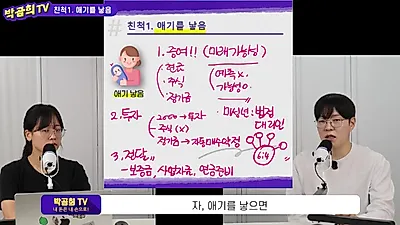
"Regala posibilidades a tus hijos"... Una estrategia de 3 pasos que abarca donación, inversión y transferencia
Según el canal de YouTube Park Gomhee TV, se propone un plan estructurado de tres etapas —donación, inversión y transferencia— para construir activos destinados al futuro de los hijos.
"Prohibido invertir en acciones antes de ahorrar 30 millones de wones"... Hoja de ruta de gestión de activos en 3 etapas para el fin de año
Se recomienda establecer un plan de gestión de activos en tres etapas para el fin de año, centrándose en corregir los hábitos de gestión salarial y construir un sistema de ahorro sólido antes de realizar inversiones.
La inversión en acciones según John Lee: no es predecir el mercado, sino invertir en tiempo... Señala la estructura financiera coreana centrada en el sector inmobiliario
John Lee señala la falta de educación financiera en Corea y la estructura de capital concentrada en bienes raíces como problemas fundamentales del sistema financiero coreano.
"A principios de los 2000, 100 millones se convirtieron en 1.000 millones"... La estrategia de asignación de activos de 4 y 5 partes propuesta por Hong Chun-uk
El economista Hong Chun-uk explica cómo las estrategias de asignación de activos de 4 y 5 partes pueden multiplicar significativamente el capital a largo plazo, superando el rendimiento del mercado de valores coreano.
La escritora Hwang Geum-byeol rediseña su cartera para obtener unos 3,500,000 wones mensuales en dividendos... "Asegurar la liquidez en efectivo es importante"
La escritora Hwang Geum-byeol, quien se prepara para la jubilación mediante inversiones en dividendos, ha rediseñado su cartera para priorizar la liquidez en efectivo ante la volatilidad del mercado.
Era de 14,56 millones de inversores individuales en el país... Alerta de inversión ante el fenómeno 'FOMO'
El interés por el mercado de valores en Corea del Sur ha crecido hasta alcanzar a uno de cada tres ciudadanos, impulsado en parte por el fenómeno 'FOMO'. Se advierte sobre los riesgos de invertir sin conocimiento previo debido al miedo a quedarse fuera de las ganancias.
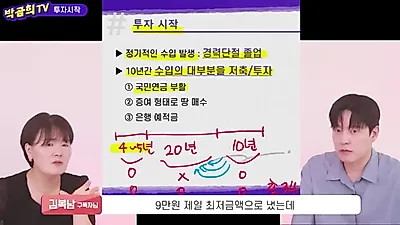
65% acciones, 20% bonos, 12% oro... Un patrimonio de 700 millones de wones logrado mediante una estrategia de asignación de activos
Un funcionario público local compartió su caso de éxito en el canal Park Gom-hee TV, revelando cómo alcanzó un patrimonio de aproximadamente 700 millones de wones mediante una estrategia de inversión diversificada.
"¿Aceptar una reducción del 6%?"... La jubilación anticipada de la Pensión Nacional debe considerar la "esperanza de vida"
El número de beneficiarios que solicitan la jubilación anticipada de la Pensión Nacional ha superado el millón de personas. Los expertos advierten que, debido al efecto del interés compuesto y la inflación, la decisión debe basarse en la esperanza de vida y no solo en la rentabilidad de las inversiones.
"El gasto en educación privada no es una inversión, sino evidencia de analfabetismo"... La urgencia de la educación financiera para la acumulación de riqueza
Para resolver los problemas del gasto en educación privada y el analfabetismo financiero en la sociedad coreana, se requiere un cambio fundamental en el paradigma educativo. El video de The Man Who Explains the Economy (Kim Kwang-seok TV) analiza cómo la falta de educación financiera lleva a fenómenos como el "Edu-poor" y propone estrategias de inversión a largo plazo mediante ETF.
Flexibilización de requisitos de residencia y reducción de comisiones de la Pensión hipotecaria: Resumen de las reformas de 2026
Las reformas de la Pensión hipotecaria en 2026 introducen cambios en los requisitos de residencia y la estructura de comisiones para facilitar la suscripción. Se incluyen medidas como la reducción de la comisión inicial y la posibilidad de recibir la pensión sin residir en la vivienda bajo ciertas condiciones.
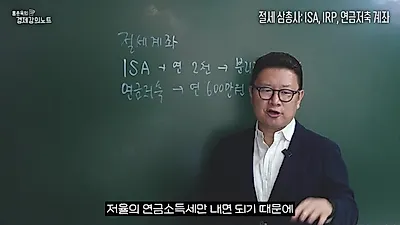
Si los intereses y dividendos superan los 20 millones de wones, habrá una 'bomba fiscal'... Evite la tributación financiera integral usando ISA e IRP
Si los ingresos financieros superan los 20 millones de wones anuales, se convierten en sujetos de la tributación financiera integral, lo que aumenta la carga fiscal y las primas del seguro de salud. Se recomienda el uso de cuentas con beneficios fiscales como ISA, Ahorro para la jubilación e IRP para mitigar estos costos.
La comunicación de la política monetaria del Bank of Korea: el 'Informe de política monetaria y crediticia' es un elemento clave del régimen de metas de inflación
"Si ahorras 400,000 wones cada mes durante 30 años"... Resultados de la simulación de fondos para la jubilación utilizando S&P500 y Nasdaq 100
Hasta 22,55 millones de wones con depósitos de 500,000 wones mensuales durante 3 años... Comienza la segunda convocatoria de inscripción para la Cuenta de Ahorro Futuro para Jóvenes
El umbral de reducción de la Pensión Nacional sube a 5,19 millones de wones... Podría ser ventajoso pagar las primas de pago retroactivo antes de su aumento
"Cuenta de ahorros al 0.1% frente a CMA al 2%"... Lo primero que debe hacer un inversor principiante
"La rentabilidad no lo es todo"... Las 3 condiciones de la pensión que determinan la estabilidad en la vejez
La rentabilidad del National Pension Service alcanza el 27,22% en la primera mitad del año... Los fondos acumulados superan los 1.866 billones de wones
JB Financial Group impulsa la construcción de una plataforma de IA personalizada para sus filiales junto a Bespin Global
"De 100 millones a 1.000 millones"... Desde cuentas de ahorro con 6% de interés hasta cómo configurar una cartera de ETFs de dividendos y crecimiento
Impuesto sobre las ganancias de acciones extranjeras: es posible ahorrar impuestos utilizando la 'compensación de ganancias y pérdidas' al vender acciones con pérdidas
"El Fondo de Pensiones Nacional no intenta quitarles su sustento"... El presidente Kim Seong-ju revela las razones para participar en las pensiones de jubilación
"Gasta todo durante los primeros tres meses"... Una guía de asignación de activos para sobrinos que acaban de conseguir empleo
"No es ni del Presidente ni del pueblo"... Kim Sung-joo, presidente de la Pensión Nacional, enfatiza la independencia en la gestión de los fondos
"Regala posibilidades a tus hijos"... Una estrategia de 3 pasos que abarca donación, inversión y transferencia
"Prohibido invertir en acciones antes de ahorrar 30 millones de wones"... Hoja de ruta de gestión de activos en 3 etapas para el fin de año
La inversión en acciones según John Lee: no es predecir el mercado, sino invertir en tiempo... Señala la estructura financiera coreana centrada en el sector inmobiliario
"A principios de los 2000, 100 millones se convirtieron en 1.000 millones"... La estrategia de asignación de activos de 4 y 5 partes propuesta por Hong Chun-uk
La escritora Hwang Geum-byeol rediseña su cartera para obtener unos 3,500,000 wones mensuales en dividendos... "Asegurar la liquidez en efectivo es importante"
Era de 14,56 millones de inversores individuales en el país... Alerta de inversión ante el fenómeno 'FOMO'
65% acciones, 20% bonos, 12% oro... Un patrimonio de 700 millones de wones logrado mediante una estrategia de asignación de activos
"¿Aceptar una reducción del 6%?"... La jubilación anticipada de la Pensión Nacional debe considerar la "esperanza de vida"
"El gasto en educación privada no es una inversión, sino evidencia de analfabetismo"... La urgencia de la educación financiera para la acumulación de riqueza
Flexibilización de requisitos de residencia y reducción de comisiones de la Pensión hipotecaria: Resumen de las reformas de 2026