
米国株は来年大幅調整の可能性、AIバブル解消へ
キム・ヨンイク教授は、現在の米国市場を「高評価された株価が解消される過程」と診断し、AIバブルの崩壊に伴い来年の米国経済成長率が低下し、株価がさらに下落する可能性があると予測した。
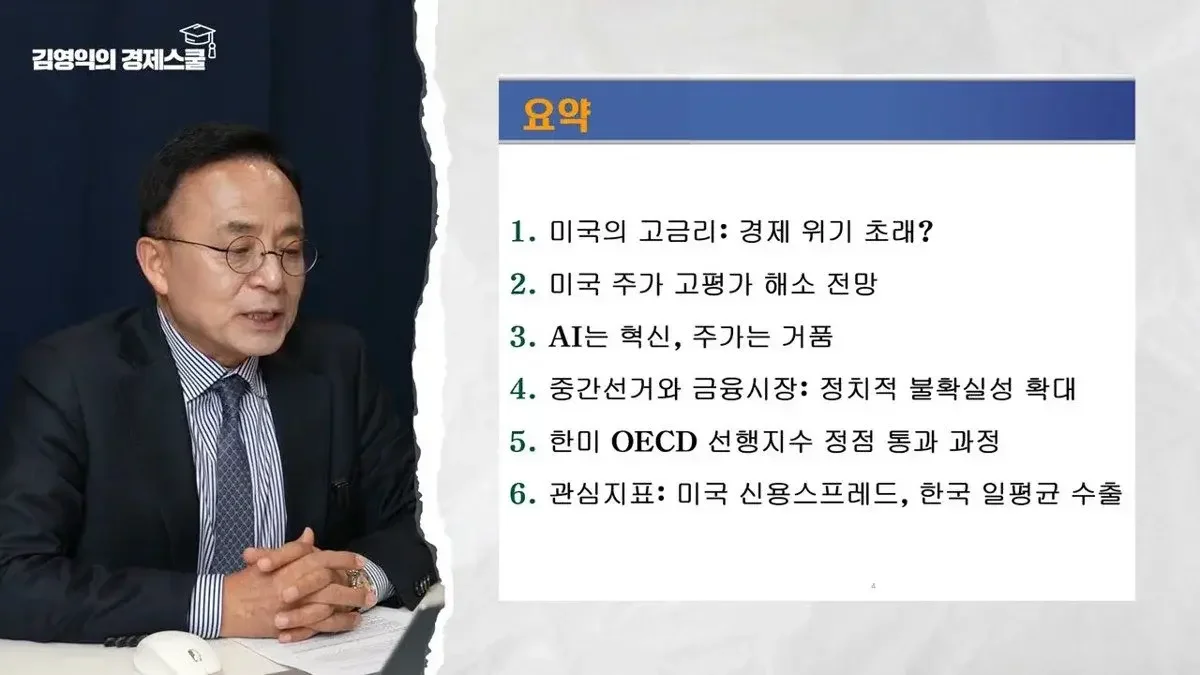
キム・ヨンイク教授は、現在の米国株式市場のバリュエーションが2000年のITバブル時よりも高い水準にあると指摘し、来年にはAIバブルの崩壊により米国経済成長率が大きく低下する可能性があると分析した。同教授は、景気減速に備えて株式比率を20%前後まで下げることが望ましいと提言している。
米国の中間選挙後、グローバル金融市場の不確実性が高まり、資産配分戦略に警鐘が鳴らされている。米国株式市場の高評価論争とAI(人工知能)投資バブルの解消プロセスが重なり、今後の景気減速に備えた保守的なアプローチが必要だとの分析が出ている。
キム・ヨンイク教授はYouTubeチャンネル「キム・ヨンイクの経済スクール」を通じて、最近の米国株急落とKOSPIの変動性を分析し、現在の市場状況を「高評価された株価が解消される過程」と診断した。キム教授は、共に民主党の選挙勝利が株価下落の直接的な原因ではなく、これまで蓄積されてきたAIバブルと高評価されたバリュエーションが、中間選挙を触媒として調整されているのだと説明した。
バフェット指数は190%を上回る…2000年のITバブルより高い過大評価
キム教授は、現在の米国株式市場の過大評価水準が、過去のドットコムバブル当時よりも深刻であると警告した。米国の株式時価総額を名目GDPで割った「バフェット指数」をはじめ、PER(株価収益率)やトービンのQなど主要指標を総合すると、現在のバリュエーションは長期平均より約190%ほど高い水準にある。これは2000年のITバブル時よりも高い数値だ。
実際にS&P 500指数の配当利回りは最近1.1%水準であり、長期平均の4.4%に比べて著しく低い。これは分母である株価が過度に高く形成されていることを意味する。キム教授は、今年の名目GDP成長率(6.5%)を基準に算出したS&P 500の適正株価を6,255と推定した。しかし、最近の指数が7,353水準であることを考慮すると、依然として約20%ほど過大評価された状態であるという計算になる。
キム教授は「来年にはAIバブルが崩壊することで、米国経済成長率が大きく低下する可能性が高い」とし、「来年の名目GDP成長率を3.6%と予測する場合、適正株価は6,658水準となり、今よりさらに低くなる可能性がある」と見通した。同教授は、米国の株価は現在、本来あるべき場所を探している過程にあると付け加えた。
AI投資の縮小とクレジット・スプレッドの拡大…景気後退の兆候を捕捉
AI産業に対する楽観論も警戒対象だ。キム教授は、過去の1920年代の自動車産業や1990年代のインターネット産業が生産性を革新したにもかかわらず、過度な株式市場の楽観論が結局はバブル崩壊と資本破壊につながった事例に言及した。1920年代の自動車産業は1930年代にバブルが弾け、ダウ平均株価が高値から約90%下落し、1990年代のインターネット産業も2000年のバブル崩壊時にナスダックが高値から約80%急落した点を想起させた。現在のAI革命も、技術的価値とは別に、株式市場におけるバブルは崩壊の過程を辿る可能性があるというものだ。
特に、IMF(国際通貨基金)やBIS(国際決済銀行)などの主要機関が、AI企業の資金調達問題と投資縮小の可能性を警告している点を強調した。BISは最近、米国の高い金利がAI企業の投資資金を減少させ、米国経済を困難にさせるという報告書を出している。高金利基調が維持される中でAI企業の信用問題が浮上しており、これは最終的にデータセンター投資の遅延や半導体需要の減少につながる可能性がある。実際にサムスン電子とSK hynixの株価急落は、こうした市場の懸念を先取りした結果と解釈される。特に米国で共に民主党が上下両院を掌握することに伴い、政治的不確実性が高まり、テキサスのデータセンターなどに対する規制が強化される場合、コスト増加やプロジェクトの遅延が発生してAI企業の収益性が悪化する可能性があるとの分析だ。
景気後退の兆候として、「長短金利差」の縮小と「クレジット・スプレッド」の動きも指摘された。キム教授は「最近、長短金利差が急速に縮小しているが、これは景気減速が予想よりも大きく、速く到来し得ることを示唆している」とし、「米国のハイイールド債と国債の利回り差であるクレジット・スプレッドが底を打って上昇している点も、米国経済の信用問題が深刻化する可能性があることを示している」と分析した。同教授は、クレジット・スプレッドが長期平均の5.2%を超える可能性についても言及し、これは米国経済の深刻な信用問題を示唆し得ると警告した。
KOSPIは低評価局面へ…「株式比率を20%に下げよ」
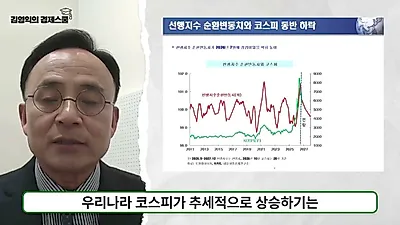
韓国国内市場であるKOSPIについては、「低評価領域」に入ったとの判断を下した。キム教授は、11月10日に発表される輸出入統計を基準にKOSPIの適正水準を分析した。今月の1日平均輸出額が47億3,000万ドルと予想される場合、適正KOSPI指数は5,318水準となる。現在のKOSPIはこの値よりも低く形成されているため、短期的な追加急落の可能性は低いと見た。特にKOSPIと1日平均輸出額の相関係数は0.91に達しており、12月の1日平均輸出額が49億9,000万ドルに増加するという予測に基づけば、12月末まではKOSPIが反発する余地があると説明した。
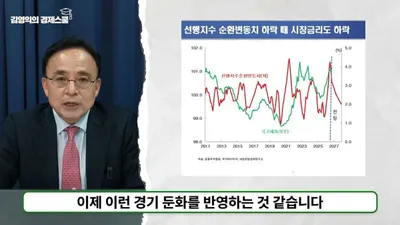
ただし、低評価だからといって直ちに上昇相場に転換するわけではないという点も明確にした。韓国の先行指数がすでに去る7月にピークを迎え、下落局面に入っているためだ。米国の先行指数は韓国よりも約3ヶ月ほど遅行する特性があるため、米国も10月がピークであった確率が高いというのがキム教授の分析だ。「先行指数が下落すれば、すべての経済指標は鈍化せざるを得ない」とし、「11月から輸出増加率と消費増加が鈍化することで、来年には全般的な経済成長率と企業利益が低くなるだろう」と展望した。
結論として、キム教授は資産配分の変更を強く勧告した。「今年の下半期からは、株式比率を20%前後まで下げることが望ましい」とし、「短期債券で保有している余裕資金であれば、長期債券を重点的に保有する戦略が有効だろう」と助言した。また、来年上半期までは米国の株価調整が続き、韓国市場にも否定的な影響を与えると見通した。
0コメント
現在コメントの投稿は無効になっています。