
한국 선행지수 7월 정점 후 하락…미국 경기 침체 가능성 경고
한국 선행지수가 7월을 정점으로 하락 국면에 진입함에 따라, 미국 경제의 침체 가능성과 이에 따른 주가 조정 및 투자 비중 조절 필요성이 제기됐다.
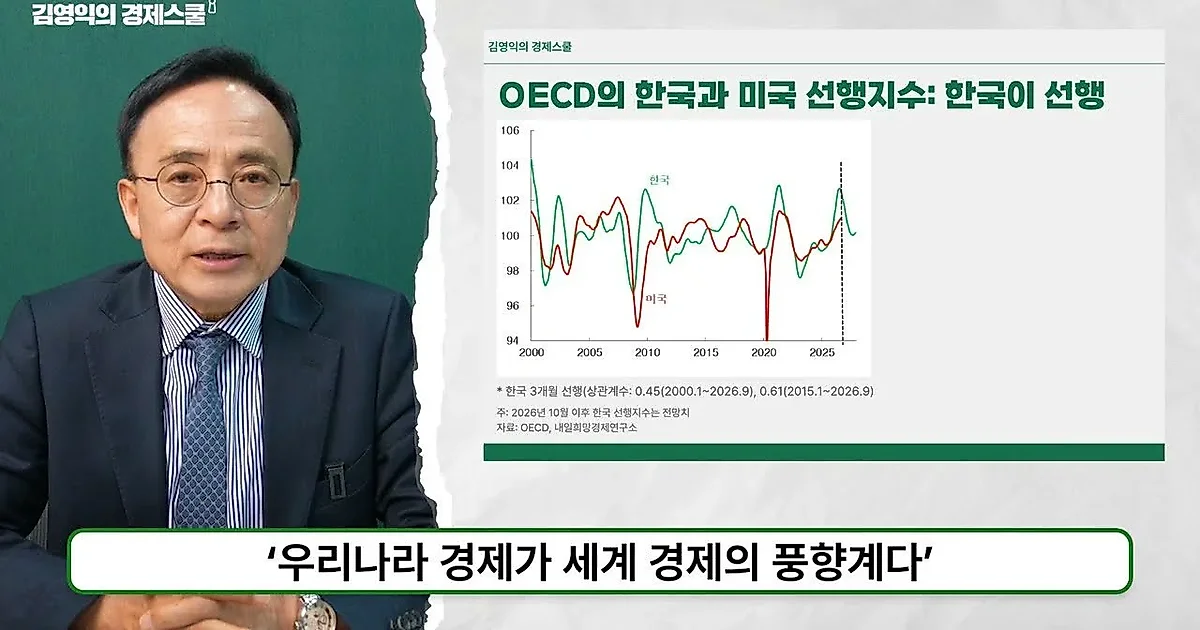
한국 경제가 세계 경제의 풍향계 역할을 하는 만큼, 국내 선행지수의 움직임을 통해 향후 미국을 포함한 글로벌 경기의 흐름을 예측할 수 있다. 김영익 교수는 최근 분석을 통해 한국의 선행지수가 이미 지난 7월을 정점으로 하락 국면에 진입했다고 밝혔다.
한국 선행지수 7월 정점…미국 경기 꺾일 시점 예측
김영익 교수는 OECD가 발표한 각국 선행지수 데이터를 바탕으로 한국과 미국의 경기 흐름을 진단했다. 한국 선행지수는 지난 7월을 정점으로 8월부터 하락하기 시작했으며, 향후 내년 말이나 내후년 초에 저점을 형성할 때까지 하락 국면이 지속될 가능성이 높다고 분석했다. 한국 경제는 미국 선행지수보다 약 1~2개월 정도 앞서 움직이는 특성이 있다.
이러한 선행성을 고려할 때, 9월까지 상승세를 보였던 미국 선행지수 역시 조만간 정점을 찍고 하락할 것으로 전망했다. 영상에서는 미국 선행지수가 9월 혹은 10월 중 정점을 형성할 확률이 매우 높으며, 이에 따라 11월에서 12월 사이에는 미국 경제의 성장세가 낮아지거나 침체에 빠질 가능성이 있다고 설명했다. 특히 S&P 500 지수가 우리 수출 증가율을 선행하는 모습을 보이는 점을 들어, 향후 수출 증가율 둔화와 주가 조정 가능성을 함께 언급했다.
비은행 금융기관(NBFI)의 국채 보유와 금융 불안 가능성
미국 금융시장의 잠재적 위험 요소로 비은행 금융기관(NBFI)의 리스크가 지목됐다. 국제결제은행(BIS)의 보고서를 인용하며, 최근 미국 국채 수익률이 상승함에 따라 미 국채를 많이 보유한 비은행 금융기관들의 손실 폭이 커지고 있다는 점을 지적했다. 실제로 2021년 당시 미 국채 보유 비중이 44%였던 비은행 금융기관의 비중은 지난해 53%까지 상승했다.
손실이 커진 헤지펀드나 연기금 등이 국채를 매도할 경우, 미국 국채 가격이 급락하며 금융시장 위기로 이어질 수 있다는 분석이다. 영상에서는 다음 금융 불안이 은행권보다 비은행 금융기관의 레버리지와 유동성 문제에서 시작될 수 있다고 경고했다. 특히 연준(Fed)이 은행과 달리 비은행 금융기관에 직접 유동성을 공급하기 어렵고, 양적 완화를 실시할 경우 물가 상승 압박 때문에 적극적인 대응이 제한적이라는 점이 위험을 키울 수 있다고 설명했다.
선행지수 하락 시 주식 비중을 20% 안팎으로 줄이는 투자 전략
경기 지표의 변화에 따른 구체적인 투자 전략도 제시됐다. 김 교수는 선행지수가 오를 때는 금융자산의 60% 이상을 유지할 것을 권고해 왔으나, 선행지수가 하락할 때는 주식 비중을 20% 안팎으로 줄이는 것이 좋을 것 같다고 제언했다. 현재 미국 주가가 과대평가 영역에 있으며, 경기 둔화가 진행됨에 따라 소비와 AI 투자 등이 위축될 수 있다는 점을 고려해야 한다는 취지다.
타코(TACO) 지수 상승과 미국 신용 스프레드 추세적 상승 가능성
경제적·정치적 불확실성을 나타내는 지표인 타코(TACO) 지수는 최근 위험 지수가 굉장히 높아진 상태다. 또한 미국 신용 스프레드는 아직 평균보다 낮지만, 장기적으로 보면 최근 급등했으며 저점을 치고 추세적으로 상승하는 국면에 있다고 진단했다. 영상에서는 향후 미국 신용 스프레드가 급등할 가능성이 상당히 높으며, 그렇게 되면 BIS가 경고한 문제들이 발생할 수 있다고 설명했다.
출처: 김영익의 경제스쿨 유튜브 「선행지수로 보는 미국 경기와 주식시장, 지금 점검할 때입니다 | 김영익 교수」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.