
미국 국채금리 5% 돌파, 국방비 넘어서는 이자 비용 부담에 주목
미국 국채금리가 5%를 넘어서며 1년 이자 비용이 국방비를 상회하는 상황이다. 곽수종 박사는 장단기 금리 역전이 보내는 경기 둔화 신호와 한국 경제의 반도체 편중 및 자금 유출 위험을 분석했다.
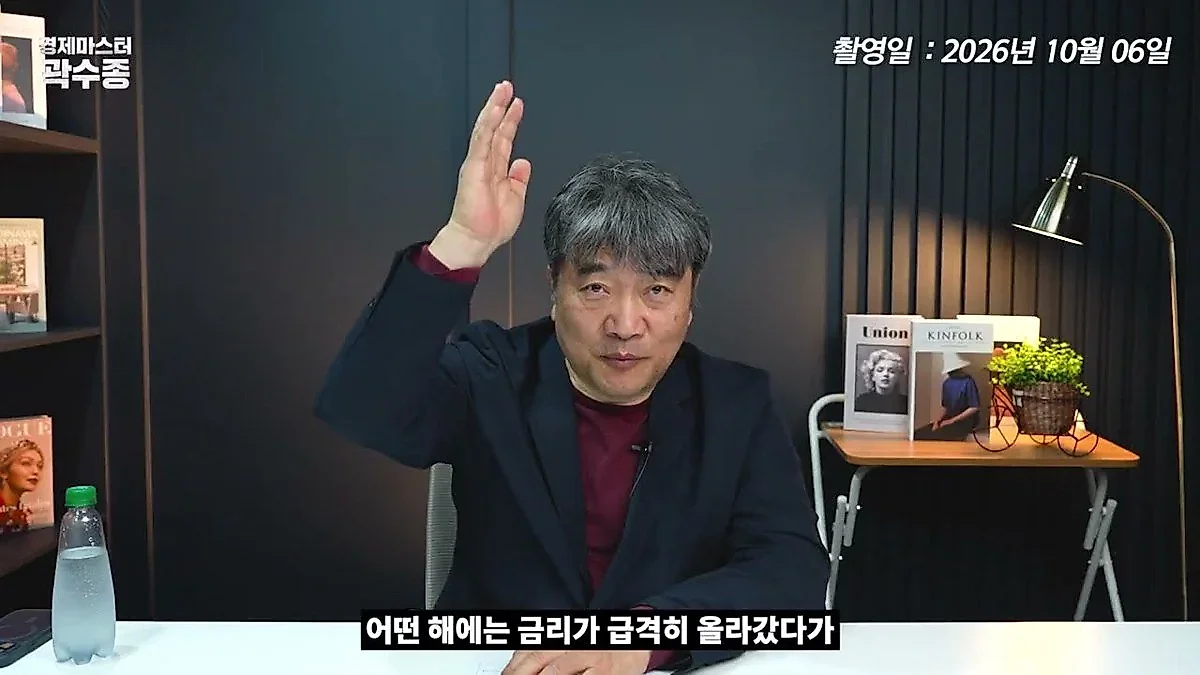
미국 국채금리가 5% 선을 넘어서며 자산 시장의 변화가 예상되는 가운데, 미국 정부의 막대한 이자 비용 부담과 장단기 금리 역전 현상이 시사하는 경기 둔화 신호가 주목받고 있다. 곽수종 박사는 최근 경제 분석을 통해 미국 정부의 재정적 부담과 금리 구조가 경제에 미치는 영향을 설명했다.
5% 넘긴 국채금리와 '장단기 금리 역전'의 경고
최근 미국 국채금리는 9월 연준의 금리 인상 이후 상승세를 보이고 있다. 영상에서는 국채 금리가 5%를 넘어서 5.3% 또는 5.5%까지 갈 수 있다는 논의가 이루어지고 있다고 언급되었다. 이러한 금리 상승은 미국 내 15년 또는 30년 만기 주택담보대출의 기준이 되기 때문에, 주택담보대출 금리가 7%에서 8%로 올라갈 수 있다는 분석이 나온다.
특히 주목해야 할 지표는 '장단기 금리 차이(스프레드)'다. 일반적으로 장기 금리는 인플레이션을 반영하여 단기 금리보다 높은 양(+)의 수치를 유지하는 것이 일반적이다. 하지만 단기 금리가 장기 금리보다 높아지는 '역전 현상'이 발생하면, 경제학회 연구에 따르면 적어도 6개월 또는 1년 이내에 경기 둔화가 발생할 가능성이 높다. 곽 박사는 1990년 이후 발생한 여덟 번의 장단기 금리 차이 사례 중 대부분에서 금리 역전에 의한 경기 둔화 현상이 나타났다고 설명했다.
국방비 넘어서는 이자 비용과 기업들의 금리 경쟁
금리 상승은 미국 정부의 재정 부담을 가중시키고 있다. 영상에 따르면 미국이 1년에 국방비로 8,000억 달러를 조금 넘게 쓰는 반면, 이자 비용으로 지출되는 금액은 1조 달러가 넘게 나간다. 정부는 부족한 재원을 충당하기 위해 채권을 발행하여 돈을 빌려야 하는데, 금리가 오르면 이자 비용이 증가하는 구조다. 현재 미국 경제는 2.0~2.5% 수준의 성장을 추정하고 있으나, 전쟁 비용과 급격한 이자 비용 증가가 부담이 되고 있다.
또한, AI 반도체나 GPU 등 플랫폼 기업들에 자금 수요가 집중되면서 시장 내 '금리 경쟁'이 발생하고 있다. 자금을 원하는 수요처가 많아지면서 서로 높은 이자를 불러야 하는 상황이다. 영상에서는 스페이스X가 IPO 이후 회사채를 발행한 사례와, 메타(Meta)가 약 3개월 전 8%대의 금리로 회사채를 발행한 사례를 들어 시장 내 자금 확보 비용이 상승하고 있음을 설명했다.
한국 경제의 취약성과 '엔 캐리 트레이드' 변수
미국의 고금리 기조는 한국 경제에도 영향을 미친다. 곽수종 박사는 한국 경제가 반도체에 일방적으로 의존하고 있는 구조를 지적하며, 반도체 경기가 사그라져 버리면 한국의 성장률이 갑자기 1% 밑으로 떨어질 수 있다고 분석했다. 만약 한국의 10년 만기 채권 금리가 4% 중반에 머물지 않고 6~7%대로 치솟지 않는다면, 환율 변동성과 금리 차이를 노린 외국인 자금이 미국으로 빠져나갈 가능성이 있다. 현재 환율이 1,350원에서 1,450원 사이를 오가는 상황에서 이러한 위험이 존재한다.
글로벌 자금 흐름의 또 다른 변수는 일본의 '엔 캐리 트레이드(Yen Carry Trade) 청산'이다. 일본 역시 국채금리가 상승하며 10년 만기 금리가 3%를 초과하는 상황이다. 영상에서는 과거 저금리 시절 엔화를 빌려 해외 자산에 투자했던 사람들이, 엔화 가치 상승에 따른 환차손을 피하기 위해 자산을 매각하고 엔화를 상환하는 움직임이 나타날 수 있다고 설명했다. 이는 약 20~25%의 확률로 언급된 시나리오 중 하나다.
결국 경제의 방향을 예측하는 데 있어 재정 정책보다 금리 정책에 주목하는 것이 효율적일 수 있다. 재정 정책은 세입과 세출에 따른 변동성이 크지만, 금리는 경제 전반에 골고루 파급 효과를 미치는 '방향키' 역할을 하기 때문이다.
출처: 경제마스터 곽수종 유튜브 「예상치 꺾인 미국 고용지표, 연준은 과연 금리 올릴 수 있을까? (곽수종 박사)」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.