
김영익 교수 "선행지수 7월 정점 후 하락... 내년 성장률 둔화 대비해야"
김영익 교수가 선행지수 하락을 근거로 내년 한국과 미국의 경기 둔화를 경고하며, 주식 비중 축소 등 리스크 관리의 필요성을 강조했다.
현재 한국과 미국의 경제 지표는 매우 견조하지만, 향후 경기 흐름을 예고하는 선행지표들은 이미 하락세로 돌아섰다. 지표상 나타나는 현재의 호황에 안주하기보다 다가올 경기 둔화에 대비한 자산 관리 전략이 필요한 시점이다.
김영익 교수가 전한 최근 경제 진단에 따르면, 한국의 3분기 실질 GDP 성장률은 전분기 대비 1.0%를 기록하며 시장 예상치(0.7%)를 상회했다. 미국 역시 3분기 성장률이 3.4%로 높아지며 양국 모두 양호한 경제 상태를 유지하고 있다. 하지만 김 교수는 "중요한 것은 지금이 아니라 앞으로"라며, 경기의 향방을 미리 알려주는 선행지수가 이미 방향을 바꾸고 있다는 점을 강조했다.
7월 정점 찍은 선행지수, '경기 확장' 뒤에 숨은 둔화 신호
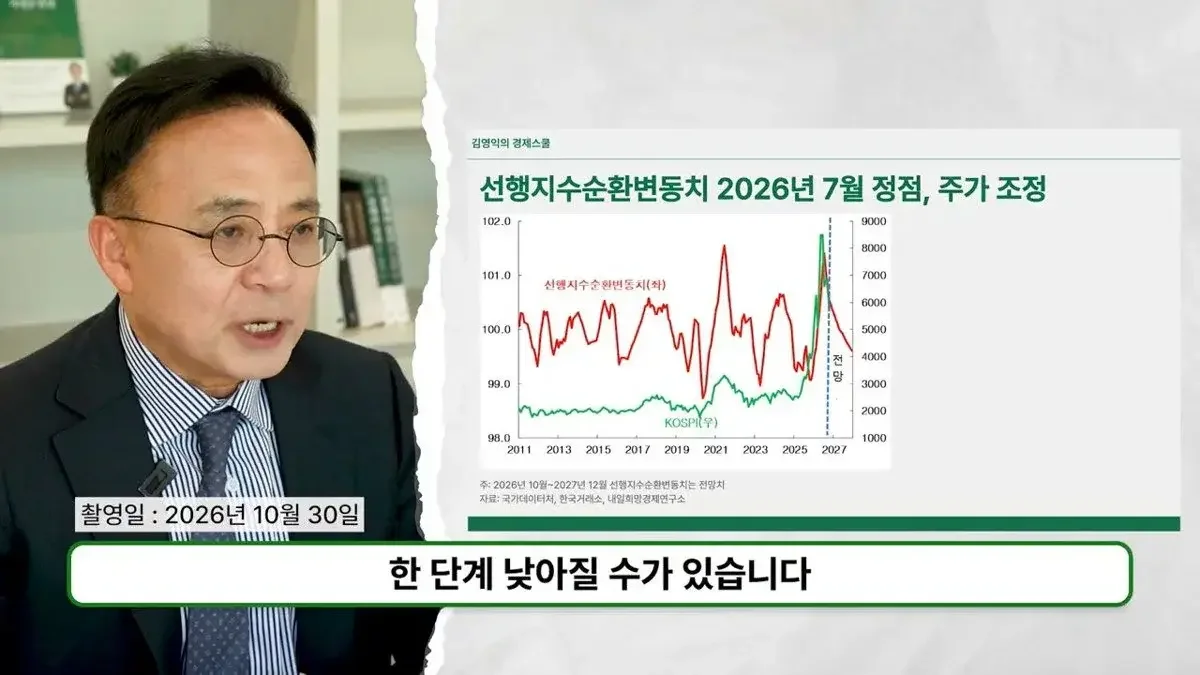
현재 한국 경제는 9월 생산, 소비, 투자가 모두 증가하며 동행지수 순환변동치가 빠른 속도로 상승하는 '경기 확장' 국면에 있다. 그러나 김 교수는 경기 선행 지표인 선행지수 순환변동치가 지난 7월을 정점으로 8월과 9월에 걸쳐 미세하게 하락하고 있다는 점에 주목했다. 그는 "선행지수가 7월에 정점을 찍고 하락하고 있다"며 "빠르면 올해 4분기 후반이나 내년에 미국과 한국의 성장률이 둔화될 가능성이 높다"고 전망했다.
특히 김 교수는 리스크 관리 지표로 '선행지수 순환변동치와 동행지수 순환변동치의 차이'를 활용한다. 주가가 선행지수에 반영되어 있어, 주가가 급락하면 선행지수는 떨어지고 동행지수는 오르면서 두 지표의 차이가 줄어들게 된다. 최근 주가 하락으로 인해 이 차이가 축소되고 있는 현상은 실물 경제와 주가 사이의 괴리가 좁혀지며 하락 압력이 작용하고 있음을 시사한다.
또한 장단기 금리차(10년물과 1년물 수익률 차)가 최근 급격히 좁혀지고 있다는 점과 뉴스 심리지수의 낙폭이 커지고 있다는 점도 선행지수의 추가 하락을 뒷받침하는 근거로 제시됐다. 김 교수는 "선행지수가 상승할 때는 주식 비중을 늘리고, 하락할 때는 줄여야 한다"며 "이미 주식 비중이 높은 투자자라면 이번 기회를 활용해 비중을 줄이는 것이 좋다"고 조언했다.
미국 소비 둔화와 실질임금 감소... 내년 성장률 하락 압력
미국 경제 역시 현재는 소비와 설비 투자의 힘으로 3.4%의 높은 성장률을 기록하고 있지만, 내년에는 성장세가 크게 꺾일 것으로 보인다. 김 교수는 미국 경제의 69%를 차지하는 소비가 내년에 추세 밑으로 떨어질 것으로 내다봤다. 그 원인으로는 낮은 저축률, 임금 상승률보다 높은 물가 상승률로 인한 실질임금 감소, 가계 이자 부담 증가, 그리고 주가 조정에 따른 역자산 효과를 꼽았다.
그는 올해 미국 경제 성장률을 2.4%로 예상했으나, 시장 컨센서스인 2.2%보다 낮은 1.4% 수준까지 떨어질 수 있다고 경고했다. 소비가 줄어들면 기업 매출과 이익이 감소하고, 이는 결국 고용 둔화로 이어지는 악순환을 초래할 수 있다는 분석이다. 이에 따라 미 연준(Fed)이 물가 안정과 최대 고용이라는 두 목표 사이에서 고민하다가, 내년 상반기 말이나 하반기에는 금리 인하로 방향을 전환할 가능성이 높다고 전망했다.
한국 역시 비슷한 흐름을 보일 전망이다. 김 교수는 10월 소비자 물가 상승률이 2.6% 수준으로 낮아지며 물가 상승세가 둔화될 것으로 예상했다. 수요가 위축되면서 내년 하반기에는 한국의 물가 상승률(헤드라인 및 근원 물가 모두)이 2%대에 근접할 것이며, 이에 따라 한국은행도 미국과 마찬가지로 금리 인하 기조를 보일 가능성이 크다고 분석했다.
반도체 모멘텀 둔화와 시장 변동성 확대
최근 국내 증시를 흔들었던 반도체 주의 흐름에 대해서도 거시적 관점의 진단이 나왔다. 삼성전자와 SK하이닉스 등 반도체 기업들의 낙관적인 전망에도 불구하고 주가가 지지부진한 이유는 '거시적 모멘텀의 둔화'에 있다. 김 교수는 "반도체 수출 증가세가 전월 대비 또는 전년 동월 대비 꺾이고 있다"며 "삼성전자 주가가 반도체 수출 금액과 유사한 방향으로 움직이는 모멘텀이 약해진 상태"라고 설명했다.
AI 커플링 논쟁과 중국의 반도체 생산 증가 등 대외적 요인이 반도체 주가에 하락 압력으로 작용하고 있다는 분석이다. 그는 "주가는 똑똑하다. 좋은 일이 있으면 주가가 오르고, 나쁜 일이 있으면 주가가 떨어진다"며 기업의 낙관적인 전망과 별개로 시장은 이미 불확실성을 반영하고 있다고 지적했다.
향후 시장 흐름은 미국의 중간선거 결과에 따라 달라질 전망이다. 김 교수는 "선거 이전까지는 변동성이 확대될 수 있지만, 선거 이후에는 불확실성 해소 차원에서 단기적인 반등이 나타날 수 있다"면서도 "이는 추세적 상승이 아닌 하락 과정에서의 일시적 반등일 가능성이 높다"고 덧붙였다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.