
退職金1億ウォン受領時の税金は123万ウォン…国選代理人の支援範囲が拡大
退職金受領時の税金計算方法と、小規模納税者の権利を守る「国選代理人」制度の支援範囲拡大について報じています。
控除・減免を活用すれば「節税」…収入を隠したり虚偽の費用を作れば「脱税」
税金を減らす行為が合法的な「節税」か、不法な「脱税」かによってその結果は大きく異なる。税法で認められた制度を活用すれば税負担を軽減できるが、不正な方法を用いると加算税の賦課だけでなく、租税犯処罰法の対象となる可能性がある。
「金融取引情報提供通知書」を受け取ったら… 韓国国税庁はすでに口座の確認を終えている
相続人が「金融取引情報提供事実通知書」を受け取った場合、それは韓国国税庁がすでに該当口座の金融情報を確保したことを意味します。通知書が届いた時点では、すでに調査が進行している可能性が高いため、事前の準備が重要です。
「家を売らないでください」…アメリカ株を8.7億ウォン保有する40代夫婦の資産管理戦略
退職の圧力と子供の教育費負担の間で悩む、アメリカ株8.7億ウォンと首都圏のマンションを保有する40代夫婦に対し、専門家が資産処分の優先順位をアドバイスしています。
「1億貯めるより退職年齢を目標に」…20代の資産形成過程で経験した5つの後悔
資産形成の過程における目標設定の方向性と投資手段の選択が、長期的な資産規模を決定づける鍵であるという分析が示されました。20代で1億ウォンを貯める過程での試行錯誤に基づき、単なる金額中心の目標ではなく、ライフサイクルに連動した長期的な視点でのアプローチの必要性が提言されています。
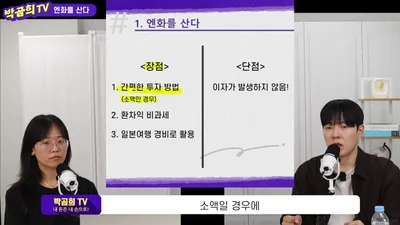
円相場が800ウォン台に突入…「日本旅行」の消費か「円投資」か、岐路に立つ
最近、円相場が800ウォン台まで下落したことで、日本旅行と円投資の両面で関心が高まっています。円安のタイミングを単なる消費(旅行)として活用するか、資産増殖(投資)の機会とするか、経済的な判断が求められています。
米国債10年物金利が5%前後へ警告…ウォン/ドル為替レートは1,200ウォン台への突入展望
米国の10年債利回りが5%前後に達したことで、世界経済および韓国金融市場の行方に関する分析が示された。ウォン/ドル為替レートは、中長期的には1,200ウォン前後まで下落する可能性がある。
「銀行の限度額と自分の返済能力は異なる」…融資規模を決定する4つの核心基準
融資を活用して資産形成の範囲を広げる戦略が必要ですが、過度な負債は家計経済の根幹を揺るがす可能性があります。適切な融資規模を算定するための具体的なガイドラインが提示されました。
金融委員会、第2次「国民参加型国民成長ファンド」6000億ウォン規模で発売…9月30日から販売開始
金融委員会は、第1次で成功を収めた「国民参加型国民成長ファンド」の第2次発売を決定し、9月30日から2週間にわたって販売を行う。第2次では、庶民や青年層への機会を広げるため、事前配分比率を50%に拡大し、規模は6000億ウォンに決定された。
国民年金の追納制度に変化の予兆…外国人事例や保険料率引き上げなど主要改定案を分析
国民年金の追納制度を巡る論争と、最近改正された国民年金法の主要内容を分析した結果、制度的な欠陥の補完と受給権拡大のための変化が同時に進行していることが明らかになった。
「残高ではなく流れを見る」…相続税の税務調査時に避けるべき3つの注意事項
相続税の税務調査を控えた納税者は、単なる口座残高の管理にとどまらず、過去の資金の流れを詳細に把握しておく必要がある。調査官は残高そのものではなく、資金が移動した経路を注視するためである。
国民年金を繰り下げると「繰り下げ増額分」にも物価上昇率が複利で適用される
国民年金の受給時期を遅らせる「繰下げ年金」制度を利用する場合、繰り下げ期間による増額分だけでなく、物価上昇率も追加で反映され、受給額が複利で増えるという分析が示されました。繰り下げ増額率は単利ですが、物価上昇率は毎年累積される複利方式で適用されるためです。
「金利だけでは不十分だ」…AI投資、GPU・データセンターを担保とした金融プラットフォームで突破口を探るか
高金利環境下でもAI産業の成長と関連投資は衰えないとの分析が出されました。GPUやデータセンター自体を担保とする新しい金融モデルの登場により、資金調達の新たな道が開かれようとしています。
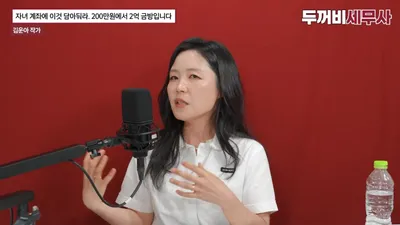
「200万ウォンが2億ウォンに」…キム・ウナ作家、長期投資成功の秘訣は「口座の分離」
YouTubeチャンネル「財テクはヒキガエル税理士」に出演したキム・ウナ作家が、子供の口座を通じて得た劇的な利益の事例を挙げ、投資習慣を制御するための具体的な方法論を提示しました。
「給料の5〜10%は必ず老後へ」…ISA 3年周期の「風車回し」戦略は有効か
2030世代の資産管理において、「現在の生活」と「老後」のバランスをどう取るべきか、YouTubeチャンネル「キムチャンブ」で専門家が解説しました。給料の一定割合を年金口座に割り当てることや、個人総合資産管理口座(ISA)の満期ごとに資金を移転させる戦略の有効性が示されています。
「AIで月1,000万ウォン稼ぐ」は詐欺?…退職後の老後資金を守る「現実的なAI活用法」
YouTubeチャンネル「財テクはヒキガエル税理士」の動画に基づき、AIによる副業詐欺の危険性と、退職後の生存戦略としてAIを自身の専門業務の拡張に活用する方法を解説しています。
「子供への持分集中は注意が必要」…家族法人の設立時にチェックすべき「節税とリスク」
家族構成員が株主として参加する「家族法人」が資産移転や節税手段として注目されていますが、無分別な持分分散は税務リスクを高める可能性があるため、設立時の注意点や戦略が示されました。
「特許権を売って法人資金を引き出す? 無計画に行えば税金の爆弾を食らう」
法人の代表者が保有する特許権を法人に譲渡して資金を回収する手法は節税策として知られていますが、要件を満たさない取引は多額の税負担を招く恐れがあります。特許権の実質的な所有権や職務関連性、譲渡価格の妥当性を事前に慎重に検討する必要があります。
「推しのコンサートに100万ウォン」…趣味への消費は「浪費」か「価値」か
趣味のために支出する費用が「資産管理の失敗」なのか「人生への価値ある投資」なのか、多様な意見が交錯している。カカオバンクのYouTubeチャンネル「ドンキタカ」で、出演者たちがそれぞれの独特な趣味と消費規模、そしてその哲学を語った。
死亡前に引き出した現金の使途を明らかにできない場合…相続税の「推定相続財産」の算定方式とは?
親の死亡前に多額の現金が引き出された際、その使途を明確に証明できないと「推定相続財産」として課税対象となり、相続税の負担が増える可能性がある。
ホン・チュヌク博士「資産管理の核心は損失防御と資産配分…ISA口座から始めるべき」
エコノミストのホン・チュヌク博士が、経済的自由を得るための投資原則として「損失防御」と「資産配分」の重要性を強調しました。
「家族間の口座振替、金額より『目的』が核心…立証責任は誰にあるのか?」
家族間で行われる口座振替において、金額の多寡よりも「その資金がなぜ移動したのか」という目的の証明が重要であり、親子の場合は納税者が、夫婦の場合は課税当局がその立証責任を負う。
財政経済部、小規模事業者への金融支援を拡大…長期延滞の債務調整から高金利借り換えまで
政府は、長期延滞債務者の社会復帰支援や、誠実な返済者および高金利負担に苦しむ小規模事業者のためのカスタマイズされた金融支援策を推進します。
「退職後、月1,000万ウォンの確保が可能」…まとまった資金7.5億ウォンの運用、核心は「パイプラインの分散」
退職を控えた時期のまとまった資金をどのように運用するかによって、退職後の実質的な可処分所得が変わる可能性がある。税金と健康保険料の負担を最小限に抑えるための、資産の「パイプライン」設計が重要となる。
退職金1億ウォン受領時の税金は123万ウォン…国選代理人の支援範囲が拡大
控除・減免を活用すれば「節税」…収入を隠したり虚偽の費用を作れば「脱税」
「金融取引情報提供通知書」を受け取ったら… 韓国国税庁はすでに口座の確認を終えている
「家を売らないでください」…アメリカ株を8.7億ウォン保有する40代夫婦の資産管理戦略
「1億貯めるより退職年齢を目標に」…20代の資産形成過程で経験した5つの後悔
円相場が800ウォン台に突入…「日本旅行」の消費か「円投資」か、岐路に立つ
米国債10年物金利が5%前後へ警告…ウォン/ドル為替レートは1,200ウォン台への突入展望
「銀行の限度額と自分の返済能力は異なる」…融資規模を決定する4つの核心基準
金融委員会、第2次「国民参加型国民成長ファンド」6000億ウォン規模で発売…9月30日から販売開始
国民年金の追納制度に変化の予兆…外国人事例や保険料率引き上げなど主要改定案を分析
「残高ではなく流れを見る」…相続税の税務調査時に避けるべき3つの注意事項
国民年金を繰り下げると「繰り下げ増額分」にも物価上昇率が複利で適用される
「金利だけでは不十分だ」…AI投資、GPU・データセンターを担保とした金融プラットフォームで突破口を探るか
「200万ウォンが2億ウォンに」…キム・ウナ作家、長期投資成功の秘訣は「口座の分離」
「給料の5〜10%は必ず老後へ」…ISA 3年周期の「風車回し」戦略は有効か
「AIで月1,000万ウォン稼ぐ」は詐欺?…退職後の老後資金を守る「現実的なAI活用法」
「子供への持分集中は注意が必要」…家族法人の設立時にチェックすべき「節税とリスク」
「特許権を売って法人資金を引き出す? 無計画に行えば税金の爆弾を食らう」
「推しのコンサートに100万ウォン」…趣味への消費は「浪費」か「価値」か
死亡前に引き出した現金の使途を明らかにできない場合…相続税の「推定相続財産」の算定方式とは?
ホン・チュヌク博士「資産管理の核心は損失防御と資産配分…ISA口座から始めるべき」
「家族間の口座振替、金額より『目的』が核心…立証責任は誰にあるのか?」
財政経済部、小規模事業者への金融支援を拡大…長期延滞の債務調整から高金利借り換えまで