
「毎月40万ウォンずつ30年間貯蓄すると」…S&P500・Nasdaq 100を活用した老後資金シミュレーションの結果
毎月一定額を長期的に貯蓄する際、選択する金融商品によって退職時の資産規模が大きく変わるという分析が示された。キム・イヌン代表は、S&P500やNasdaq 100指数を活用した年金資産形成のシミュレーション結果を公開した。
月50万ウォンを3年間納入すると最大2,255万ウォン…「青年未来積立預金」の第2次加入申請が開始
政府が青年の資産形成を支援するために運営する「青年未来積立預金」の第2次加入申請が開始されます。月最大50万ウォンを3年間積み立てることで、政府の寄付金や非課税特典を含め、最大で2,255万ウォンを受け取ることが可能です。
国民年金の減額基準が519万ウォンに引き上げ…追納保険料の引き上げ前に支払うのが有利な場合も
国民年金と基礎年金を含む老後保障制度の改編方向と具体的な数値の変化が公開されました。政府の発表に基づき、受給対象や金額、保険料の納付時期による有利・不利が変化する見通しです。
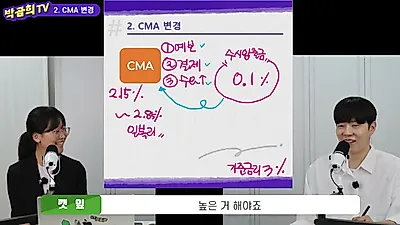
「普通預金0.1% vs CMA 2%台」…初心者投資家がまず最初に行うべきこと
投資を始める初心者が直面する課題に対し、ライフサイクルに応じた口座管理戦略と、銀行の普通預金よりも収益性の高いCMAの活用について解説しています。
「収益率がすべてではない」…老後の安定を決める年金の3つの条件
老後の資産の核心である年金選びにおいて、単に高い収益率を追うのではなく、受給段階の視点から「いくら」「いかに安定的に」「いかに長く」という3つの条件を考慮すべきであると専門家が指摘しています。
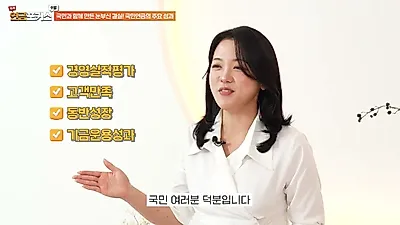
国民年金の上半期収益率が27.22%を達成…基金積立金は1,866兆ウォンを突破
国民年金の基金運用収益率が2桁の上昇傾向を維持し、総基金積立金が1,866兆ウォンを超えた。また、経営実績評価で初の2年連続A等級を獲得し、KakaoTalkベースの「AI国民秘書」導入によるサービス利便性向上も進める。
JB金融グループ、Bespin Globalと手を組み系列会社向けAIプラットフォーム構築を推進
JB金融グループはBespin Globalと協力し、グループ全体の人工知能転換(AX)を本格化させる。持株会社を中心にグループ全体のAXの方向性と共通標準を確立し、各系列会社の業務特性に合わせたAIプラットフォームを構築する計画だ。
「1億から10億まで」…金利6%のパキング通帳から配当・成長型ETFのポートフォリオ構成法
YouTubeチャンネル「財テクはヒキガエル税理士」に出演したイ・ジハン氏は、金利変動に合わせた短期資金運用法や会社員向けの資産配分戦略を解説しました。
海外株式の譲渡所得税、損失が出ている銘柄を売却して「損益通算」を活用すれば節税が可能
海外株式投資において、利益が出た銘柄と損失が出た銘柄を同じ年に売却して利益と損失を相殺する「損益通算」を活用することで、税負担を軽減できる戦略が注目されている。
「国民年金は既得権益を奪うものではない」…金成柱(キム・ソンジュ)理事長、退職年金への参入理由を明かす
国民年金公団の金成柱(キム・ソンジュ)理事が、退職年金市場への進出の可能性を示唆し、その目的は民間金融機関との競争ではなく、老後の所得保障のための「モデル構築」であると述べた。
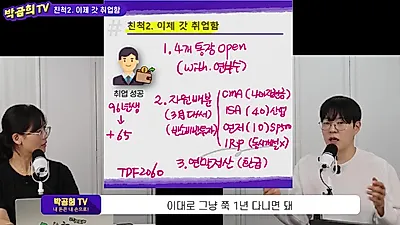
「最初の3ヶ月は使い切っていい」…就職した甥に贈る資産配分ガイド
就職したばかりの社会初年層を対象に、金融市場の歴史と実質的な資産管理方法を提案する動画が公開されました。動画では、金融会社の変遷や、CMA、ISA、IRPなどを活用した具体的な資産配分戦略、自身の従事する産業に関連した投資手法が紹介されています。
「大統領のものでも国民のものでもない」…キム・ソンジュ国民年金公団理事が基金運用の独立性を強調
キム・ソンジュ国民年金公団理事が、国民の老後資金である国民年金基金の運用において、政治的介入を排した「独立性」が核心的な原則であると強調した。
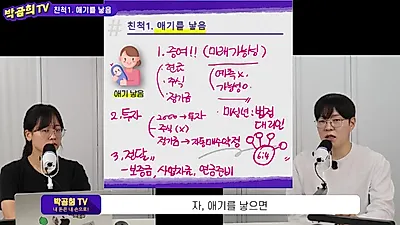
「子供に可能性をプレゼントせよ」…贈与・投資・伝達へと続く3段階戦略
子供の将来に向けた資産形成のために、「贈与、投資、伝達」という3つの段階的なアプローチが必要であると、パクゴムヒTVの動画が伝えています。
「3千万ウォン貯めるまでは株式禁止」…年末に向けた3段階の資産管理ロードマップ
年末が近づく中、乱れた給与管理の習慣を正し、来年の資産管理計画を立てるための3段階のプロセスが提案されました。投資戦略の前に、消費パターンを把握し貯蓄システムを構築する「基本」の重要性が強調されています。
ジョン・リー代表が語る株式投資、市場予測ではなく時間への投資…不動産に偏る韓国の金融構造を指摘
ジョン・リー代表は、韓国の金融教育の欠如と不動産に偏った資本構造を指摘し、株式投資の本質は価格予測ではなく企業への持分取得と時間への投資であると述べました。
「2000年代初めに1億が10億に」…ホン・チュヌク氏が提案する資産配分4・5分法戦略
資産配分戦略は単なる損失防止策ではなく、長期的に資産を大きく増やす手段であるという分析が示されました。エコノミストのホン・チュヌク博士は、過去のデータに基づき、資産配分戦略の収益性と安定性を説明しました。
ファン・グムビョル作家、月配当350万ウォン水準にポートフォリオを再設計…「現金の流動性確保が重要」
配当投資を通じて退職に備えてきたファン・グムビョル作家が、最近の市場状況に合わせてポートフォリオを再設計したことを明らかにしました。
国内個人投資家1,456万人時代…「FOMO」現象による投資注意報
韓国では国民3人に1人が株式投資を行う時代となり、取り残される恐怖を感じる「FOMO」現象が投資決定の主な要因として指摘されています。
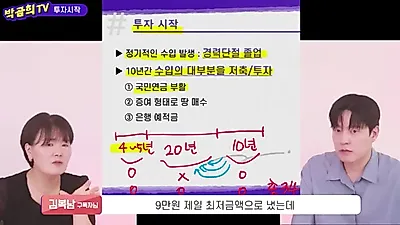
株式65%・債券20%・金12%…資産配分戦略で築いた7億ウォンの資産
パク・ゴムヒTVの動画により、地方公務員が資産配分戦略を通じて約7億ウォンの資産を形成した事例が公開されました。
「6%の減額を受け入れるか」…国民年金の繰上げ受給、「平均寿命」を考慮すべき
国民年金の受給時期を早める「繰上げ受給者」が100万人を超えました。専門家は、単なる投資収益率の計算ではなく、期待寿命を考慮した長期的な視点での意思決定が必要だと強調しています。
「私教育費は投資ではなく文盲の証」…富の蓄積のための金融教育の緊急性
韓国社会の深刻な問題である私教育費の支出と金融文盲を解決するためには、教育パラダイムの根本的な転換が必要である。私教育への多額の支出は投資ではなく、金融教育の欠如による結果であると指摘されている。
住宅年金の居住要件緩和・保証料引き下げ…2026年改正案の核心を整理
2026年に入り、住宅年金に関する制度が2回にわたって改正され、加入条件や費用構造が変化しました。特に居住要件の緩和や初期保証料の引き下げなど、加入者の参入障壁を下げる方向で制度が修正されています。
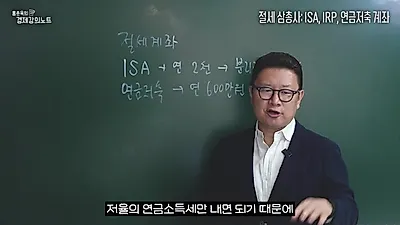
利子・配当が2,000万ウォンを超えると「税金の爆弾」…ISA・年金貯蓄を活用して金融総合課税を避けるべき
利子や配当などの金融所得が年間2,000万ウォンを超えると、金融総合課税の対象となり税負担が増えるだけでなく、健康保険料の負担も増大する可能性がある。これを防ぐためには、ISA、年金貯蓄、IRPといった節税口座を戦略的に活用することが重要である。
S&P500で資産を増やし、SCHDでキャッシュフローを…退職後の資産管理戦略
退職を控えた50代以上の投資家に向けて、資産形成期と資産活用期で戦略を分ける重要性が示されました。S&P500による資産増殖と、SCHDによるキャッシュフロー創出を組み合わせた段階的なアプローチが提案されています。
「毎月40万ウォンずつ30年間貯蓄すると」…S&P500・Nasdaq 100を活用した老後資金シミュレーションの結果
月50万ウォンを3年間納入すると最大2,255万ウォン…「青年未来積立預金」の第2次加入申請が開始
国民年金の減額基準が519万ウォンに引き上げ…追納保険料の引き上げ前に支払うのが有利な場合も
「普通預金0.1% vs CMA 2%台」…初心者投資家がまず最初に行うべきこと
「収益率がすべてではない」…老後の安定を決める年金の3つの条件
国民年金の上半期収益率が27.22%を達成…基金積立金は1,866兆ウォンを突破
JB金融グループ、Bespin Globalと手を組み系列会社向けAIプラットフォーム構築を推進
「1億から10億まで」…金利6%のパキング通帳から配当・成長型ETFのポートフォリオ構成法
海外株式の譲渡所得税、損失が出ている銘柄を売却して「損益通算」を活用すれば節税が可能
「国民年金は既得権益を奪うものではない」…金成柱(キム・ソンジュ)理事長、退職年金への参入理由を明かす
「最初の3ヶ月は使い切っていい」…就職した甥に贈る資産配分ガイド
「大統領のものでも国民のものでもない」…キム・ソンジュ国民年金公団理事が基金運用の独立性を強調
「子供に可能性をプレゼントせよ」…贈与・投資・伝達へと続く3段階戦略
「3千万ウォン貯めるまでは株式禁止」…年末に向けた3段階の資産管理ロードマップ
ジョン・リー代表が語る株式投資、市場予測ではなく時間への投資…不動産に偏る韓国の金融構造を指摘
「2000年代初めに1億が10億に」…ホン・チュヌク氏が提案する資産配分4・5分法戦略
ファン・グムビョル作家、月配当350万ウォン水準にポートフォリオを再設計…「現金の流動性確保が重要」
国内個人投資家1,456万人時代…「FOMO」現象による投資注意報
株式65%・債券20%・金12%…資産配分戦略で築いた7億ウォンの資産
「6%の減額を受け入れるか」…国民年金の繰上げ受給、「平均寿命」を考慮すべき
「私教育費は投資ではなく文盲の証」…富の蓄積のための金融教育の緊急性
住宅年金の居住要件緩和・保証料引き下げ…2026年改正案の核心を整理
利子・配当が2,000万ウォンを超えると「税金の爆弾」…ISA・年金貯蓄を活用して金融総合課税を避けるべき